
آیا ۴۴ میلیون تومان برای زندگی یک زوج کافی است؟
طبق گزارش ایسنا، تصور کنید یک زوج شاغل در تهران با حداقل درآمد متأهل، مجموعاً حدود ۴۴ میلیون تومان درآمد ماهیانه داشته باشند. این مبلغ ممکن است عمده هزینههای ضروری مانند خوراک، قبوض و رفتوآمد را پوشش دهد؛ اما اگر به هزینههای اضافی شامل آموزش، سفر، درمان، تعمیرات، خرید کالا و خدمات باکیفیتتر و حتی پسانداز و سرمایهگذاری بپردازیم، اوضاع متفاوت خواهد شد.
به همین دلیل سؤال اصلی تنها این نیست که آیا یک خانوار با ۴۴ میلیون تومان قادر به پرداخت هزینههای ضروری زندگی هست یا خیر؛ بلکه موضوع این است که این درآمد چگونه سطح زندگی، انتخابها و رفاه یک خانواده دو نفره در تهران را تحت تأثیر قرار میدهد؟
به منظور ارائه پاسخی مناسب، هزینههای زندگی این خانوار در سه سطح «سبد ضروری»، «سبد استاندارد» و «سبد آینده باثبات» بررسی شده است؛ این سطوح شامل حداقل هزینههای لازم برای تأمین زندگی روزمره تا سطوحی از زندگی با کیفیتتر، گزینههای بیشتر و امکان پسانداز را در بر میگیرد.
در ادامه، هزینههای هر یک از این سبدها با درآمد ماهانه ۴۴ میلیون تومان برای خانوار دو نفره شاغل در تیرماه ۱۴۰۵ مقایسه خواهد شد تا مشخص شود این درآمد در واقع تا چه ابعادی از هزینههای زندگی را تأمین میکند و چه فرصتی برای حفظ کیفیت زندگی و ایجاد پشتوانه مالی باقی میگذارد.
سبد ضروری؛ حداقل هزینه برای تأمین زندگی
اولین سطح محاسبه به هزینههایی تعلق دارد که برای یک خانوار لازم و ضروری به شمار میرود و حذف یا به تعویقانداختن آنها غیرممکن است؛ هزینههایی مانند خوراک، قبوض، رفتوآمد، درمان و پوشاک اولیه. این سبد قرار نیست تصویری از یک زندگی باکیفیت یا غیره به نمایش بگذارد، بلکه کوشش دارد نشان دهد یک خانوار برای تأمین نیازهای اولیه خود با چه میزان هزینهای روبروست.
در این سطح، بسیاری از هزینههایی که معمولاً بخشی از زندگی روزمره محسوب میشوند، لحاظ نشدهاند؛ از مسافرت و رستورانگردی گرفته تا آموزش، فعالیتهای فرهنگی و تفریحی، خریدهای غیرضروری و حتی بخشی از هزینههای مربوط به کیفیت و انتخاب. به عبارت دیگر، سبد ضروری تنها نشان میدهد که برای یک خانوار، حداقل چه میزان مالی باید صرف شود تا نیازهای اولیه تأمین گردد؛ نه اینکه این هزینهها در واقع چه میزان رفاه را برای آنها به ارمغان خواهد آورد.
برای دستیابی به تصویری دقیقتر از هزینههای واقعی زندگی، قیمت کالاها و خدمات در تیرماه ۱۴۰۵ مورد بررسی قرار گرفت. این بررسی از طریق بازدید میدانی از تعدادی خردهفروشی، بررسی قیمتها در فروشگاههای آنلاین و مقایسه هزینه کالاها و خدماتی که یک خانوار دو نفره معمولاً به آنها نیاز دارد، انجام شد. هدف از این بررسی پیدا کردن ارزانترین گزینههای بازار نبود؛ بلکه تمرکز بر قیمتهای معقولی بود که یک خانواده شهری در خریدهای روزمره خود مواجه میشود.
خوراک؛ بخش عمده هزینه ضروری
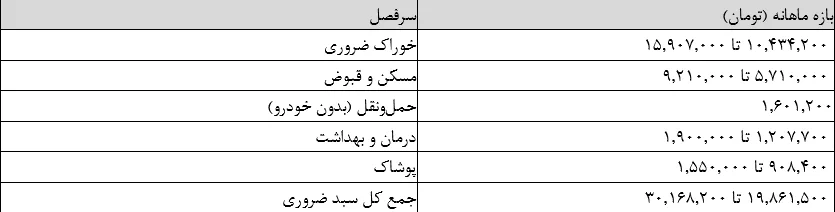
در سبد ضروری یک خانوار دو نفره، بالاترین سهم هزینه مربوط به خوراک است. براساس قیمتهایی که در تیرماه ۱۴۰۵ بررسی شده، هزینه ماهانه تأمین مواد غذایی اولیه برای یک زوج، بسته به میزان مصرف و انتخاب کالاها، نزدیک به ۱۰ میلیون و ۴۰۰ تا ۱۵ میلیون و ۹۰۰ هزار تومان تخمین زده شده است. این مبلغ شامل اقلامی همچون برنج، نان، گوشت، مرغ، ماهی، لبنیات، تخممرغ، حبوبات، میوه و سبزیجات است.
مهمترین نکته در این رقم فقط بزرگی آن نیست، بلکه تأثیری است که هزینه خوراک بر سایر انتخابهای خانوار میگذارد. وقتی بخش قابل توجهی از درآمد صرف تأمین موادغذایی میشود، خانواده بهمنظور مدیریت هزینهها معمولاً ابتدا به تغییر الگوی خرید روی میآورد؛ خرید گوشت و اقلام گرانتر را کاهش میدهد، برندهای ارزانتر جایگزین میکنند، تنوع موادغذایی را کم میکند یا مقدار خرید برخی اقلام را کاهش میدهد.
بنابراین فشار ناشی از هزینه خوراک لزوماً به شکل حذف ناگهانی یک کالا نمایان نمیشود؛ بلکه گاهی بهصورت تدریجی و از طریق تغییر کیفیت و تنوع خوراک خانوار به نمایش درمیآید.
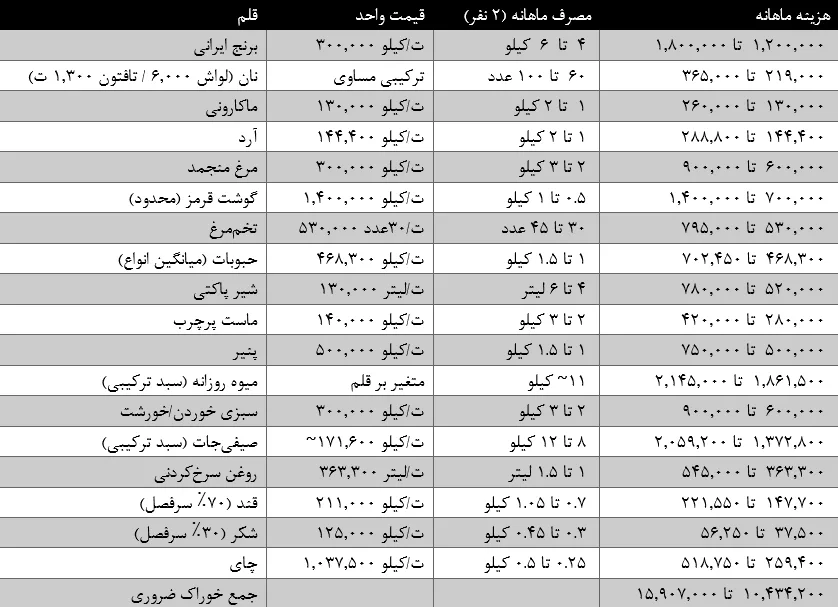
* نسبت نان لواش به تافتون معادل فرض شده است. نسبت قند به شکر ۷۰ به ۳۰؛ میوهها براساس سبد ترکیبی فصلی (جمع وزنی هزینه هر قلم، نه میانگین ساده قیمتها) محاسبه شده است، زیرا میانگین ساده بین اقلام ارزان (مانند هندوانه) و گران (مانند گیلاس) ممکن است گمراهکننده باشد.
مسکن و قبوض
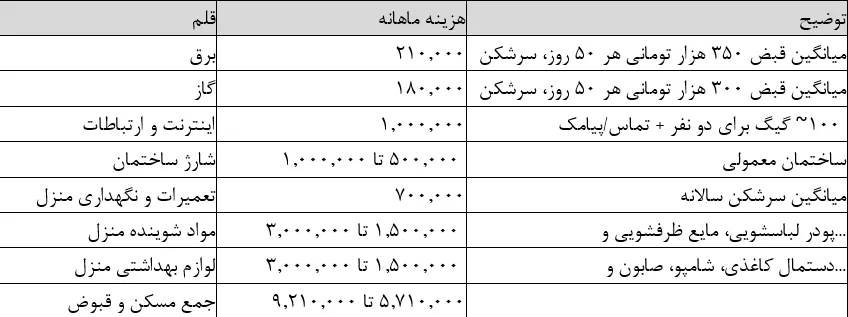
* قبوض آب، برق و گاز در ایران هر ۵۰ روز صادر میشوند، نه بهصورت ماهانه؛ مبلغ هر قبض بر بازه صدور آن تقسیم میشود. در صورت اجارهنشین بودن، بسته به منطقه تهران، هزینه اجاره میتواند ۱۵ تا ۳۰ میلیون تومان یا بیشتر به این جدول اضافه شود.
هزینه حملونقل
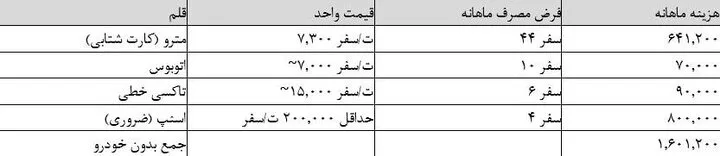
برای یک زوج شاغل، هزینه رفتوآمد یکی از مخارج ثابت ماهانه به شمار میآید؛ اما مقدار آن به داشتن یا عدم وجود خودرو وابسته است. در سناریوی بدون خودرو، با فرض استفاده مکرر از مترو و اتوبوس و بخش محدودی از تاکسی و تاکسی اینترنتی، هزینه ماهانه حملونقل تقریباً یک میلیون و ۶۰۰ هزار تومان تخمین زده میشود.
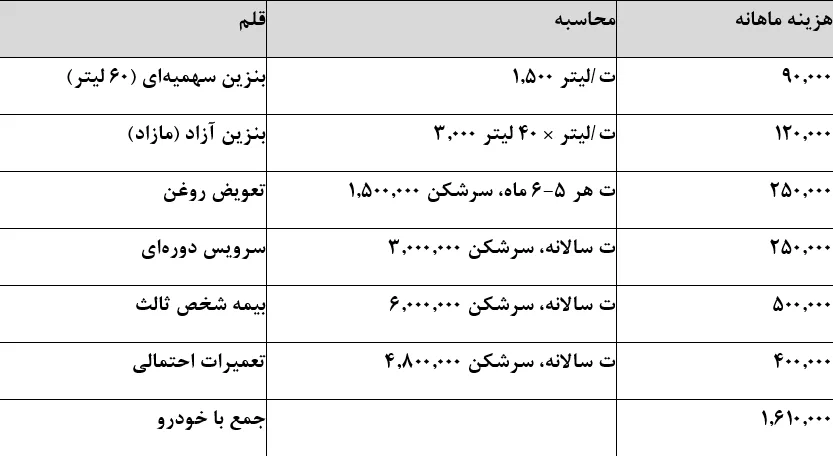
در مقابل، در سناریوی مالکیت خودرو، با در نظر گرفتن هزینه سوخت، تعویض روغن، سرویسهای دورهای، بیمه شخص ثالث و سهمی برای تعمیرات احتمالی، هزینه ماهانه بهطور تقریبی یک میلیون و ۶۱۰ هزار تومان خواهد بود.
از این رو، در این محاسبه، تفاوت مستقیم دو شیوه رفتوآمد ناچیز است و بنابراین سناریوی بدون خودرو بهعنوان پایه محاسبه سبد ضروری انتخاب شده است. البته این مقایسه، هزینه خرید خودرو، کاهش ارزش آن و هزینههای غیرمنتظره و سنگینتر تعمیرات را در نظر نمیگیرد.
- بدون خودرو:
- با خودرو:
* ارقام بر حسب تومان محاسبه شده است.
* در این گزارش، رقم «سبد ضروری بدون خودرو» مبنای محاسبه نهایی قرار گرفته است.
درمان و بهداشت؛ هزینهای که همیشه قابل پیشبینی نیست
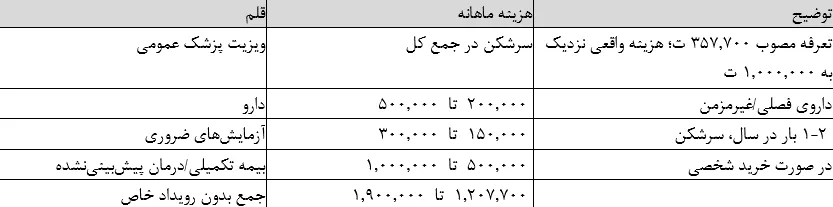
هزینههای درمانی بهدلیل ماهیت غیرثابتی که دارند، در مقایسه با بسیاری از مخارج روزمره، معمولاً قابل پیشبینی نیستند و ممکن است در یک ماه نزدیک به صفر و در ماه دیگر به چند برابر افزایش یابند. برای یک خانوار دو نفره، با در نظر گرفتن هزینه ویزیت پزشک، دارو، آزمایشهای ضروری و سهمی برای هزینههای غیرمنتظره درمانی، این مورد بهطور معمول حدود یک میلیون و ۲۰۰ هزار تا یک میلیون و ۹۰۰ هزار تومان در ماه برآورد میشود.
این مبلغ شامل هزینههای قابلتوجه بیماریهای سنگین یا درمانهای تخصصی نمیباشد؛ با این حال، حتی یک بیماری ساده که نیاز به ویزیت و دارو داشته باشد یا یک مراجعه فوری به دندانپزشکی میتواند باعث افزایش قابل توجه این بخش در همان ماه به حدود دو تا سه میلیون تومان شود. بنابراین هزینه سلامت در سبد ضروری بیشتر از اینکه یک عدد ثابت باشد، هزینهای است که باید برای وقوع آن در بودجه خانوار مقدار خاصی را در نظر گرفت.
* اقلام بهداشتی شخصی بهمنظور جلوگیری از دوباره محاسبه، در بخش مسکن/قبوض بهعنوان «لوازم بهداشتی منزل» مشخص شده است.
هزینه سلامت بهصورت «رویدادمحور» است. در ماه بدون بیماری، هزینه این بخش در همین حدود خواهد بود؛ اما یک سرماخوردگی که نیاز به ویزیت و دارو دارد، یا یک مراجعه اورژانسی به دندانپزشکی میتواند همین مبلغ را در همان ماه دو تا سه میلیون تومان افزایش دهد.
پوشاک؛ خرید فصلی بر اساس نیاز
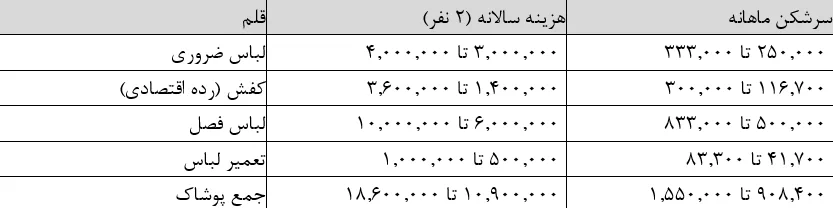
هزینه پوشاک در سبد ضروری به معنای خرید لباس بر اساس مد یا تنوع نیست؛ بلکه مربوط به تأمین لباس و کفش مورد نیاز و جایگزینی اقلام فرسوده در طول سال است. برای یک زوج، مجموع این هزینهها در سال به جایی بین ۱۰ میلیون و ۹۰۰ تا ۱۸ میلیون و ۶۰۰ هزار تومان برآورد شده که با تقسیم آن بر ۱۲ ماه، معادل حدود ۹۰۸ هزار تا یک میلیون و ۵۵۰ هزار تومان در ماه میشود.
این شیوه محاسبه به این دلیل انتخاب شده که خرید لباس معمولاً بهصورت ماهانه انجام نمیشود و بخش زیادی از آن در آغاز فصلها یا زمان نیاز به تعویض اقلام صورت میگیرد. پس بنابراین رقم ماهانه بیشتر نمایانگر سهم پوشاک از بودجه سالانه خانوار است تا مبلغی که خانواده واقعاً هر ماه برای لباس صرف میکنند.
* ارقام بر اساس تومان محاسبه شده است.
جمعبندی سبد ضروری
با کنار هم قرار دادن هزینههای خوراک، مسکن و قبوض، حملونقل، درمان و پوشاک، هزینه ماهانه یک خانوار دو نفره در تهران در تیرماه ۱۴۰۵ در سبد ضروری حدود 19 میلیون و 900 هزار تا 30 میلیون و 200 هزار تومان برآورد میشود. بخش عمده این هزینه به خوراک و مسکن و قبوض تخصیص یافته و سایر مخارج، از حملونقل و درمان گرفته تا پوشاک، سهمی کمتر از این سبد را تشکیل میدهند.
این رقم برای تأمین نیازهای ابتدایی است و هزینههایی چون سفر، تفریح، آموزش، رستوران، خرید کالاهای باکیفیتتر، پسانداز و سرمایهگذاری در آن لحاظ نشدهاند. بنابراین، اگر درآمد ماهانه یک خانوار دو نفره در حدود ۴۴ میلیون تومان باشد، در سطح سبد ضروری، درآمدی باقی میماند که برخی از نیازهای ابتدایی را تأمین کند؛ اما اینکه این باقیمانده چقدر میتواند کیفیت زندگی و امکان انتخابهای بیشتر را بهبود بخشد، بستگی به سبدهای استاندارد و آینده باثبات خواهد داشت.
سبد استاندارد؛ هزینه یک زندگی متعارف، نه تجملی
اگر سبد ضروری به این پرسش پاسخ میدهد که «یک خانوار برای تأمین نیازهای اولیه و گذران زندگی به چه میزان هزینه لازم دارد؟»، سبد استاندارد سؤال متفاوتی را مطرح میکند: هزینه داشتن یک زندگی عادی و قابل قبول برای یک خانوار دو نفره چقدر است؟
در این سطح، دیگر فقط هزینههای خوراک، مسکن، قبوض و رفتوآمد مطرح نیست. یک خانوار برای حفظ کیفیت زندگی خود با هزینههایی شامل آموزش، سلامت، تفریح، ارتباطات اجتماعی، سفر، فعالیتهای فرهنگی و نوسازی تدریجی وسایل و داراییها نیز روبروست؛ هزینههایی که ممکن است در کوتاهمدت قابل حذف یا محدود کردن باشند، اما کنار گذاشتن مداوم آنها میتواند به افت کیفیت زندگی منجر شود.
در محاسبه سبد استاندارد، به جز هزینههای ضروری، مواردی از قبیل خرید کتاب، ورزش، آموزش مهارتهای جدید، استفاده محدود از رستوران و کافه، سفرهای داخلی کوتاه، هزینههای مربوط به تکنولوژی و ارتباطات مثل تلفن همراه و لپتاپ و بخشی از هزینههای اجتماعی و تفریحی یک زوج شاغل نیز لحاظ شدهاند. بر اساس این برآورد، هزینه ماهانه این سطح از زندگی برای یک خانوار دو نفره در تهران، بسته به الگوی مصرف و کیفیت انتخابها، حدود ۳۹ تا ۶۰ میلیون تومان خواهد بود.
تفاوت سبد استاندارد با سبد ضروری تنها در افزایش مبلغ هزینهها نیست؛ تفاوت اصلی در اختیار داشتن بیشتر گزینههای انتخاب است. در سبد ضروری، خانواده معمولاً باید بین نیازهای مختلف حذف، کاهش یا جایگزینی را انجام دهد؛ اما در سبد استاندارد، برخی هزینههایی که بر کیفیت زندگی تأثیرگذار هستند نیز در بودجه خانوار لحاظ میشود.
بهعنوان مثال، خرید یا تعویض یک وسیله دیجیتال، حضور در یک دوره آموزشی، رفتن به سفر داخلی، ورزش، ملاقات خانواده و دوستان یا اختصاص بودجهای محدود برای تفریح، لزوماً به عنوان هزینههای غیرضروری تلقی نمیشوند. اینها میتوانند بخشی از سبک زندگی جاری یک خانوار شهری به شمار آیند؛ هزینههایی که به ارتباطات اجتماعی، یادگیری، استراحت و حفظ کیفیت زندگی یاری میرسانند.
با این وجود، زمانی که این هزینههای به ظاهر عادی در کنار هزینههای ثابت زندگی قرار میگیرند، فشاری قابل توجه به بودجه خانوار وارد میآورند. درآمد ۴۴ میلیون تومان ممکن است هزینههای سبد ضروری را تأمین کند و در برخی الگوهای مصرف، بخشی از هزینههای سبد استاندارد را نیز پوشش دهد؛ اما برای تأمین کامل این سبد، بهویژه در نیمه بالاتر بازه آن، حاشیه امن چندانی برای خانوار باقی نمیماند.
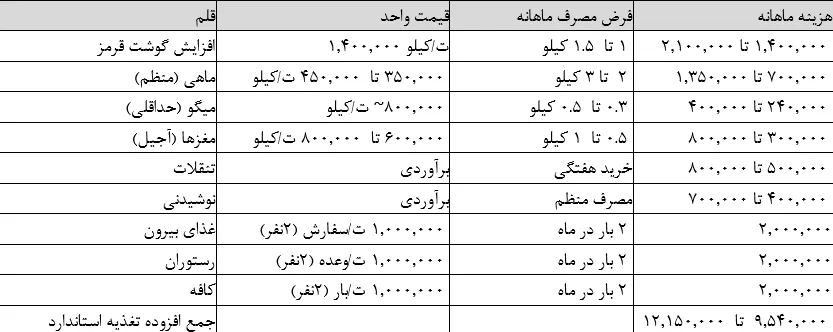
تغذیه استاندارد (اضافی بر خوراک ضروری)
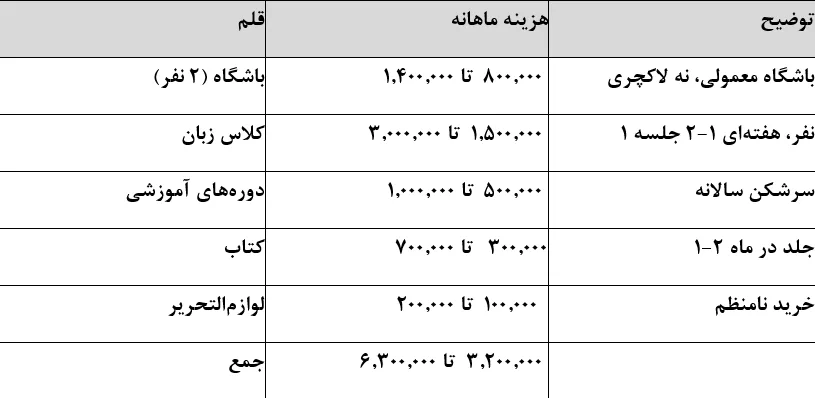
آموزش و توسعه فردی
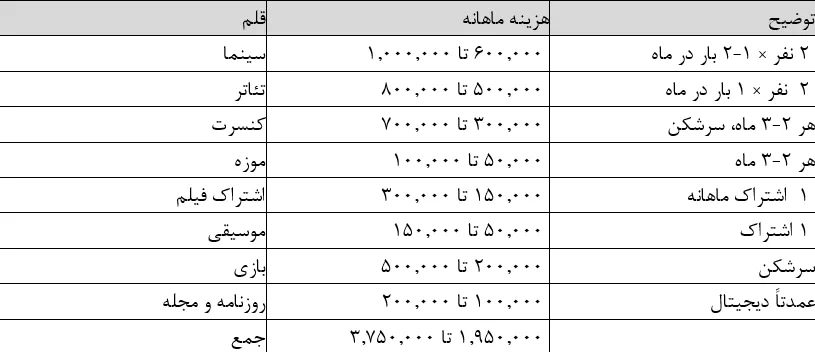
فرهنگ و اوقات فراغت
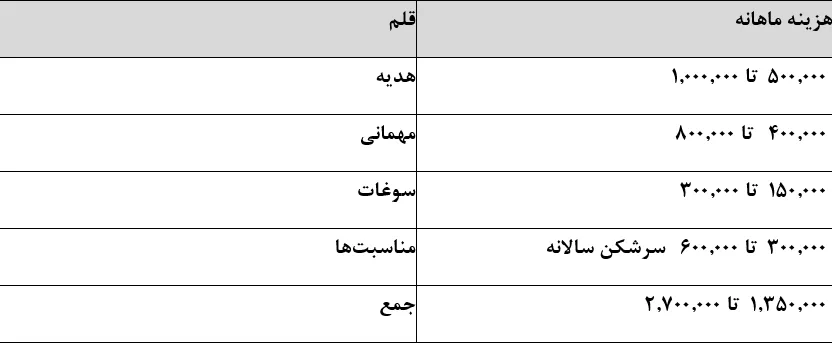
روابط اجتماعی
سفر
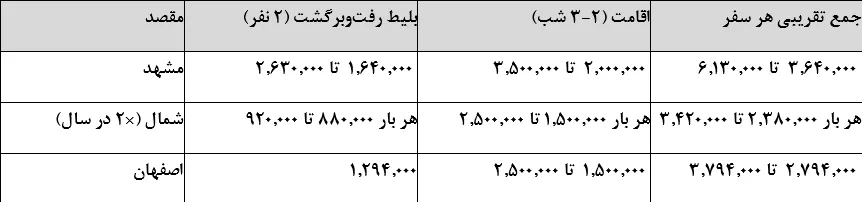
- جمع سالانه سفر: ۱۴ میلیون تا ۲۲ میلیون و ۵۰۰ هزار تومان → متوسط سرانه ماهانه: یک میلیون و ۱۷۰ هزار تومان تا یک میلیون و ۸۷۵ هزار تومان
فناوری و ارتباطات (استهلاک)
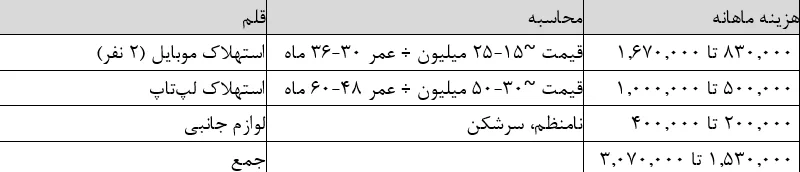
این سرفصل معمولاً فراموش میشود، زیرا هزینهای نیست که بهصورت ماهانه پرداخت گردد؛ بسیاری از خانوارها هزینه واقعی موبایل و لپتاپ را تنها در زمان خرید محاسبه نموده و به صورت ماهانه در نظر نمیگیرند - همین موضوع باعث کماهمیت جلوه دادن هزینه واقعی زندگی میشود.
جمعبندی سبد استاندارد
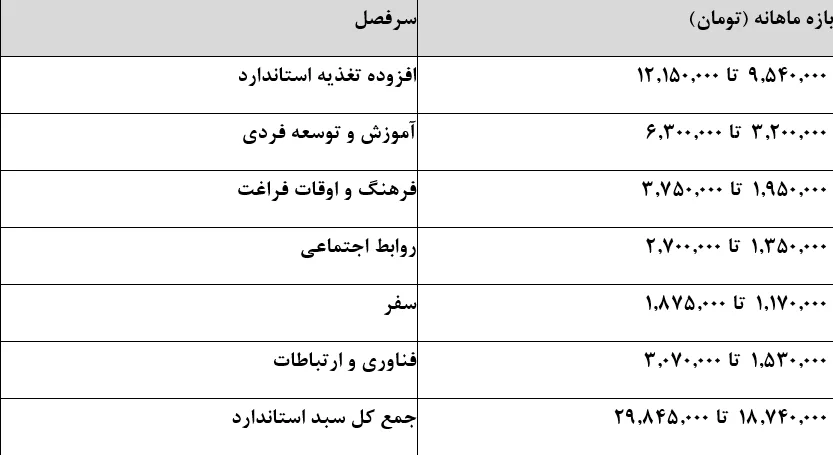
با این وجود، سبد استاندارد هنوز هم به معنای رسیدن به رفاه بالای زندگی یا زیستن بدون محدودیت نیست. این سبد فقط تصویری از زندگی عادی را ارائه میدهد؛ زندگیای که در آن خانواده فرصتی برای حفظ جنبههایی همچون فعالیتهای اجتماعی، تفریح، آموزش و رشد فردی دارد.
چالش از جایی عیان میشود که کل درآمد خانوار صرف حفظ همین سطح زندگی گردد. در این شرایط، برای پسانداز، سرمایهگذاری یا ایجاد پشتوانه مالی برای هزینههای پیشبینینشده فضایی باقی نمیماند. ممکن است خانوار در تأمین هزینههای جاری خود موفق باشد، اما یک بیماری، تعمیرات اساسی، از دست دادن موقت درآمد یا هزینه غیرمنتظره میتواند بار مالی سنگینی به دنبال داشته باشد.
به همین دلیل، مقایسه درآمد ۴۴ میلیون تومانی با سبد استاندارد، فقط به میزان قدرت خرید و سطح مصرفیات محدود نمیشود؛ بلکه حاشیه امنیت مالی نیز حائز اهمیت است. ممکن است یک درآمد قادر به پوشش هزینههای عادی باشد، اما برای ایجاد پساندازی که آینده را تأمین نماید به اندازه کافی کافی نباشد.
پسانداز؛ هزینهای که مدام محاسبه نمیشود
در مدیریت مالی خانوار، پسانداز را میتوان یکی از هزینههای آتی در نظر گرفت؛ مبلغی که باید قبل از اینکه تمامی درآمد صرف هزینههای روزمره شود، برای ایجاد یک پسانداز مالی کنار گذاشته شود. یکی از اصول رایج در برنامهریزی مالی، تخصیص حداقل ۱۰ درصد درآمد به پسانداز است.
برای یک خانوار با درآمد ماهانه ۴۴ میلیون تومان، این مقدار بهطور حدودی معادل ۴ میلیون و ۴۰۰ هزار تومان در ماه خواهد بود. در صورتی که هزینههای مربوط به جایگزینی و نوسازی بلندمدت کالاهایی که استفاده میشود نیز به شکل ماهانه محاسبه شود، حدود ۵۰۰ تا ۸۰۰ هزار تومان به این مبلغ اضافه میشود. لذا میتوان حداقل نیاز ماهانه برای ایجاد یک پسانداز اولیه را در حدود پنج میلیون تومان در نظر گرفت.
این رقم هنگامی که با مازاد درآمد خانوار مقایسه شود اهمیت بیشتری پیدا میکند. در محتاطانهترین سناریوی هزینهکرد، پس از پرداخت هزینههای سبد ضروری، حدود ۵ میلیون و ۴۰۰ هزار تومان از درآمد ۴۴ میلیون تومانی باقی میماند؛ رقمی که تقریباً برابر با همین حداقل مورد نیاز برای پسانداز و نوسازی داراییهاست. به این معنا که حتی در صورت صرفهجویی در هزینهها، بخش عمده این مازاد باید برای ایجاد یک پل مالی کنار گذاشته شود و فضای محدودی برای افزایش پسانداز یا سرمایهگذاری باقی میگذارد. در سناریوی متوسط و نزدیکتر به الگوی زندگی مرسوم، این حاشیه بیشتر به حداقل میرسد.
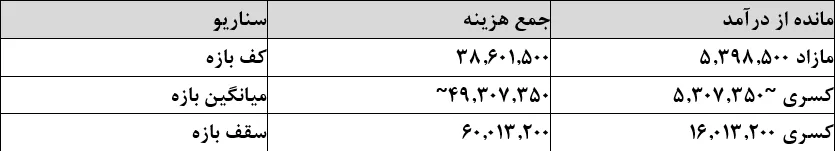
از این نقطه به بعد، تفاوت میان تأمین هزینههای زندگی و برخورداری از امنیت اقتصادی روشنتر میشود. درآمد ۴۴ میلیون تومانی میتواند هزینههای ضروری و بخشی از هزینههای زندگی استاندارد را پوشش دهد؛ اما این به معنای وجود حاشیه امنیت اقتصادی نیست. هزینه پیشبینینشدهای مانند بیماری، تعمیرات خودرو یا سایر وسایل منزل، یا وقفه موقتی در درآمد میتواند بخش قابل توجهی از پسانداز ماهانه را بلعیده و مورد تهدید قرار دهد.
وضعیت برای خانوارهای اجارهنشین پیچیدهتر است. محاسبات این گزارش بر اساس مالکیت مسکن انجام شدهاند؛ در حالی که با اضافه شدن هر ماه به هزینه اجاره، حتی ۱۵ میلیون تومان از درآمد ۴۴ میلیون تومانی به هزینه مسکن اختصاص داده میشود. در چنین سناریویی، خانواده مجبور به کاهش هزینههای مربوط به آموزش، تفریح، سفر، نوسازی داراییها یا حتی پسانداز خواهد شد و باید بخش بیشتری از درآمد خود را صرف نیازهای ضروری بکنند. از این رو، فاصله میان درآمد و هزینه، در خانوارهای مستأجر بهسرعت تبدیل به فشار مالی میشود.
با این حال، حتی اگر خانواده بتواند هر ماه مقداری از درآمد خود را ذخیره کند، مشکل مهمتری باقی میماند: افزایش پایدار قیمت کالاها و خدمات در طول زمان. حقوق کارمندان و کارگران معمولاً برای یکسال مشخص تعیین و سپس افزایش مییابند، در حالی که هزینههای زندگی در همان مدت ثابت نمیمانند و قیمت خوراک، مسکن، حملونقل، درمان و سایر کالاها و خدمات ممکن است در حال افزایش باشد.
بنابراین ممکن است درآمدی که در ابتدای سال برای پوشش یک سبد مشخص از هزینههای ضروری کافی به نظر میرسد، در ماههای بعد، بهویژه در نیمه دوم سال، نتواند بهخوبی پول بخرد. به این ترتیب، فشار ناشی از تورم فقط به کاهش ارزش ریالی پسانداز منجر نمیشود؛ بلکه میتواند به تدریج سبد ضروری زندگی را نیز برای خانوار دشوارتر و پرهزینهتر کند و بخشی از درآمدی که در ابتدای سال امکان پسانداز یا هزینههای غیرضروری را فراهم میکرد کاهش یابد.
در نهایت، محاسبه سه سطح هزینهای نشان میدهد که فاصله میان «داشتن درآمد» و «داشتن امنیت اقتصادی» تنها به میزان درآمد بستگی ندارد؛ بلکه بستگی به این دارد که پس از تأمین هزینههای جاری، چه مقدار از درآمد برای آینده باقی میماند و این مبلغ تا چه اندازه میتواند در برابر شوکهای مالی، افزایش قیمتها و هزینههای غیرمنتظره مقاوم باشد.
درآمد ۴۴ میلیون تومانی برای یک زوج دو نفره در تهران، در شرایطی که مسکن شخصی در اختیار داشته باشد، ممکن است امکان تأمین هزینههای ضروری، بخشی از یک زندگی میانه و حداقلی از پسانداز را فراهم آورد؛ اما این به معنای زندگی با ثبات نیست. با اضافه شدن هزینههای پیشبینینشده، افزایش قیمتها یا حتی اضافه شدن یک عضو جدید به خانوار، همین حاشیه محدود نیز میتواند به سرعت کاهش یابد. در نهایت، امر تنها به این موضوع محدود نمیشود که یک خانوار در پایان ماه چه چیزهایی توانسته بخرد؛ بلکه مهمتر از آن این است که با توجه به افزایش قیمتها، آیا میتوان همین سطح از زندگی را حفظ کرد؟
انتهای پیام