
آیا وام ۲ میلیارد تومانی به مستاجران کمک میکند تا صاحبخانه شوند؟!
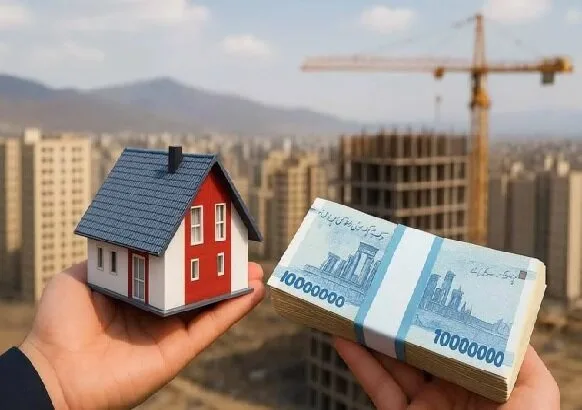
بر اساس گزارش ایسنا، وام جدید خرید مسکن که از منابع اوراق گواهی حق تقدم (تسه) تأمین میشود، با افزایش ۱۰۰ درصدی نسبت به گذشته به حداکثر دو میلیارد تومان برای زوجین و یک میلیارد تومان برای افراد مجرد ارتقا یافته است. دیروز هیات عالی بانک مرکزی با افزایش سقف تسهیلات قابل پرداخت از محل اوراق گواهی حق تقدم برای خرید و ساخت واحدهای مسکونی، همچنین ودیعه و جعاله، موافقت کرد.
به این ترتیب، تسهیلات خرید و ساخت مسکن از طریق اوراق گواهی حق تقدم (تسه) در تهران برای افراد انفرادی به یک میلیارد تومان و برای زوجین به دو میلیارد تومان افزایش یافته است.
در مراکز استانها و شهرهایی که جمعیت آنها بیشتر از ۲۰۰ هزار نفر است، سقف این تسهیلات برای افراد انفرادی به ۸۰۰ میلیون تومان و برای زوجین به ۱.۶ میلیارد تومان رسیده است. در دیگر مناطق، این وام به ترتیب به ۶۰۰ میلیون تومان و ۱.۲ میلیارد تومان مشخص شده است.
علاوه بر این، سقف تسهیلات برای تعمیرات (جعاله) واحدهای مسکونی از محل اوراق گواهی حق تقدم از ۲۸۰ میلیون تومان به ۴۰۰ میلیون تومان افزایش یافته است.
همچنین، سقف تسهیلات ودیعه مسکن نیز از محل اوراق گواهی حق تقدم از ۳۰۰ میلیون تومان به ۴۰۰ میلیون تومان در تهران، از ۲۲۵ میلیون تومان به ۳۰۰ میلیون تومان در مراکز استانها و شهرهای بزرگ و از ۱۵۰ میلیون تومان به ۲۰۰ میلیون تومان در سایر مناطق ارتقا یافته است.
این در حالی است که با جهش ناگهانی قیمت مسکن در سال جاری، توان پوششدهی وام اوراق به حداقل سطح خود کاهش یافته است. برخی برآوردها نشان میدهد که قیمت میانگین هر متر مسکن در تهران به حدود ۲۰۰ میلیون تومان رسیده که این نشان میدهد سقف تسهیلات مسکن از محل خرید اوراق در تهران تنها قادر به تأمین هزینه خرید تقریباً ۱۰ متر خانه است؛ این در شرایطی است که حتی پیش از افزایش قیمتها، وام اوراق نیز تأثیر چندانی در بهبود قدرت خرید متقاضیان نداشت.
نکته حائز اهمیت این است که خریدار نهایی برای دریافت این مبلغ مجبور به هزینه بخش قابل توجهی از آن برای خرید «اوراق حق تقدم» است؛ اوراقی که قیمت آنها همواره تحت تأثیر نوسانات بازار قرار دارد و عملاً بخشهایی از مبلغ اسمی وام را پیش از رسیدن به دست متقاضی از بین میبرد. این امر به همراه نرخ بالای سود بازپرداخت و اقساط سنگین ماهانه، موجب شده تا استقبال از این تسهیلات در میان دهکهای هدف که بیشترین نیاز به مسکن را دارند، به حداقل برسد.
متقاضیان برای دریافت وام میبایست برگههای اوراق را تهیه کنند که هر برگ آن معادل ۵۰۰ هزار تومان وام است. بدین ترتیب، برای دریافت وام یک میلیارد تومانی، نیاز به ۲۰۰۰ برگه اوراق است که قیمت هر برگ در حال حاضر حدود ۹۰ هزار تومان است. در واقع، هزینه دریافت وام یک میلیارد تومانی به ۱۸۰ میلیون تومان میرسد.
در حقیقت، افزایش سقف وام بدون توجه به «توان بازپرداخت خانوار» و «فاصله عمیق بین قیمت مسکن و قدرت خرید»، تنها به افزایش بار بر دوش وامگیرندگان منجر میشود و نمیتواند واقعی به رونق بازار مسکن بیفزاید؛ رونقی که در غیاب تولید انبوه و کاهش هزینههای ساخت، هنوز در مه غفلت به سر میبرد.
در این رابطه، حسن محتشم ـ کارشناس بازار مسکن ـ به ایسنا اظهار داشت: افزایش سقف وام مسکن بدون کاهش نرخ بهره و کنترل تورم در قیمت مصالح، عملاً تأثیر چندانی بر توان متقاضیان مصرفی نخواهد داشت.
او افزود: وام دو میلیاردی با نرخ فعلی بهره که حدود ۲۲.۵ درصد است، فشار اقساط سنگینی بر دوش خانوادهها میگذارد که تحمل آن برای دهکهای پایین و متوسط غیرقابلتحمل است. ما با سیاستی مواجه هستیم که بهجای حل مشکلات تولید یا ساماندهی مسکن استیجاری، فقط با اعداد بازی میکند. این وام نه توان خریدی ایجاد میکند و نه تقاضای مؤثری به بازار اضافه میکند؛ بلکه تنها نتیجه آن، افزایش درآمدهای کارمزدی برای سیستم بانکی و بازار اوراق است.
بر اساس این گزارش، کارشناسان بر این باورند تا زمانی که وضعیت کلان اقتصادی و سیاستهای مربوط به عرضه مسکن، از جمله احیای بافتهای فرسوده و اجرای طرحهای حمایتی مانند نهضت ملی مسکن به ثبات نرسد، این نوع تسهیلات صرفاً به مُسکنهای موقتی تبدیل خواهند شد که تأثیرات تورمی آنها بر اقتصاد، بیشتر از منافع برای مردم عادی خواهد بود. بازار مسکن امروز بیش از آنکه نیاز به وامهای گرانقیمت داشته باشد، به تولید مسکن ارزان و کاهش ریسکهای سرمایهگذاری احتیاج دارد.
انتهای پیام