
شرایط و هزینههای مربوط به اجاره صندوق امانت بانکی چیست؟
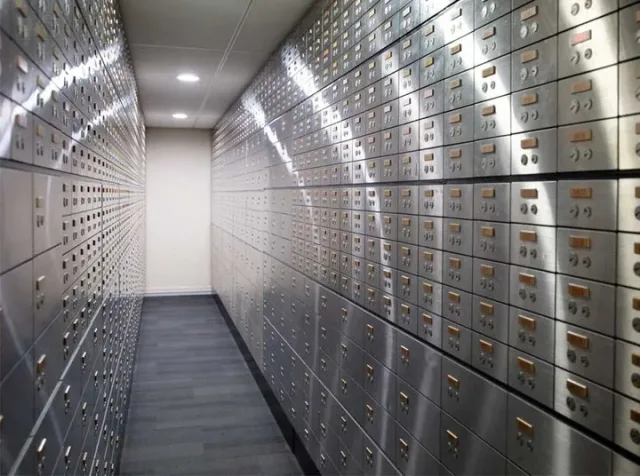
طبق گزارش ایسنا، بررسی الزامات تعیینشده توسط بانکها نشان میدهد که صندوقهای امانت در ابعاد و اندازههای متنوع به افراد حقیقی و حقوقی اهل صلاحیت اجاره داده میشوند. فرایند اجاره این صندوقها کاملا شخصی و به نام اجارهکننده است؛ یعنی اصل بر این است که خود اجارهکننده از صندوق استفاده کند.
با این حال، لازم به ذکر است که امکان دریافت صندوق امانات به این معنا نیست که تمامی شعب یک بانک به این سرویس مجهز هستند. ایجاد صندوقها نیازمند داشتن شرایط ایمنی مناسب است و به همین دلیل، صندوقهای امانات عموماً در شعب خاص و در محلهایی با امنیت کافی مانند خزانه یا فضاهای ویژهای که از نظر امنیتی مناسباند، مستقر میشوند.
صندوق امانات؛ خدماتی که در تمامی شعب ارائه نمیشود
علی نظافتیان، کارشناس حقوق بانکی، در این زمینه به ایسنا اظهار داشت که صندوقهای امانات باید در مکانهای ویژهای قرار داشته باشند و در صورتی که شعبهای از نظر ایمنی استانداردهای لازم را دارا باشد، صندوق امانات در آن شعبه نصب خواهد شد؛ اما اگر این شرایط فراهم نباشد، صندوقها معمولاً در خزانه بانک در شعبه مربوطه قرار میگیرند.
بر اساس مشاهدات میدانی خبرنگار ایسنا، در عین حال ارائه صندوق امانات فقط محدود به یک بانک خاص نیست و چندین بانک دولتی و خصوصی در این زمینه فعالیت دارند، اگرچه همه آنها الزامی به داشتن صندوق امانات ندارند و راهاندازی این سرویس به شرایط ایمنی و تجهیزات شعب بستگی دارد.
در این راستا، مشتریانی که قصد دریافت صندوق امانات را دارند، لازم است ابتدا از وجود این خدمت در شعبه مورد نظر و همچنین وجود صندوقهای خالی اطمینان حاصل نمایند؛ زیرا حتی در شعبی که دارای صندوق هستند، ممکن است ظرفیت آنها به طور کامل به مشتریان قبلی اختصاص یافته باشد.
هزینه اجاره صندوق چقدر است؟
یکی از سوالات اصلی مشتریان در مورد صندوق امانات، هزینه استفاده از آن است. به عنوان مثال، بر اساس اطلاعات ارائهشده توسط بانکها، صندوقهای اجارهای در ابعاد مختلف در دسترس قرار میگیرند و هزینه اجاره متناسب با اندازه صندوق تعیین میشود.
در این رابطه، بانک ملی در فهرست تعرفههای خود، اجارهبها را بر اساس حجم صندوق محاسبه کرده و حداقل اجارهبها مقداری قابلتوجه و همچنین مبلغ ودیعه را مشخص کرده است؛ بنابراین هزینه پرداختی مشتری به اندازه صندوق انتخابی وابسته است و نمیتوان رقم ثابتی برای تمامی صندوقها تعیین کرد.
طبق اعلام این بانک در خصوص فرایند صدور سند اجاره (اجارهبها سالیانه و ودیعه)، اجاره به ازای هر سانتیمتر مکعب از حجم صندوق، ۱۴۴ ریال است و ودیعه اجارهبها هشت برابر مبلغ اجاره میباشد که حداقل آن ۴۸۰ هزار تومان است.
به علاوه، هر بار استفاده از صندوق نیز برای مشتری ۶۰۰00 ریال محاسبه میشود و هزینه مفقودی کلیدها (تمامی هزینههای مرتبط با قفلها و کلیدها) ۱۴۴ هزار ریال خواهد بود. همچنین، تخلیه و تحویل صندوق بدون کارمزد انجام میشود.
شرایط اجاره صندوق امانات
علاوه بر اجارهبها، متقاضی باید درباره مبلغ ودیعه، نحوه بازپرداخت آن در پایان قرارداد و سایر هزینههای ممکن سوال کند. به طور دیگر، افتتاح حساب برای کسانی که قصد استفاده از صندوق اجارهای بانک را دارند، الزامی است؛ بنابراین دریافت صندوق تنها با مراجعه به شعبه و پرداخت اجاره ممکن نیست و کسانی که به دنبال این خدمتاند باید شرایط بانکی مربوط به افتتاح حساب را نیز رعایت کنند.
دو قفل برای یک صندوق
یکی از نکات مهم در عملکرد صندوقهای امانات بانک، بهرهمندی از دو قفل برای هر صندوق است؛ یک قفل برای مشتری و یک قفل برای بانک.
طبق ضوابط بانکی، هر کدام از این قفلها دارای یک کلید اصلی و یک کلید یدکی است که کلیدهای مربوط به قفل مشتری در زمان اجاره به وی داده میشود. به همین خاطر، صندوق بدون استفاده همزمان از کلید بانک و کلید مشتری قابل باز شدن نخواهد بود.
در نتیجه، کلیدی که در دست فرد قرار دارد، فقط میتواند توسط همان فرد مورد استفاده قرار گیرد و سیستم بانک نمیتواند با آن کلید به صندوق دسترسی پیدا کند.
همچنین، ضوابط بانکها تصریح میکند که بدون کلید مشتری، صندوق باز نخواهد شد و در صورت گم شدن کلیدها، فرآیندهای خاصی برای تعویض قفل یا باز کردن صندوق تعیین شده است.
به همین ترتیب، اگر هر دو کلید مشتری به دلیل عدم احتیاط، مفقود شود و بانک ناچار باشد صندوق را بشکند، هزینههای مربوط به قفل، کلیدها، تعمیر و رنگ صندوق بر عهده مشتری خواهد بود. اگر یکی از کلیدها گم شود، مشتری باید فوراً بانک را مطلع کند تا قفل صندوق با حضور وی تعویض گردد و هزینههای مربوطه طبق تعرفه بانک از مشتری دریافت خواهد شد.
چه اشیایی میتوان در صندوق گذاشت؟
صندوق امانات برای نگهداری اشیاء و اسنادی طراحی شده است که مطابق با حجم صندوق باشند، اما این محدودیت مطلق نیست. به عنوان مثال، طبق قوانین بانک ملی، مشتری میتواند اشیاء و اسنادی که متناسب با حجم صندوق است را در آن قرار دهد، مشروط به اینکه این اقلام به صندوق یا خزانه بانک آسیب نرسانند. علاوه بر این، اقلامی که دارای ماهیت غیرقانونی یا خطرناک باشند، نمیتوانند در صندوق قرار گیرند.
نظافتیان، کارشناس حقوق بانکی، خاطرنشان کرد که در خصوص محتویات صندوق، ملاحظات امنیتی برقرار است و نباید موادی نظیر مواد مخدر یا سلاح در صندوق قرار گیرند. این موارد از جمله الزامات امنیتی مرتبط با صندوقهای امانات به شمار میروند.
به همین ترتیب، اگرچه اصولاً صندوق امانات بر محرمانگی محتویات آن تمرکز دارد، این به معنای مجاز بودن نگهداری هر نوع کالا یا شی در آن نیست.
آیا بانک از محتویات صندوق آگاه است؟
احتمالاً یکی از اصلیترین ویژگیهای صندوق امانات محرمانه بودن محتویات آن است. مشتری صندوق را به این منظور اجاره میکند که دارایی یا اسناد خود را در مکانی امن نگهداری کند، بدون اینکه بانک از جزئیات محتویات آن باخبر باشد.
در این زمینه، نظافتیان تاکید میکند که در همه جای دنیا و در تمامی بانکها، فرض بر این است که کسی که صندوق امانات را اجاره میکند، نمیخواهد بانک از محتویات آن آگاه شود؛ بنابراین بانک نیز نباید از محتوای صندوق اطلاع پیدا کند. از طرفی، بانک نمیتواند چیزی را که از آن بیخبر است بیمه کند و به همین خاطر مسئله بیمه محتویات صندوقهای امانات پیچیدگیهای خاصی دارد.
چالش بیمه محتویات صندوق
مسئله بیمه یکی از ابهامات اصلی در خصوص صندوقهای امانات است. از یک سو مشتری داراییهای خود را به بانک میسپارد و از سوی دیگر، بانک اصولا از ماهیت و ارزش دقیق محتویات صندوق خبر ندارد.
با این حال، بر اساس گفته کارشناس حقوق بانکی، خود فرد میتواند محتویات صندوق را از طریق شرکتهای بیمه تحت پوشش بیمه قرار دهد.
نظافتیان با اشاره به مباحث مطرحشده پس از وقوع یک حادثه در بانک ملی اظهار داشت که الزام بانکها به بیمه محتویات صندوقهای امانات با فلسفه صندوقهای اجارهای امانات در تضاد است؛ زیرا هدف از صندوق امانات این است که مستاجر صندوق نمیخواهد شخصی از محتویات آن مطلع شود.
این کارشناس حقوق بانکی ادامه داد که با مطرح شدن این موضوع، مجدداً بحث بیمه محتویات صندوقهای امانات و پیوستهای آنها نیز مطرح شد و اگر قرار باشد بیمهای انجام شود، شرکت بیمه میبایست با لحاظ ارزش اسناد، مدارک یا اقلامی که در صندوق قرار دارد، حق بیمه را تعیین کند.
وی افزود که افراد معمولاً تمایلی ندارند اطلاعات مالی خود را به افرادی خارج از این موضوع افشا کنند و این نیز یکی از چالشهای موجود در زمینه بیمه محتویات صندوقهای امانات به شمار میرود. لذا تفاوت عمدهای میان امنیت فیزیکی صندوق و بیمه ارزش محتویات آن وجود دارد؛ ممکن است بانک برای حفظ امنیت خزانه و صندوقها تدابیر مختلفی اندیشیده باشد، اما این بدان معنی نیست که تمام داراییهای داخل صندوق بیمه شدهاند.
دسترسی به صندوق چگونه است؟
طبق ضوابط بانکی، مشتریان دارای گواهینامه اجاره صندوق میتوانند در ساعات اداری بانک به محل صندوق مراجعه کنند. مشتری پس از پر کردن و امضای پروانه ورود و ارائه آن به مسئول مربوطه، میتواند به صندوق خود دسترسی پیدا کند.
در حقیقت، دسترسی به صندوق همانند ورود آزاد به یک کمد شخصی نیست و ورود مشتری به محل صندوق تابع فرآیندهای امنیتی و اداری بانک است. از سوی دیگر، اجاره صندوق قابل انتقال نیست و اصل بر مستقیم بودن دسترسی خود مشتری است؛ با این حال، برخی بانکها امکان اعطای وکالت را نیز فراهم کردهاند.
طبق مقررات بانکی، مشتری میتواند برای باز کردن صندوق، گذاشتن یا برداشتن اشیاء و اسناد، و سایر امور مرتبط به صندوق به شخص دیگری وکالت دهد. بانک نیز این وکالتنامه را دریافت و در سوابق خود ثبت میکند و برای وکیل کارت نمونه امضا تهیه مینماید.
صندوق امانات تنها برای نگهداری طلا نیست
تصور عمومی از صندوق امانات بیشتر به نگهداری طلا، سکه و جواهرات مربوط میشود؛ با این حال، قوانین صندوق دامنه وسیعتری دارند و اسناد و مدارک نیز از جمله موارد قابل نگهداری در آن هستند. در عین حال، مشتری باید توجه داشته باشد که صندوق امانات محل نگهداری اقلام غیرقانونی یا موادی که به خزانه یا صندوق آسیب بزنند، نیست و مسئولیت خسارت ناشی از قرار دادن چنین اشیایی بر عهده مشتری خواهد بود.
طبق قوانین، هر گونه خسارتی که بخاطر نگهداری اشیای نامناسب یا بر اساس موارد ذکر شده در قرارداد به بانک وارد شود، بر عهده مشتری خواهد بود.
صندوق امانات؛ توازنی میان امنیت و محرمانگی
ویژگی بارز صندوق امانات بانکی این است که تعادلی میان دو اصل امنیت و محرمانگی به وجود میآورد. بانک وظیفه دارد محیطی امن برای نگهداری صندوق فراهم کند، در عین حال نباید از محتویات آن آگاهی یابد.
این خصوصیت همچنین مسئله بیمه محتویات را به موضوعی پیچیده تبدیل کرده است؛ چرا که بیمهگر برای تعیین ارزش بیمهشده معمولاً به اطلاعاتی درباره مال مورد بیمه احتیاج دارد، در حالیکه فلسفه صندوق امانات بر محرمانگی محتوای آن تأکید دارد.
بنابراین، برای متقاضیان صندوق امانات، تنها قیمت اجاره اهمیت ندارد؛ بلکه قبل از امضای قرارداد باید درباره مبلغ ودیعه، نحوه دسترسی، تعداد و وضعیت کلیدها، هزینههای مربوط به فقدان کلید، شرایط اعطای وکالت، اقلام ممنوع، میزان مسئولیت بانک و وضعیت بیمه محتویات اطلاعات دقیقی را کسب کنند.
در نهایت، صندوق امانات بانکی را باید به عنوان خدمتی در نظر گرفت که مسئولیت امنیت فیزیکی آن بر عهده بانک و رعایت مقررات استفاده از آن بر عهده مشتری است؛ اما درباره ارزش محتویات و جبران خسارات احتمالی، آنچه تعیینکننده خواهد بود مفاد قرارداد، قوانین بانک و در صورت وجود، شرایط بیمه خواهد بود.
انتهای پیام