
نوسان ارزهای جهانی در سایه تنشهای ژئوپلیتیک؛ یورو و ارزهای منطقهای چه مسیری را دنبال میکنند؟
همزمان، ارزهای منطقه واکنشهای متفاوتی نشان دادهاند؛ برخی با افت شدید ارزش روبهرو شده و برخی دیگر به پشتوانه سیاستهای پولی و ذخایر ارزی، ثبات خود را حفظ کردهاند.
چرا با افزایش تنش در خاورمیانه، یورو ضعیف میشود؟
علت اصلی تضعیف یورو در میانه بحران خاورمیانه، وابستگی شدید قاره اروپا به واردات نفت و گاز است. با تشدید درگیریها، جهش بهای سوختهای فسیلی مستقیماً اقتصاد حوزه یورو را زیر فشار قرار میدهد؛ زیرا اروپا بیش از ۹۰ درصد نیاز نفتی خود را وارد میکند و این موضوع هزینههای تولید و فشارهای تورمی را افزایش میدهد.
علاوه بر این، رشد بازدهی اوراق قرضه دهساله آمریکا تا نزدیک ۴٫۸ درصد در مقایسه با بازدهی ۳٫۷ درصدی اوراق مشابه در اروپا، فاصله بازدهی ۱٫۱ درصدی ایجاد کرده است. همین شکاف نرخ بهره در کنار تشدید ریسکهای سیاسی، جذابیت داراییهای دلاری را برای سرمایهگذاران دوچندان کرده است.
نگاهی به عملکرد افغانی بهعنوان یک ارز منطقهای
افغانستان طرف مستقیم این درگیری نیست و همین عامل ارزش پول ملی آن را در برابر تکانهها محافظت کرده است. واحد پولی افغانی برخلاف ارزهای همسایه، در بازه مه ۲۰۲۵ تا مه ۲۰۲۶ (اردیبهشت ۱۴۰۴ تا اردیبهشت ۱۴۰۵) نزدیک به ۹٫۷ درصد در برابر دلار آمریکا تقویت شد.
در شش ماه نخست سال ۲۰۲۶ (تا اواسط ژوئیه)، ارزش افغانی در برابر ریال ایران حدود ۳۲ درصد رشد کرد. برای بررسی دقیق این تفاوت رفتاری، تحلیل تغییرات نرخ یورو به افغانی بهروشنی نشان میدهد که فاصله گرفتن از کانون تنشها چگونه به حفظ ارزش یک ارز منطقهای کمک کرده است.
ریال ایران در همین بازه چه فشارهایی را تحمل کرده است؟
ریال ایران بهدلیل درگیری مستقیم کشور در بحران، بیشترین آسیب را در میان ارزهای منطقه ثبت کرد. در نرخهای رسمی، بهای هر دلار از حدود ۱٫۳۵ میلیون ریال در آغاز سال به نزدیک ۱٫۹۴ میلیون ریال در ۱۸ ژوئیه رسید. در بازار آزاد نیز قیمت دلار در برابر تومان از حدود ۱۶۵ هزار تومان پیش از درگیریها، در ۵ سپتامبر به ۲۲۶ هزار تومان افزایش یافت که رشدی نزدیک به ۳۷ درصد را طی شش ماه نشان میدهد.
عامل اصلی این فشار مضاعف، همزمانی چالشهای صادرات نفت و صعود انتظارات تورمی ناشی از نااطمینانی اقتصادی است؛ شرایطی که تمام شوکهای ژئوپلیتیک را بلافاصله بر نرخ برابری ریال تحمیل کرد.
آیا الگوی مشخصی در دیگر ارزهای منطقهای دیده میشود؟
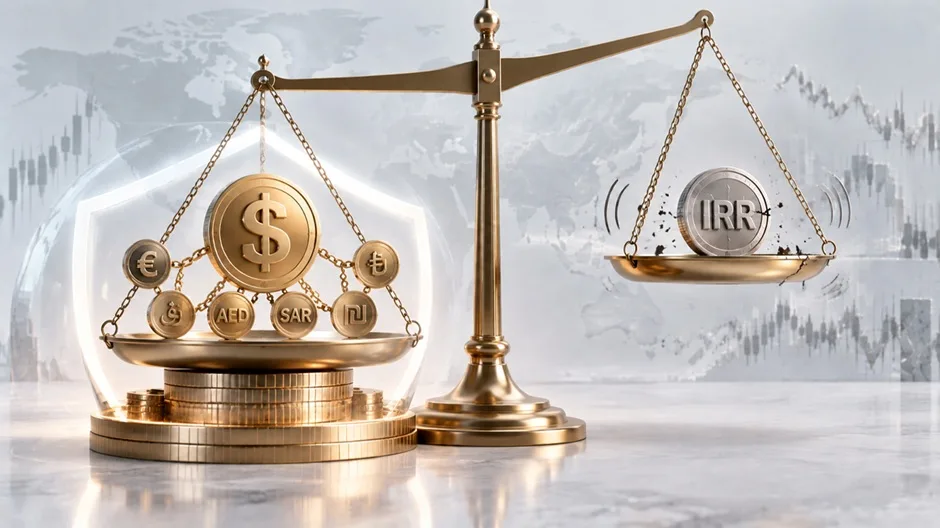
پایداری ارزها در برابر بحران وابستگی مستقیمی به رژیم ارزی و حجم ذخایر بانکهای مرکزی دارد. ارزهایی مانند درهم امارات، ریال عربستان و ریال قطر بهعلت اتصال مستقیم به دلار (Peg)، نوسان قیمتی تجربه نکردند و فشار بحران در این اقتصادها فقط از طریق نوسان درآمدهای نفتی و تراز ذخایر جذب شد.
در رژیمهای شناور، شِکِل با تکیه بر ذخایر ارزی بیش از ۲۱۲ میلیارد دلاری بانک مرکزی در بازه ۳٫۰۹ تا ۳٫۲۳ بهازای هر دلار مدیریت شد. بانک مرکزی ترکیه نیز با فروش ۷ تا ۸ میلیارد دلار از ذخایر خود، مانع ریزش سنگین لیر شد. در مقابل، ریال ایران بدون برخورداری از پشتوانه دلار یا ذخایر ارزی مداخلهای در این مقیاس، بیشترین نوسان را به ثبت رساند.
این تفاوتها برای معاملهگران چه معنایی دارد؟
هنگام تحلیل و بررسی نرخ یورو به تومان، همزمان باید دو متغیر مستقل را در نظر گرفت: ضعف جهانی یورو در برابر دلار و افت قدرت خرید تومان در بازار داخلی.
به همین علت، حتی در دورههایی که یورو در بازارهای بینالمللی روندی تضعیفی دارد، نرخ برابری آن با تومان در بازار ایران میتواند صعودی باشد؛ چرا که شدت افت ارزش پول ملی بهمراتب بیشتر از نوسانات منفی یورو در بازار جهانی است.
پیامدهای بازار و چشمانداز تبادلات مالی
بحرانهای ژئوپلیتیک اخیر نشان داد که واکنش ارزها به رویدادهای بینالمللی یکسان نیست. یورو بهعلت آسیبپذیری انرژی اروپا روندی فرسایشی را طی میکند، ریال ایران تحت تأثیر ریسکهای مستقیم اقتصادی بیشترین فشار را تاب میآورد و افغانی در غیاب درگیری مستقیم روندی مستحکم بروز میدهد. تفکیک محرکهای داخلی از روندهای جهانی، کلید درک صحیح نوسانات در مبادلات ارزی است.