
آقای وزیر به اصلاح ساختار بانکهای دولتی پرداخت
به نقل از ایسنا، موضوع ناترازی در بانکها در سالهای اخیر به یکی از معضلات کلیدی در نظام بانکی کشور تبدیل شده است؛ مشکلی که تنها به فقدان سرمایه و افزایش مطالبات معوق محدود نمیشود و جلوههای مختلفی از جمله کیفیت داراییها، ساختار درآمد و هزینه، بنگاهداری، رویکرد تخصیص منابع و کمبود شفافیت در صورتهای مالی بانکها را در بر میگیرد.
در چنین بستری، اظهارات جدید سیدعلی مدنیزاده - وزیر امور اقتصادی و دارایی - درباره بهبود ساختار بانکهای دولتی، میتواند به عنوان نشانهای از تغییر دیدگاه وزارت اقتصاد نسبت بهموضوع ناترازی تعبیر شود؛ دیدگاهی که در آن هدف، اصلاح بانکها به صورت ویژه و با توجه به ویژگیهای منحصر به فرد هر بانک است و نه تجویز یک نسخه عمومی برای همه بانکها.
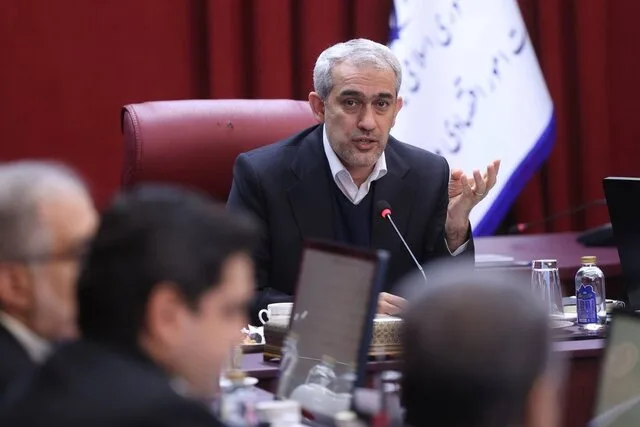
مدنیزاده در مجمع عمومی یکی از بانکها اظهار داشت که وزارت اقتصاد مشغول تدوین برنامهای جامع برای اصلاح ساختار تمام بانکهای دولتی است. به گفته وی، این برنامه اصلاحی برای هر بانک با هماهنگی معاونت بانکی و بیمه وزارت اقتصاد تهیه و قرار است از ابتدای مهر ماه به تدریج مورد بررسی و نهایی قرار گیرد.
این اظهارات در حالی مطرح میشود که اصلاح ناترازی بانکها، بدون درک عمیق وضعیت هر بانک و ریشههای مشکلات آن، عملاً غیر ممکن است. ساختار داراییها و بدهیها، نسبت کفایت سرمایه، میزان مطالبات غیرجاری، داراییهای غیرقابل استفاده و بنگاهداری هر بانک شرایط خاصی دارند و به همین خاطر برنامه اصلاحی نیز میبایست متناسب با این تفاوتها طراحی شود.
شفافیت؛ پیشنیاز اصلاحات بانکی
یکی از اصول مهم برنامهای که وزیر اقتصاد مطرح کرده، افزایش شفافیت اطلاعات بانکهای دولتی است.
مدنیزاده تصریح کرده که از سال آینده، مجامع بانکهای دولتی باید با رعایت استانداردهای مربوط به شرکتهای بورسی برگزار شوند و صورتهای مالی این بانکها بهطور منظم و در فواصل سهماهه ارائه گردد.
اهمیت این موضوع در این است که اصلاح ناترازی، بدون دسترسی به اطلاعات بهروز و قابل اعتماد دشوار خواهد بود. عدم انتشار بهموقع صورتهای مالی باعث میشود که ارزیابی تغییرات در داراییها، بدهیها، درآمدها و هزینهها برای ذینفعان و حتی تصمیمگیرندگان با تاخیر صورت گیرد. وزیر اقتصاد در این راستا بر لزوم ارائه اطلاعات مالی بانکهای دولتی بهطور شفاف و آنلاین برای عموم تاکید کرده است.
اصلاح ترازنامه؛ نکته کلیدی برنامه وزارت اقتصاد
بخش دیگری از اظهارات وزیر اقتصاد به اصلاح ساختار و ترازنامه بانکها مربوط میشود. ترازنامه در واقع نمای کلی از وضعیت مالی بانک است و مسائلی مانند انباشت مطالبات غیرجاری، داراییهای کمبازده یا منجمد، سرمایه ناکافی و عدم توازن میان منابع و مصارف میتواند در آن نمود پیدا کند.
در این راستا، اصلاح ساختار بانکها باید فراتر از صرف تزریق منابع یا افزایش سرمایه مقطعی باشد. در صورت عدم رفع مشکلات اساسی بانک، منابع جدید نیز ممکن است در مدت زمان کوتاهی دوباره به ناترازی دچار شوند.
برنامهای که مدنیزاده به آن اشاره کرده، از این جهت جالب توجه است که برای هر بانک یک برنامه اصلاح ساختار خاص تدوین خواهد شد. این برنامه میتواند بانک را در معرض مجموعهای از شاخصهای تعیینشده قرار دهد تا نشان دهد در یک بازه زمانی مشخص چه مقدار از مشکلات ساختاری آن حل شده است.
هدایت منابع بانکی به سوی پروژههای پیشرو
یکی دیگر از محورهای مورد توجه وزیر اقتصاد، نحوه تخصیص منابع بانکهای دولتی است. مدنیزاده اذعان کرده که بانکهای دولتی وابسته به وزارت اقتصاد بر اساس برنامههای استراتژیک دولت در پروژههای پیشرو و ارزآور مشارکت خواهند کرد.
با این حال، وی تصریح کرده که این رویکرد به معنی دستوری عمل کردن نیست و انتخاب پروژهها باید بر مبنای تخصص و ساختار هر بانک صورت پذیرد. این بخش از سیاست وزارت اقتصاد، ارتباط مستقیمی با اصلاح ساختار بانکها دارد. یکی از چالشهای عمده نظام بانکی، کیفیت تخصیص منابع است؛ به این معنا که منابع بانکی باید به سمت فعالیتهایی هدایت شود که علاوه بر تولید ارزش افزوده، قدرت بازپرداخت تسهیلات و جریان درآمدی پایدار برای بانک را نیز فراهم کنند.
مدنیزاده همچنین بر لزوم بهرهبرداری بیشتر از ابزارهای نوین بانکی تأکید کرده است.
اشاره وی به ابزارهایی نظیر اوراق گام و کارتهای الکترونیکی برای صادرکنندگان، نشان میدهد که سیاست وزارت اقتصاد صرفاً بر افزون کردن حجم تسهیلات بانکی متمرکز نیست.
علاوه بر این، بهکارگیری ابزارهای تأمین مالی زنجیرهای میتواند به بانک اجازه دهد منابع خود را به شکل هدفمندتری در اختیار بخش تولید قرار دهد و در عین حال فشار کمتری بر منابع نقد بانک وارد آورد. در این مدل، تأمین مالی بهجای متمرکز شدن صرف بر یک بنگاه، در زنجیره تولید و میان حلقههای مختلف آن انجام میشود.
با وجود این برنامهها، اصلاح ناترازی بانکها به عنوان یک روند زمانبر در نظر گرفته میشود و نمیتوان انتظار داشت که صرفاً با یک تصمیم یا اقدام، مشکلات انباشته نظام بانکی حل گردد. اصلاح ساختار سرمایه، تعیین تکلیف داراییهای غیرقابل استفاده، کنترل رشد نامتوازن ترازنامه، بهبود کیفیت تسهیلات، افزایش درآمدهای پایدار و کاهش هزینههای غیرضروری، مجموعهای از اقداماتی است که باید به طور همزمان انجام شود.
پایان پیام