
تسهیلاتیارها؛ آسانسازی وام یا بار اضافی برای وامگیرندگان؟!
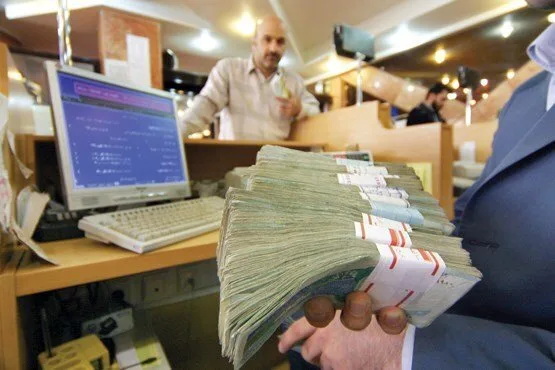
به نقل از ایسنا، یکی از مسائل کلیدی که برای دارندگان وام مطرح میشود، تفاوتهای میان یک تسهیلاتیار رسمی و یک واسطه وام، میزان کارمزد دریافتی، نقش واقعی بانک در ارائه تسهیلات، و همچنین مجوزهای قانونی این شرکتهاست.
تسهیلاتیار طبق تعریف بانک مرکزی، به عنوان یک واحد تجاری، وظیفه تسهیل فرآیند اعطای تسهیلات را بر عهده دارد و این کار را از طریق جلب همکاری بین مؤسسه اعتباری، مشتری و تأمینکننده کالا و خدمات انجام میدهد. در دیماه ۱۴۰۲، بانک مرکزی با ارائه یک بخشنامه، نخستین چارچوب رسمی همکاری میان مؤسسات اعتباری و این شرکتها را مشخص کرد. هدف اصلی این اقدام، تسهیل در اعطای تسهیلات، به خصوص تسهیلات خرد و بهرهبرداری از ظرفیتهای فناوری مالی بود.
با این حال، یک نکته مهم وجود دارد؛ تسهیلاتیارها به عنوان بانک شناخته نمیشوند و در چارچوب تعریف بانک مرکزی، تأمینکننده منابع اصلی تسهیلات تلقی نمیگردند. مسئولیت اعطای وام، رعایت اصول قانونی، ارزیابی اعتبار و تأمین تضامین همچنان به دوش بانک خواهد بود.
طبق قوانین اعلام شده، تعامل بانک با تسهیلاتیار تنها درصورتی مجاز است که مقررات بانک مرکزی رعایت شوند. بانکها موظفاند در اعطای وام از طریق این شرکتها، همان قوانین را رعایت کنند که در وامگذاری مستقیم به کار میروند؛ نظیر نرخ سود مصوب، مقدار وام، تأمین کافی و استفاده از قراردادهای قانونی استاندارد.
علاوه بر این، در زمینه جابهجایی پول نیز محدودیتهایی وجود دارد. بانک نمیتواند مبلغ اصلی تسهیلات را به حساب تسهیلاتیار منتقل کند و باید وجه را مستقیماً به حساب تأمینکننده کالا یا خدمات واریز کند. همچنین، اقساط وام نیز باید به حساب مؤسسه اعتباری واریز شود و نه به حساب تسهیلاتیار.
آیا تسهیلاتیارها مجوز وامدهی از بانک مرکزی دارند؟
بانک مرکزی بهطور رسمی چارچوب همکاری بانکها با شرکتهای تسهیلاتیار را تایید کرده و ضوابط ناظر به این همکاری را به وضوح تعریف کرده است؛ اما این به معنای این نیست که به این شرکتها مجوزی برای فعالیت مستقل به عنوان وامدهنده صادر شده است.
به واقع، بخشنامه سال ۱۴۰۲ تنها بر چگونگی همکاری مؤسسات اعتباری و همچنین تسهیلاتیاران تأکید دارد؛ بنابراین اگر شرکتی فقط کلی بگوید که قراردادهای متعددی با بانکها دارد، این به معنای تأسیس یک بانک یا مؤسسه اعتباری تلقی نمیشود که حق اعطای تسهیلات به طور مستقل را داشته باشد.
موضوع کارمزد؛ هزینهای که باید با دقت بررسی شود
یکی از ابهامات مهم در رابطه با بازار تسهیلاتیار، هزینهای است که متقاضیان برای دریافت وام میپردازند. بر اساس دستورالعملهای بانک مرکزی، درآمد تسهیلاتیار به واسطه کارمزدهایی است که مؤسسات اعتباری بابت خدمات ارائه شده برای این همکاری میپردازند و به معنای واقعی، دریافت کارمزد مستقیم از مشتری یا فروشنده کالا در این چارچوب متناسب نیست.
علاوه بر این، در خرداد ۱۴۰۳، بانک مرکزی به روشنی به شبکه بانکی اعلام کرد که همکاری با تسهیلاتیاران باید در راستای بخشنامههای صادره انجام شود و نرخ سود مؤثر تسهیلات نمیتواند از نرخهای اعلامشده فراتر رود.
بنابراین، نمیتوان برای همه شرکتهایی که در میدان وام فوری، تسهیلات کلان یا تسهیلات یار فعالیت دارند، نرخ کارمزد ثابتی تعیین کرد. هزینهها، مدل قرارداد و حتی مشروعیت دریافت آن بستگی به شرایط هر معامله دارد.
بانک مرکزی همچنین در شهریور ۱۴۰۵ در ابلاغیه جدید خود در خصوص کارمزد خدمات بانکی، بر این نکته تأکید کرده است که هیچ وجهی تحت عنوان کارمزد خدمات بانکی خارج از مقادیر تایید شده نمیتواند مطالبه شود.
تفاوت دریافت وام از بانک با مراجعه به واسطه چیست؟
تفاوت اصلی در نقش واسطه، هزینههای مربوط به آن و مسئولیت قرارداد است. اگر مشتری به طور مستقیم به بانک مراجعه نماید، رابطه حقوقی بین مشتری و بانک شکل میگیرد و شرایط نرخ سود، مدت بازپرداخت، وثایق و دیگر ابهامات وفق مقررات و قراردادهای بانک تعیین میشود.
اما در سیستم تسهیلاتیار، این شرکت میتواند بخشی از مراحل را به گونهای دیجیتال و ساده نماید؛ از معرفی مشتری به بانک و تأمینکننده کالا گرفته تا ارائه خدمات فناوری و تسهیل فرایند اعتبارسنجی. در این ساختار، مزیت اصلی برای مشتری میتواند به کاهش زمان و پیچیدگی مربوط باشد.
چرا برخی متقاضیان به این شرکتها مراجعه میکنند؟
قسمت عمدهای از جذابیت این بازار ناشی از دشواریهای موجود در دریافت تسهیلات بانکی میباشد. متقاضی میتواند با مشکلاتی نظیر محدودیت اعتباری، تضامین، میانگین حسابها، رتبه اعتباری یا صفهای طولانی برای دریافت وام روبهرو باشد و یک شرکت واسطه میتواند وعده دهد که این فرآیند را سریعتر به انجام میرساند.
علاوه بر این، بازار لندتکها نیز در حال رشد است. بر اساس گزارشهای منتشرشده در مورد بازار سال ۱۴۰۳، حدود ۲۰ پلتفرم تسهیلاتیار بیش از ۶۷۰ هزار وام به ارزشی مازاد بر ۳۷ هزار میلیارد تومان پرداخت کردهاند؛ بدین ترتیب، با وجود اینکه این بخش هنوز در مقایسه با کل سیستم بانکی کوچک محسوب میشود، اما به یکی از جنبههای قابل توجه خدمات مالی دیجیتال بدل گردیده است.
در خاتمه، مهمترین نکته برای متقاضیان این است که هر شرکتی که در زمینه وام فعال است، نمیتواند به عنوان تسهیلاتیار مورد تأیید بانک مرکزی شناسایی شود .
شرکت واقعی تسهیلاتیار در تعریف بانک مرکزی، به عنوان واسط ارتباطی میان بانک، مشتری و تأمینکننده کالا و خدمات شناخته میشود و تعامل بانک با آن باید در پیروی از قوانین بانک مرکزی شکل گیرد. در مقابل، شرکتی که فقط با تبلیغ ارائه وامهای کلان فوری با دریافت درصدی از مبلغ وام مشغول به فعالیت است، لزوماً در این چارچوب قرار نمیگیرد.
بدین ترتیب، پیش از پرداخت هرگونه وجه، متقاضی باید از بانک مربوطه استعلام کند که آیا شرکت اعلامشده واقعاً با آن بانک قرارداد دارد، قرارداد تسهیلات با کدام نهاد بسته میشود، نرخ سود مؤثر و تمامی هزینههای مربوط به دریافت تسهیلات چقدر است، و کارمزد پرداختی برای چه خدماتی اعمال میشود و آیا این موضوع در قرارداد رسمی بانک و شرکت به رسمیت شناخته شده است یا خیر.
انتهای پیام