
از عدم تعادل تا مرکز انرژی/ اهمیت واردات گاز از ترکمنستان چیست؟
ساعت 24 - به دنبال افت تولید گاز داخلی و افزایش نگرانیها درباره تأمین انرژی، بار دیگر بازگشت به واردات گاز از ترکمنستان بهعنوان یکی از گزینههای موجود در اختیار سیاستگذاران مطرح شده است.
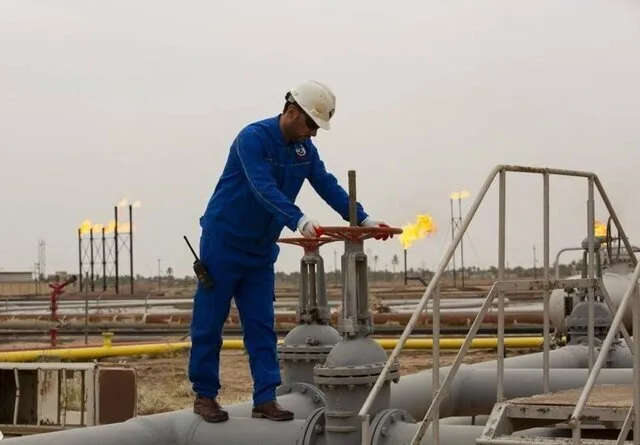
باشگاه خبرنگاران جوان؛ محبوبه کباری - افت ظرفیت تولید گاز طبیعی ایران به دنبال حملات اخیر به تأسیسات تولیدی، نیاز به تدابیر عاجل برای مدیریت عدم تعادل انرژی را تشدید کرده است. برآوردها نشان میدهد که از ظرفیت متوسط تولید روزانه ۷۵۰ میلیون مترمکعب گاز کشور، شاهد از دست رفتن حدود ۲۰۰ میلیون مترمکعب از این ظرفیت هستیم. با وجود اقدامات اولیه برای احیای برخی از ظرفیتهای میادین آسیبدیده و کاهش مصرف در بخش خانگی، کسری قابل توجهی در شبکه گاز کشور همچنان باقی مانده است.
طبق برآوردهای موجود، با بازیابی روزانه حدود ۹۰ میلیون مترمکعب از ظرفیت تولید و صرفهجویی روزانه حدود ۲۰ میلیون مترمکعبی در مصرف خانگی، کسری روزانه گاز به تقریباً ۹۰ میلیون مترمکعب میرسد. اگر صادرات گاز به ترکیه و عراق متوقف شود، این کسری به حدود ۶۰ میلیون مترمکعب در روز کاهش مییابد؛ وضعیتی که ضرورت بررسی و اجرای مسیرهای جایگزین تأمین گاز را بیشتر نمایان میکند.
در چنین اوضاعی، واردات گاز از ترکمنستان به علت برخورداری از زیرساختهای مناسب انتقال، همجواری جغرافیایی و سابقه همکاری دو کشو، بهعنوان یکی از گزینههای قابلارزیابی برای کاهش فشار بر شبکه گاز ایران مطرح میشود.
چرا واردات گاز اهمیت دارد؟
یکی از مشکلات ساختاری صنعت گاز ایران، تمرکز غالب تولید در نواحی جنوبی کشور و وابستگی بسیار بالای شبکه به میدان پارس جنوبی است. این وضعیت، به ویژه در فصل سرد سال و همزمان با افزایش تقاضای گرمایشی، موجب محدودیت در انتقال گاز به نواحی شمالی و شمالشرقی میشود.
برآوردهای ارائهشده حاکی از آن است که استانهای مجاور نوار شمالی و شمالشرقی، مانند مازندران، گلستان و خراسان شمالی، در زمره مناطق با آسیبپذیری بالاتر قرار دارند. تخمین زده شده است که حدود سه میلیون مشترک در شهرهای این نواحی ممکن است با کاهش فشار یا قطع گاز مواجه شوند. همچنین استانهایی نظیر خراسان رضوی، خراسان جنوبی، آذربایجان شرقی، ایلام و لرستان نیز در معرض درجاتی از عدم ثبات شبکه قرار دارند.
واردات گاز از ترکمنستان میتواند بخشی از نیازهای مناطق نزدیک به مرزهای شمالی را تأمین کند و بار فشار بر خطوط انتقال سراسری را کاهش دهد و در نتیجه، جریان بهتر گاز از جنوب به سایر نقاط کشور را تسهیل کند. یکی از مزیتهای این روش این است که گاز وارداتی میتواند در نزدیکی مناطق مصرف به کار گرفته شود و لذا نیازی به انتقال کامل حجم مورد نیاز از میادین جنوبی نخواهد بود.
از سوی دیگر، تأمین گاز مورد نیاز نیروگاهها اهمیت اقتصادی این تصمیم را مضاعف میسازد. طبق محاسبات ارائهشده، هزینه تأمین سوخت مورد نیاز با گازوئیل حدود ۹ میلیارد و ۴۶۰ میلیون دلار و تأمین همان حجم انرژی با استفاده از گاز وارداتی تقریباً ۳ میلیارد و ۵۴۷ میلیون دلار تخمین زده شده است. بنابراین، تفاوت هزینه دو سناریو به حدود ۵ میلیارد و ۹۱۳ میلیون دلار میرسد.
این برآورد نشان میدهد که واردات گاز میتواند در صورت تحقق قیمتهای مورد توافق و امکان جایگزینی موثر گازوئیل، هزینه تأمین سوخت نیروگاهها را کاهش دهد. همچنین، کاهش مصرف سوخت مایع در داخل کشور میتواند منجر به تخصیص بخشی از فرآوردههای نفتی به مصارف دیگر یا صادرات گردد. البته تحقق این مزیت به قیمت نهایی گاز وارداتی، هزینههای انتقال و وضعیت عملیاتی نیروگاهها وابسته است.
ترکمنستان؛ همسایهای با ظرفیت همکاری بیشتر
در میان گزینههای موجود برای واردات گاز، از جمله روسیه و قطر، ترکمنستان به دلیل موقعیت جغرافیایی و زیرساختهای انتقال، از قابلیتهای خاصی برخوردار است. اطلاعات نشان میدهند که دو خط لوله فعال میان ایران و ترکمنستان با ظرفیت روزانه مجموعاً حدود ۳۰ میلیون مترمکعب وجود دارد که میتواند مبنای ازسرگیری واردات مستقیم گاز را فراهم سازد.
علاوهبر این، در سال ۱۴۰۳ توافقنامهای برای همکاری در زمینه گاز بین دو کشور به امضا رسید؛ توافقنامهای که در صورت پیگیری و تبدیل به قرارداد اجرایی، میتواند – زمینه احیای واردات در مقیاس وسیعتر را مهیا کند.
قیمت نیز یکی از شاخصهای کلیدی در این همکاری است. طبق اطلاعات موجود، قیمت صادرات گاز ترکمنستان به چین حدود ۲۹ سنت به ازای هر مترمکعب ذکر شده است. با توجه به همجواری ایران و ترکمنستان و کوتاهتر بودن مسیر انتقال، میتوان در خصوص رسیدن به قیمت رقابتی مذاکره کرد. برآوردها حتی قیمت ۳۰ سنت به ازای هر مترمکعب را نیز در صورت مقایسه با هزینههای تأمین انرژی جایگزین، منطقی قلمداد میکنند؛ گرچه قیمت نهایی به توافقات دوجانبه و شرایط قرارداد بستگی خواهد داشت.
بعلاوه، ترکمنستان به منظور توسعه بازارهای صادراتی خود با چالشهایی از جمله گسترش مسیرهای فروش و تنوعبخشی به مشتریان مواجه است. ایران نیز میتواند از موقعیت جغرافیایی خود بهعنوان یک مسیر انتقال گاز به بازارهای منطقه استفاده کند؛ ظرفیتی که در صورت طراحی قراردادهای مناسب، میتواند منافع دو طرف را تأمین کند.
از قرارداد ۱۳۷۶ تا ضرورت احیای تجارت گاز
تجارت گاز میان ایران و ترکمنستان از سال ۱۳۷۶ با امضای قراردادی ۲۵ ساله آغاز شد. در آغاز، واردات روزانه با حجم حدود ۱۶ میلیون مترمکعب انجام میشد و سپس زیرساختهای انتقال، از جمله خط لوله دولتآباد ـ سرخس، گسترش یافت.
با افزایش اختلافنظرها بر سر قیمت و تسویه حسابها، واردات مستقیم گاز از ترکمنستان در سال ۱۳۹۷ متوقف شد. این اختلافات در ادامه به مراجع بینالمللی و محکومیت ایران در سال ۱۳۹۹ انجامید. متوقف شدن واردات مستقیم، علاوه بر کاهش حجم مبادلات دوجانبه، ضرورت ایجاد سازوکارهای مطمئن برای پرداخت و تسویه قراردادهای انرژی را نمایان کرد.
اما همکاری میان دو کشور در سالهای بعد به طور کامل متوقف نشد. در سال ۱۴۰۰، قرارداد سوآپ گاز میان ترکمنستان، ایران و جمهوری آذربایجان به امضا رسید. همچنین در سال ۱۴۰۳، توافقاتی برای همکاری گازی و گسترش مبادلات سوآپ بهوجود آمد. با این وجود، گفته میشود که توافق واردات گاز در سال ۱۴۰۵ هنوز به مرحله عملیاتی مطلوب نرسیده است.
اکنون، با توجه به وضعیت تولید و مصرف داخلی، پیگیری این توافقها میتواند در چارچوب یک برنامه فوری و میانمدت مورد توجه قرار گیرد.
ناترازی گاز ممکن است صنعت برق و تولید را دچار مشکلات جدی کند
محمد میرزائی، نماینده مجلس شورای اسلامی، با اشاره به آسیبهای وارده به زیرساختهای تولید گاز و نیاز به برنامهریزی برای فصل سرد، بر اولویت مدیریت همزمان عرضه و تقاضای انرژی تأکید کرد.
او خاطرنشان کرد: «آسیبهای واردشده از سوی دشمن امریکایی-صهیونی به بخشهایی از زیرساختهای تولیدی پارس جنوبی، باعث کاهش تقریباً ۲۰ درصدی ظرفیت تولید روزانه گاز طبیعی کشور شده است. با در نظر گرفتن زمانبر بودن روند بازیابی کامل این ظرفیت، که بین دو تا سه سال تخمین زده میشود، تغییر رویکرد به سمت بهینهسازی مصرف و کاهش تلفات با همکاری بخش خصوصی و جامعه، یک اولویت و ضرورت ملی است.»
این نماینده مجلس همچنین نسبت به فراروی ناترازی گاز در فصل سرد هشدار داد و افزود که افزایش تقاضای گرمایشی میتواند فشار به شبکه انتقال را بیشتر کند و احتمال خطر افت فشار یا قطع گاز در انتهای شبکه را ایجاد نماید. به گفته وی، برنامهریزی برای مدیریت بحران باید قبل از آغاز روزهای سرد انجام گیرد و نباید به زمان اوج مصرف موکول شود.
میرزائی همچنین به ارتباط میان زنجیره تأمین گاز، برق و تولید صنعتی و کشاورزی اشاره کرد و یادآور شد: «در زمان اوج مصرف در فصل زمستان، تخصیص حداکثری گاز طبیعی به بخش خانگی، تأمین سوخت نیروگاهها و صنایع را با محدودیتهای جدی مواجه خواهد کرد.»
وی با تاکید بر سهم بالا و اهمیت نیروگاههای حرارتی در تولید برق کشور، ناترازی گاز را عاملی اساسی برای پایداری شبکه برق، تداوم فعالیت صنایع و واحدهای کشاورزی، حفظ اشتغال و شاخصهای اقتصادی تلقی نمود.
اگرچه سخنان این نماینده به مدیریت تقاضا و اصلاح الگوی مصرف معطوف است، اما واردات گاز نیز میتواند به عنوان یکی از ابزارهای مدیریت عرضه در کنار بهینهسازی مصرف و احیای ظرفیت تولید، در برنامه مواجهه با ناترازی به کار رود.
پیش از این، سعید توکلی معاون وزیر نفت اعلام کرده بود که در جنگ تحمیلی اخیر ظرفیت تولید روزانه ۲۳۰ میلیون مترمکعب گاز از بین رفته است که با تلاش همکاران، پیشبینی میشود حدود ۱۰۰ میلیون مترمکعب آن قبل از آغاز فصل سرد جبران گردد؛ اما با این حال، ۱۳۰ میلیون مترمکعب بر ناترازی گاز کشور افزوده خواهد شد.
سعید توکلی، مدیرعامل شرکت ملی گاز ایران، در برنامه خبری با اشاره به آسیبدیدگی چهار پالایشگاه عسلویه در ۲۷ اسفند، عنوان کرد که در پی این سانحه، ظرفیت تولید روزانه ۲۳۰ میلیون مترمکعب گاز از بین رفته است و انتظار میرود که با تلاش همکاران، این مقدار قبل از آغاز فصل سرد تقریباً ۱۰۰ میلیون مترمکعب جبران شود؛ به هر حال، ۱۳۰ میلیون مترمکعب به ناترازی گاز کشور افزوده خواهد شد.
توکلی با اشاره به اینکه میزان گاز ورودی به شبکه امسال تقریباً ۱۳ تا ۱۴ درصد کمتر از سال گذشته بوده است، تصریح کرد: علیرغم کاهش میزان گاز ورودی، تحویل گاز به نیروگاهها از نظر درصدی تقریباً در همان سطح سال قبل حفظ شده و سوخت مورد نیاز همه صنایع تأمین گردیده است.
وی اضافه کرد: در بخش صنایع کوچک و کسبوکارهایی که با وجود مصرف کمتر، تأمین اشتغال بالایی دارند، همچنین یک میلیارد مترمکعب افزایش تحویل گاز ثبت شده است.
مدیرعامل شرکت ملی گاز ایران با اشاره به اقدامات انجامشده برای آمادگی در فصل سرد سال خاطرنشان کرد: تمامی تعمیرات اساسی و نیازهای لازم برای بهبود پایداری شبکه، از جمله در پالایشگاهها، شبکه انتقال، ایستگاههای تقویت فشار و بخش توزیع به انجام رسیده است و امیدواریم با آمادگی مناسب و طبق برنامه وارد فصل سرد شویم.
الزامات راهاندازی واردات
تبدیل ظرفیت همکاری ایران و ترکمنستان به یک جریان پایدار واردات نیازمند اقدامات دیپلماتیک، مالی و فنی است. اولین گام، پیگیری تفاهمنامه سال ۱۴۰۳ در سطوح عالی سیاسی و ایجاد سازوکاری مستمر برای مذاکره و رفع موانع اجرایی میباشد.
در زمینه مالی، تعیین یک مسیر مطمئن برای پرداختها از طریق همکاری بانکهای مرکزی دو کشور یا طراحی سازوکار شفاف تهاتر میتواند دغدغههای مربوط به تسویه حسابها را تسکین دهد. تجربه اختلافات گذشته نشان میدهد که تعیین دقیق تعهدات مالی، زمانبندی پرداختها و ضمانت اجرایی قرارداد باید از ابتدا در توافقها لحاظ شود.
علاوهبر این، انعقاد یک قرارداد بلندمدت، با تعیین حجم واردات، فرمول قیمتگذاری و شرایط تجدیدنظر قیمت، برای ایجاد اطمینان متقابل ضروری است. بر اساس توصیههای ارائهشده، شروع با دریافت روزانه حداقل ۳۰ میلیون مترمکعب گاز در گام اولیه، افزایش آن به ۵۰ میلیون مترمکعب در طی یک سال و حرکت به سوی ظرفیت روزانه ۱۰۰ میلیون مترمکعب در افق پنجساله، قابل بررسی است. دستیابی به این اهداف به ظرفیت واقعی صادرات ترکمنستان، توسعه زیرساختهای انتقال و توافقات طرفین متکی خواهد بود.
در زمینه قیمتگذاری نیز پیشنهاد شده که پایه محاسبه قیمت گاز، بهجای استفاده از شاخصهای مرتبط با گازوئیل در اروپا، بر اساس ارزش نفت تعیین شود. ارائه مشوقهای تجاری، مانند تسهیل دسترسی ترکمنستان به بازارهای منطقه و امکان تسویه بخشی از تعهدات با تحویل گاز یا تهاتر خدمات فنی و مهندسی، میتواند ضمن مذاکرات مورد بررسی قرار گیرد.
واردات گاز و چشمانداز تبدیل ایران به یک هاب انرژی در منطقه
توسعه واردات گاز از ترکمنستان بهعنوان یک اقدام برای جبران کسری موقتی نیست، بلکه میتواند جزء اصلی یک استراتژی جامعتر ایران برای تبدیل شدن به مرکز مبادلات انرژی منطقه محسوب گردد. بند «ت» ماده ۴۴ قانون برنامه پنجساله هفتم پیشرفت، تبدیل ایران به هاب انرژی منطقه را با هدفگذاری سالانه برای ۴۰ میلیارد مترمکعب صادرات و ۲۰ میلیارد مترمکعب واردات گاز طبیعی مطرح نموده است.
ایران با بهرهمندی از موقعیت جغرافیایی عالی میان تولیدکنندگان و مصرفکنندگان عمده انرژی، قابلیت توسعه تجارت مستقیم گاز، سوآپ و ترانزیت منطقهای را داراست. ظرفیتهای صادراتی و قراردادهای مورد بحث برای عراق، ترکیه و پاکستان نشان میدهد که توسعه واردات و تکمیل مسیرهای انتقال میتواند با برنامههای صادراتی کشور ارتباط پیدا کند؛ البته هرگونه گسترش صادرات باید با توجه به تعهدات داخلی و اولویت تأمین پایدار مصرفکنندگان ایرانی انجام گردد.
در نهایت، احیای واردات گاز از ترکمنستان میتواند بخشی از فشار ناشی از عدم تعادل را کاهش دهد، اما موفقیت آن مستلزم سرعت مذاکرات، قیمت رقابتی، تسویه مالی مطمئن و مدیریت همزمان مصرف خواهد بود. ترکیب واردات هدفمند، بازسازی ظرفیتهای آسیبدیده، افزایش زیرساختها و اجرای برنامههای بهینهسازی مصرف میتواند شرایط تأمین انرژی پایدارتر و کاهش آسیبپذیری شبکه گاز کشور را فراهم آورد.