
چهار سناریوی پیشروی بازار نفت در سایه حملات به کشتیرانی
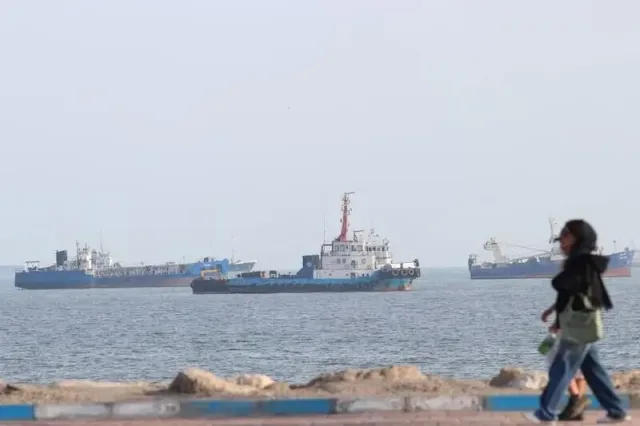
در روز چهارشنبه ۱۴ اکتبر، قیمت نفت برنت به مرز ۱۰۷ دلار نزدیک شد همزمان با گزارشی که از حمله به یک کشتی کانتینری و یک نفتکش در تنگه هرمز حکایت دارد. آنچه این تحولات را حائز اهمیت میکند، تنها خود حملات نیست، بلکه ادعایی است که رویترز به نقل از مقامهای ایرانی مطرح کرده است. گزارش شده است که ایران طی حدود ۱۰ روز اخیر به شیوههای جدیدی برای هدفگیری کشتیها روی آورده و هدف این اقدامها اعلام شده، حفظ قیمت بالای نفت و تأثیرگذاری بر انتخابات میاندورهای آمریکا است.
به نقل از دنیای اقتصاد، جزییات این تاکتیکها به طور دقیق منتشر نشده و این روایت باید بهعنوان ادعای یک طرف درگیر ارزیابی شود و نه به عنوان یک واقعیت اثبات شده. اگر این ارزیابی با شواهد میدانی تأیید شود، آنگاه حملات به کشتیرانی به چیزی فراتر از یک اقدام نظامی تبدیل خواهد شد و میتواند به ابزاری برای تشدید هزینههای اقتصادی و سیاسی طرف مقابل بدل گردد.
در چنین شرایطی، حتی اگر صادرات بهطور کامل متوقف نشود، احتمال اختلال در عرضه برای بالا نگه داشتن قیمتها کافی خواهد بود. پریانکا ساچدوا از شرکت فیلیپ نوا بر این باور است که اظهارات منتسب به مقامهای ایرانی میتواند ابعاد سیاسی تلاشها برای کنترل قیمت انرژی را برجسته کند. جووانی استائونوو از بانک یوبیاس نیز بر این باور است که حملات به کشتیها به همراه درگیریهای عربستان و حوثیها از عوامل اصلی حفظ قیمت نفت بالای ۱۰۰ دلار هستند. نکته کلیدی در بازار این است که نگرانیها نه تنها متوجه نفت فعلی است که صادر میشود، بلکه به احتمال کاهش صادرات در آینده نیز مربوط میشود.
بازگشت بدون اطمینان عرضه
در اولین نگاه، آمار تولید نشاندهنده بهبود عرضه است. بر اساس دادههای اوپک، تولید اوپکپلاس در سپتامبر بهطور متوسط به ۳۹ میلیون بشکه در روز رسید که حدود ۹۰۰ هزار بشکه بیشتر از ماه اوت است. عربستان نیز تولید خود را به ۸ میلیون بشکه در روز افزایش داده که بیش از ۲ میلیون بشکه بالاتر از ماه گذشته است. افزایش بارگیری از پایانههای خلیج فارس پس از اختلال در خط لوله شرق به غرب بخشی از تلاشهای ریاض برای حفظ صادرات محسوب میشود. اما این ارقام سوالات مهمی را مطرح میکند: اگر افزایش تولید عربستان بیشتر از افزایش کل تولید اوپکپلاس بوده، سایر اعضا چه وضعیتی دارند؟ بهنظر میرسد ارقام یادشده حاکی از کاهش خالص تولید سایر اعضا باشد که باید با دادههای تفصیلی اوپکپلاس مورد بررسی قرار گیرد.
در این شرایط، رشد جهانی عرضه بهجای آنکه نشانهای از بهبود عمومی باشد، ممکن است نتیجه افزایش تولید یک بازیگر کلیدی باشد. این تمرکز، اهمیت امنیت زیرساختهای عربستان را دوچندان میسازد. گزارشها از حملات حوثیها به اهدافی در عربستان، از جمله تاسیسات مرتبط با آرامکو، حکایت دارند و وزارت انرژی عربستان نیز از وقوع آتشسوزی محدود خبر داده است. با این حال، برای ارزیابی تأثیر این حملات بر بازار، باید بین آسیب به یک ساختمان، اختلال در یک تاسیسات عملیاتی و توقف واقعی صادرات تمایز قائل شد. این رویدادها لزوماً به معنای کاهش فوری عرضه نیستند، اما میتوانند ریسک اختلالهای آینده را افزایش دهند.
ادعای عبور روزانه بیش از ۱۹ میلیون بشکه نفت خام از تنگه هرمز تحت اسکورت نظامی آمریکا نیز بدون مشخص شدن بازه زمانی، مبنای محاسبه و سهم واقعی محمولههای اسکورتشده، معیار روشنی برای سنجش بازگشت امنیت نیست. حجم عبور نفت به تنهایی، نشان نمیدهد که تجارت با چه هزینهای انجام میشود یا تا چه اندازه میتوان به تداوم آن اطمینان داشت. تضاد اصلی در همینجاست: ممکن است صادرات ادامه یابد و تولید افزایش یابد؛ اما بازار همچنان برای احتمال اختلالات آینده حق بیمه ریسک جلب کند. در بازار نفت، بازگشت بشکهها به معنای بازگشت اطمینان نیست.
گلوگاه دوم؛ دیزل
حتی اگر عبور بشکهها از تنگه هرمز تسهیل شود، بحران فرآوردههای نفتی همچنان وجود دارد. بر اساس گزارش آژانس بینالمللی انرژی، حاشیه سود پالایش دیزل در سپتامبر به حدود ۹۵ دلار در هر بشکه نزدیک شد؛ سطحی بیسابقه که نشاندهنده محدودیتهای عرضه و تنگنای بازار فرآوردهها است. صادرات دیزل از خاورمیانه و روسیه نیز بهطور کلی حدود ۱.۳ میلیون بشکه در روز کاهش یافته است. آژانس هشدار داده که محدودیت در عرضه ممکن است تا ماههای آغازین سال آینده ادامه یابد؛ زیرا کاهش ذخایر در خارج از فصل معمول برداشت، با کاهش تولید در آستانه اوج تقاضای زمستانی همزمان شده است. حتی اگر فعالیت پالایشگاهها تا پایان سال به تدریج بهبود یابد، افزایش تولید لزوماً برای جبران کسری انباشته کافی نخواهد بود. در این بین، درباره نقش روسیه نظرات متنوعی وجود دارد.
برخی فعالان بازار، از جمله هیروشی کیکوکاوا از نیسان سکیوریتیز، بر این عقیدهاند که افزایش صادرات دیزل روسیه میتواند عاملی برای کاهش نوسانات قیمتها باشد. در مقابل، آژانس بینالمللی انرژی بر محدودیت ظرفیت پالایش فعال روسیه تأکید کرده و بر این باور است که تعدیل محدودیتهای صادراتی به تنهایی تغییر محسوسی در توازن بازار ایجاد نخواهد کرد. این اختلاف نشان میدهد که بازار ممکن است به وعده افزایش صادرات واکنش نشان دهد، پیش از آنکه روشن شود آیا ظرفیت تولید و عرضه فیزیکی برای تحقق آن وجود دارد یا خیر؟
در بازار فرآوردهها، اعلام سیاستی با بازگشت واقعی محمولهها به بازار یکسان نیست. پیامد این وضعیت فراتر از قیمت سوخت است. دیزل در جابجایی، کشاورزی، صنعت و زنجیره توزیع کالا نقش کلیدی ایفا میکند؛ بنابراین افزایش قیمت آن میتواند هزینه تولید و حملونقل را افزایش داده و بر تورم تاثیر بگذارد. از این دیدگاه، بخشی از تعدیل بازار ممکن است نه از طریق افزایش عرضه، بلکه از بابت کاهش مصرف، افت فعالیتهای اقتصادی و کاهش تقاضا اتفاق بیفتد. آژانس بینالمللی انرژی برای سال ۲۰۲۶ از انقباض روزانه ۲.۶ میلیون بشکهای تقاضای جهانی نفت خبر داده است. اگر برآورد در مورد سهم ۲۵ درصدی دیزل در این کاهش درست باشد، معادل آن به حدود ۶۵۰ هزار بشکه در روز میرسد. با این حال، این عدد باید به عنوان محاسبهای بر اساس برآوردهای آژانس در نظر گرفته شود و نه لزوماً به عنوان دادهای که مستقیماً در گزارششان اعلام شده باشد.
چه کسی از قیمت بالا سود میبرد؟
ایران: اظهارات منتسب به مقامهای ایرانی نشان میدهد که تاثیر بر روی قیمت انرژی و سیاست داخلی آمریکا یکی از اهداف این حملات بهشمار میآید. با این وجود، ارزیابی این راهبرد نیازمند بررسی شواهد میدانی و تفکیک اهداف اعلامشده از پیامدهای واقعی آن است. قیمت بالای نفت ممکن است برای برخی صادرکنندگان درآمد بیشتری ایجاد کند؛ اما افزایش هزینههای حملونقل، محدودیت فروش و ریسک صادرات ممکن است بخشی از این منفعت را کاهش دهد.
ایالات متحده: هزینه بالای سوخت میتواند فشار اقتصادی و سیاسی بیشتری بر دولت آمریکا وارد آورد. تعدیل برخی از محدودیتها در صادرات فرآوردههای روسیه یا تلاش برای استفاده از ذخایر راهبردی، در صورت تأیید و استمرار، باید با این ملاحظهها مورد تأمل قرار گیرد؛ اگرچه نمیتوان تمامی این تصمیمات را صرفاً به ملاحظات انتخاباتی نسبت داد. آزادسازی ذخایر نیز بهعنوان ابزاری برای تعدیل اختلالات عرضه شناخته میشود، نه بهعنوان راهحلی بیپایان برای تولید و صادرات پایدار.
عربستان: ریاض با دو ضرورت همزمان مواجه است: حفظ جریان صادرات و محافظت از زیرساختهایی که بخش عمدهای از عرضه جهانی به آن متکی است. هر اندازه تمرکز عرضه بر تعدادی محدودتر از تولیدکنندگان و مسیرها افزایش یابد، اثر بالقوه اختلال در هر یک از این گرهها نیز بیشتر خواهد شد.
مصرفکنندگان: آنها معمولا در انتهای زنجیره قرار دارند، اما سهم عمدهای از هزینه را متحمل میشوند. افزایش قیمت دیزل میتواند از طریق افزایش کرایهها، هزینه تولید و قیمت کالاها به مصرفکنندگان منتقل شود؛ حتی اگر قیمت نفت خام پس از مدتی کاهشی یابد.
چهار سناریو برای بازار
سناریوهای ارائهشده در زیر قطعی نیستند و هر یک به مجموعهای از فرضها درباره امنیت مسیرها، تولید، پالایش و رفتار مصرفکنندگان وابستهاند.
۱. تداوم ناامنی کنترلشده: چنانچه حملات ادامه یابد ولی صادرات و فعالیت پایانهها عمدتاً تثبیت شود، ممکن است قیمت نفت همچنان تحت حق بیمه ریسک قرار گیرد. در این وضعیت، بازار لزوماً با کمبود فیزیکی مواجه نیست، بلکه هزینه و عدماطمینان در انتقال نفت مانع از کاهش پایدار قیمتها خواهد شد.
۲. تشدید درگیری و افزایش فشار سیاسی: اگر حملات به کشتیها یا زیرساختهای صادراتی افزایش یابد، بازار ممکن است با جهش تازهای در قیمتها مواجه شود. نزدیکی انتخابات آمریکا میتواند حساسیت سیاسی به قیمت سوخت را افزایش دهد، اما نسبت دادن تشدید حملات به یک هدف انتخاباتی خاص، بدون شواهد مستقل، همچنان یک فرضیه نیازمند بررسی است.
۳. اختلال در مسیرهای اصلی صادرات: اگر آسیب به پایانهها، خطوط لوله یا تاسیسات تولیدی در عربستان و دیگر صادرکنندگان به کاهش واقعی بارگیری منجر شود، افزایش تولید اسمی دیگر کافی نخواهد بود تا اختلال را جبران کند. در این سناریو، هزینه بیمه و حمل ممکن است افزایش پیدا کند و واردکنندگان، بهویژه در آسیا و اروپا، فشار بیشتری را متحمل شوند.
۴. بازگشت مازاد عرضه در سال ۲۰۲۷: در سوی دیگر، اگر تولید و پالایش بهبود یابد و مسیرهای صادراتی پایدار شوند، امکان بازگشت مازاد به بازار وجود خواهد داشت. برآوردهای اشارهشده نشاندهنده افزایش عرضه جهانی در سال ۲۰۲۷ هستند؛ اما تحقق این سناریو به زمان لازم برای ترمیم ظرفیتها، وضعیت تقاضا و ثبات جریان صادرات وابسته است. در صورت بازگشت سریع عرضه، ممکن است قیمتها کاهش یافته و تولیدکنندگان پرهزینه تحت فشار بیشتری قرار گیرند.
سه پیامد پنهان
نخست اینکه، عدم تقارن هزینهها وجود دارد. حملهای محدود ممکن است هزینه بیمه و حمل را برای تعداد زیادی از کشتیها افزایش دهد. هزینه این ریسک لزوماً در قیمت شاخص نفت خام منعکس نمیشود، اما ممکن است در قیمتهای تحویلشده نفت و فرآوردهها نمایان شود.
دوم، ابهام آماری: اختلاف میان برآوردهای اوپک و آژانس بینالمللی انرژی در مورد تقاضای نفت نشان میدهد که تصویر بازار در شرایط اختلال یکپارچه نیست. تفاوت در روششناسی، منابع داده و فرضهای هر نهاد باید پیش از مقایسه مستقیم اعداد مورد بررسی قرار گیرد. دادههای رهگیری کشتیها نیز ممکن است در صورت خاموش بودن سامانههای شناسایی یا تغییر مسیر محمولهها، تصویر کاملی از تجارت ارائه ندهند.
سوم، شکاف میان انتظار و واقعیت فیزیکی وجود دارد. وعدههای افزایش صادرات یا اعلام تسهیل محدودیتها میتواند انتظارات بازار را تغییر دهد؛ اما اگر محمولهها، ظرفیت پالایش و مسیرهای انتقال بهسرعت در دسترس قرار نگیرد، این اثر ممکن است پایدار نماند. بازار زمانی آرام میگیرد که نهفقط خبر بهبود، بلکه شواهد عملیاتی آن نیز در دسترس باشد.
پرسش نهایی
اگر حملات به کشتیرانی به ابزاری برای فشاری بر قیمت انرژی تبدیل شده باشد، آیا پایان یک دوره سیاسی ــ مانند انتخابات آمریکا ــ قطعاً به معنای پایان کارایی این ابزار خواهد بود؟ پرسش مهمتر این است که آیا بازار میتواند از چرخهای خارج شود که در آن هر حمله، ریسک را افزایش میدهد و هر وعده افزایش عرضه، تنها بهمدت مشخصی پایدار میماند؟ برای کشورهای واردکننده، از جمله ایران در بازار فرآوردهها، پاسخ به این پرسش مشخص میکند که امنیت انرژی باید در حجم تولید جستجو شود یا در پایداری زنجیره تأمین.