
چه تمایزی بین فروش سوپرمارکت و سود حاصل وجود دارد؟
تصور کنید که پارا امروز صندوق سوپرمارکت شما فروش ۲۰ میلیون تومانی را ثبت کرده است. این مبلغ نشاندهنده حجم فروش کالا به مشتریان است و نه اینکه به معنای ۲۰ میلیون تومان درآمد خالص برای شما باشد. بخشی از این مبلغ برای تأمین هزینه خرید کالاها منظور میشود. از مانده مبلغ نیز باید هزینههای مانند اجاره، حقوق کارمندان، برق و دیگر خرجهای مربوط به فروشگاه پرداخت گردد.
سود ناخالص با کسر بهای تمام شده کالاهای فروخته شده از فروش خالص به دست میآید. پس از آن، با کم کردن هزینههای اداره سوپرمارکت از سود ناخالص، سود عملیاتی مشخص میشود. برای محاسبه دقیق سود خالص نیز باید سایر درآمدها و هزینههای مرتبط و مالیات بر درآمد را براساس واقعیت کسب و کار لحاظ کنید. لذا هنگامی که کسی از «سود سوپرمارکت» سخن میگوید، بهتر است مشخص شود که منظور کدام مرحله از سود است. در حقیقت، فروشندگان نیز برای محاسبه سود معمولاً از یک نرم افزار حسابداری معتبر و قابل اعتماد بهره میبرند.
چه اطلاعاتی برای محاسبه سود سوپرمارکت نیاز است؟
اولین مرحله انتخاب یک بازه زمانی مشخص است. شما میتوانید محاسبه سود را برای یک هفته یا یک ماه انجام دهید، اما تمامی اطلاعات باید مربوط به همان دوره باشند. اگر اطلاعات فروش مهر را با خریدهای آبان یا هزینههای شهریور مخلوط کنید، نتیجه به دست آمده قابل اعتماد نخواهد بود.
برای شروع، به جمع فروش ثبت شده، تخفیفهای اجرا شده، مرجوعیهای فروش، موجودی ابتدای دوره، خرید خالص کالا، هزینه حمل و موجودی پایانی نیاز دارید. همچنین هزینههای جاری از قبیل حقوق، اجاره، کارمزد پردازش وجه، قبوض و استهلاک تجهیزات را نیز باید در نظر بگیرید. تفاوت عمدهای بین خرید کالا و هزینههای جاری وجود دارد، زیرا ممکن است برخی از اقلام خریداری شده هنوز در قفسههای فروشگاه باقی مانده باشند.
فاکتورهای فروش و خرید میتوانند کمک کنند تا منبع هر عدد مشخص گردد. بهعنوان مثال، اگر مشتری کالایی را بازگرداند، باید هم مبلغ برگشتی فروش و هم ورود کالا به موجودی در صورتی که قابل فروش باشد، به دقت ثبت گردد. اگر صدور رسیدها مختل شده باشد یا در هنگام پیگیری یک خرید نتوانید مبلغ و تعداد اقلام را پیدا کنید، بررسی امکانات «فاکتور آنلاین» میتواند نقطه ابتدایی برای منظمسازی مدارک فروش باشد. البته فاکتور به خودی خود نمیتواند جایگزین کنترل موجودی و ثبت هزینهها گردد.
مراحل محاسبه سود سوپرمارکت
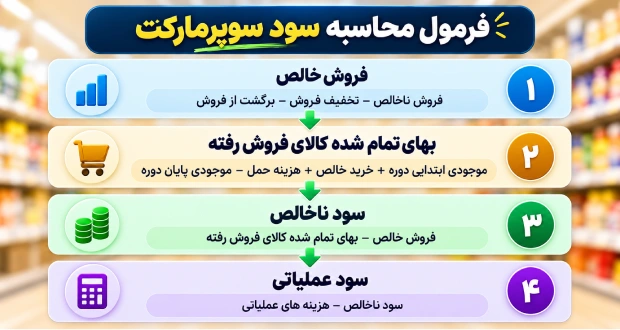
برای محاسبه سود، ابتدا از فروش خالص آغاز کنید، سپس بهای تمام شده را حساب کنید و در نهایت هزینههای دوره را از سود ناخالص کسر کنید. هر مرحله به یک سوال متفاوت پاسخ میدهد: فروشگاه چه میزان فروش داشته، بهای کالای فروخته شده چقدر بوده و هزینههای اداره فروشگاه به چه میزان بوده است؟
فروش خالص دوره را به دست آورید
فروش ناخالص شامل مجموع مبلغ فروش کالاها پیش از کسر تخفیف و مرجوعیها است. برای رسیدن به فروش خالص، باید مبلغ مرجوعیهای پذیرفته شده و تخفیفهای فروش را از آن کسر کنید. اگر مبلغی مانند مالیات فروش را فقط به نمایندگی از دولت دریافت میکنید، بر اساس قواعد مربوطه آن را جزو درآمد فروش محسوب نکنید.
فرمول فروش خالص = فروش ناخالص − برگشت از فروش − تخفیف فروش
برای مثال، اگر فروش ثبت شده در یک ماه ۶۲۰ میلیون تومان باشد و مبلغ ۱۲ میلیون تومان مرجوعی و ۸ میلیون تومان تخفیف وجود داشته باشد، فروش خالص به ۶۰۰ میلیون تومان خواهد رسید. توجه داشته باشید که تخفیف خریدی که از تأمینکننده دریافت کردهاید با تخفیف فروش به مشتری متفاوت است و باید در بخش خریداران کالای ثبت شود.
بهای تمام شده کالای فروخته شده را محاسبه کنید
یک اشتباه رایج این است که کل خرید ماه را به عنوان هزینه کالاهای فروخته شده در نظر بگیریم. فرض کنید در پایان ماه مقادیر زیادی برنج، محصولات لبنی و مواد شوینده در انبار دارید. اگرچه پول این کالاها پرداخت شده، اما تا زمانی که آنها فروخته نشوند، نمیتوانید تمام بهای قابل پرداخت آنها را از فروش ماه کسر کنید.
در روش محاسبه دورهای، بهای تمام شده کالای فروخته شده برابر با جمع موجودی ابتدای دوره و خرید خالص به همراه هزینههای مستقیم ارسال کالا به انبار، منهای موجودی پایان دوره به دست میآید. موجودی ابتدای و انتهایی باید بر اساس بهای ثبت شده کالا اندازهگیری شوند، نه بر اساس قیمت روی قفسه.
فرمول بهای تمام شده = موجودی ابتدای دوره + خرید خالص دوره + هزینه مستقیم خرید و حمل − موجودی پایان دوره
خرید خالص به معنی خرید بعد از کسر مرجوعیها و تخفیفهای مربوط است. ارسال کالا از تأمینکننده به فروشگاه در شرایط معمول، میتواند بخشی از بهای تهیه موجودی باشد. اما هزینه ارسال سفارش به مشتری یا هزینههای تبلیغاتی معمولاً هزینه دوره در نظر گرفته میشوند و نباید بدون بررسی به بهای خرید کالا اضافه گردند.
اگر قیمت خرید یک کالا در نوبتهای مختلف تغییر کند، روش قیمتگذاری موجودی مانند میانگین موزون یا FIFO (اولین صادره از اولین وارده) باید به صورت یکنواخت اعمال شود. همچنین هر گونه کالاهای فاسد یا آسیبدیده نباید پنهان گردند، زیرا کاهش ارزش و ضایعات باید بر اساس ثبت واقعی و روشهای حسابداری شناسایی شوند تا از ثبت سود غیرواقعی جلوگیری شود.
سود ناخالص را از فروش خالص جدا کنید
پس از اینکه فروش خالص و بهای کالای فروخته شده را مشخص کردید، محاسبه سود ناخالص کار سادهای است. این عدد به شما میگوید فعالیت فروش کالا پیش از لحاظ کردن هزینههای اداره مغازه چه نتایجی داشته است. سود ناخالص برای مقایسه گروههای کالایی نیز کاربردی است، به شرطی که بهای کالاها به درستی ثبت شده باشد.
فرمول سود ناخالص = فروش خالص − بهای تمام شده کالای فروخته شده
هزینهها را کسر کنید و به سود نهایی برسید
پس از محاسبه سود ناخالص، نوبت رسیدن به هزینههای فروشگاه است. اجاره، حقوق و مزایا، هزینه انرژی، کارمزد دستگاههای پرداخت، بستهبندی مصرفی، خدمات، تعمیرات و استهلاک تجهیزات برخی از هزینههای مرتبط با اداره فروشگاه هستند. اگر شما خودتان در مغازه کار میکنید، برای مقایسه اقتصادی بهتر است ارزش کار خود را نیز بهطور جداگانه بررسی کنید، هرچند روش ثبت آن به ساختار کسب و کار وابسته است.
فرمول سود عملیاتی = سود ناخالص − هزینههای عملیاتی
سپس درآمدها و هزینههای غیرعملیاتی یا مالی را به رقم اضافه کرده و برای رسیدن به سود خالص، مالیات بر درآمد را نیز مد نظر قرار دهید. اقساط وام را یکجا در نظر نگیرید. بخش بازپرداخت اصل وام، کاهش بدهی محسوب میشود و بخش سود یا هزینه مالی نیز ماهیت متفاوتی دارد. این تفکیک از ایجاد بسیاری از اشتباهات رایج جلوگیری میکند.
نمودار محاسبه سود ماهانه سوپرمارکت به صورت اجمالی
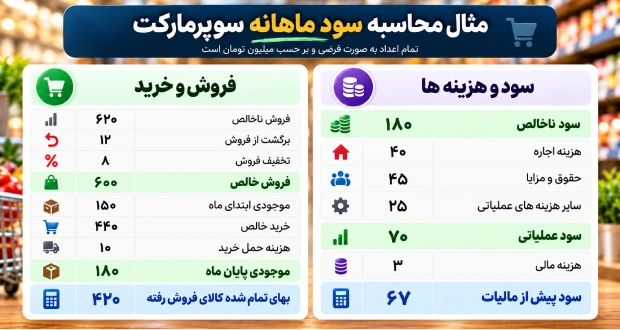
برای وضوح مراحل، فرض کنید اطلاعات زیر متعلق به یک سوپرمارکت در یک ماه باشد. تمامی اعداد فرضی و بر حسب میلیون تومان بیان شدهاند. در این مثال، موجودی کالا به قیمت خرید و هزینههای مرتبط اندازهگیری شده و مالیات بر درآمد هنوز محاسبه نشده است.
شاخص | مبلغ (میلیون تومان) |
فروش ناخالص | ۶۲۰ |
برگشت از فروش | ۱۲ |
تخفیف فروش | ۸ |
فروش خالص | ۶۰۰ |
موجودی ابتدای ماه | ۱۵۰ |
خرید خالص | ۴۴۰ |
هزینه مستقیم حمل خرید | ۱۰ |
موجودی پایان ماه | ۱۸۰ |
بهای تمام شده کالای فروش رفته | ۴۲۰ |
سود ناخالص | ۱۸۰ |
هزینه اجاره | ۴۰ |
حقوق و مزایا | ۴۵ |
سایر هزینههای عملیاتی | ۲۵ |
سود عملیاتی | ۷۰ |
سود پیش از مالیات پس از ۳ هزینه مالی | ۶۷ |
هزینههای عملیاتی شامل اجاره ۴۰، حقوق ۴۵، قبوض ۱۰، کارمزدهای مرتبط با فروش ۵، استهلاک ۵ و سایر مخارج ۵ میلیون تومان میشود. مجموع این هزینهها ۱۱۰ میلیون تومان را تشکیل میدهد که سود عملیاتی را به ۷۰ میلیون تومان میرساند. با در نظر گرفتن هزینه مالی ماهانه ۳ میلیون تومان و عدم وجود درآمد یا هزینه دیگری، سود پیش از مالیات برابر با ۶۷ میلیون تومان خواهد بود.
با این اعداد، حاشیه سود ناخالص ۳۰ درصد، حاشیه سود عملیاتی حدود ۱۱.۷ درصد و نسبت سود پیش از مالیات به فروش خالص تقریباً ۱۱.۲ درصد محاسبه خواهد شد. این درصدها تنها نتیجهای از این مثال فرضی هستند و دلیلی برای تعیین نرخ سود کلی برای تمامی سوپرمارکتها نیستند.
میزان سود روی خرید چه تفاوتی با حاشیه سود فروش دارد؟
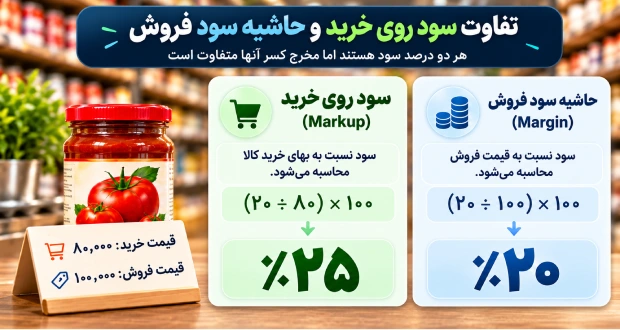
دو واژه «سود روی خرید» و «حاشیه سود فروش» گاهی به جای یکدیگر مورد استفاده قرار میگیرند. اما تفاوت در مخرج کسر آنها وجود دارد. سود روی خرید، درصد افزوده هزینه را نسبت به بهای خرید هر محصول میسنجد. در حالی که حاشیه سود به همان سود را از دیدگاه قیمت فروش بررسی میکند. این تفاوت دو درصد کاملاً متفاوت را ایجاد میکند.
فرض کنید کالایی برای فروشگاه ۸۰ هزار تومان هزینه دارد و شما آن را ۱۰۰ هزار تومان میفروشید. در این صورت، سود ناخالص هر واحد ۲۰ هزار تومان است. بنابراین درصد سود روی خرید برابر با ۲۰ تقسیم بر ۸۰ ضرب در ۱۰۰، به عبارتی ۲۵ درصد خواهد بود. حال آنکه حاشیه سود فروش برابر با ۲۰ تقسیم بر ۱۰۰ ضرب در ۱۰۰ یعنی ۲۰ درصد خواهد بود.
فرمول درصد سود روی خرید = (سود ناخالص کالا ÷ بهای تمام شده کالا) × ۱۰۰
فرمول حاشیه سود فروش = (سود ناخالص کالا ÷ قیمت فروش خالص کالا) × ۱۰۰
اگر اقدام به تعیین قیمت فروش با فرض حاشیه سود هدف کنید، باید توجه داشته باشید که این تفاوت میتواند تأثیر بگذارد. برای مثالی، اگر قیمت یک کالای ۸۰ هزار تومانی با حاشیه سود ناخالص هدف ۲۰ درصد تعیین شود، در حالت ساده قیمت آن به ۱۰۰ هزار تومان خواهد رسید؛ اما افزودن ۲۰ درصد به مبلغ خرید، قیمت را به ۹۶ هزار تومان میرساند و حاشیه سود آن کمتر از ۲۰ درصد خواهد بود.
چرا سود ثبت شده با موجودی صندوق و حساب بانکی برابر نیست؟
صندوق و حساب بانکی تنها جریان ورودی و خروجی وجه را به تصویر میکشند، در حالی که گزارش سود بر مبنای درآمدها و هزینههای ثبت شده در دوره مشخص میشود. این دو گزارش اهداف متفاوتی دارند. بهعنوان نمونه، ممکن است شما برای خرید کالایی به تأمینکننده پول پرداخت کنید که هنوز به فروش نرفته است. موجودی نقدی شما کاهش یافته، اما مجموع مبلغ پرداخت شده در آن لحظه به عنوان هزینه کالای فروخته شده در نظر گرفته نمیشود.
فروش نسیه نیز منجر به تفاوت میشود؛ زیرا کالایی ممکن است امروز به فروش رفته و در درآمد دوره ثبت گردد، اما مشتری مبلغ مربوطه را هفته بعد پرداخت کند. از سوی دیگر، وصول طلبهای ماه گذشته، موجودی بانک را افزایش میدهد بدون آنکه فروش جدیدی در این ماه انجام گرفته باشد. پیشپرداخت مشتری و تسویه بدهیهای گذشته نیز میتواند تفکیکی بین گزارش سود و جریان نقد ایجاد کند.
از سوی دیگر، جابهجایی وجه میان صندوق و بانک یا برداشتهای شخصی صاحب فروشگاه به خودی خود جزء هزینههای عملیاتی فروش کالا به حساب نمیآید. اگر این گردشها را با هزینههای دوره ترکیب کنید، ممکن است یک ماه سود بهطور غیر واقعی پایین و ماه دیگر سودی غیر واقعی مشاهده کنید.
برای مدیریت این اختلاف بهتر است گزارش سود و زیان را به همراه جریان حساب، گزارش فروش نسیه و لیست بدهیهای تأمینکنندگان مرور کنید. این اختلاف همیشه به معنای فساد نیست، اما اگر رقم صندوق با فروش نقد ثبت شده همخوانی ندارد، رسیدهای کارتخوان، وجه نقد، مرجوعیها و انتقالهای بین حسابها را با دقت بررسی کنید.
چگونه محاسبه سود سوپرمارکت را دقیقتر و آسانتر انجام دهید؟
ثبت روزانه فروش و مرجوعی، جداسازی خریدها از تأمینکنندگان، شمارش دورهای موجودی و تفکیک هزینههای عملیاتی چهار پایه اساسی برای محاسبه دقیق سود هستند. هنگام ثبت کالا بهتر است واحد شمارش نیز مشخص گردد. بهعنوان مثال، خرید یک کارتن نوشیدنی و فروش آن بهصورت عددی، بدون تعریف درست تعداد موارد موجود در کارتن میتواند موجودی و سود را مختل کند.
اگر روش دستی گزارشگیری زمان زیادی از شما میگیرد، بررسی یک «نرم افزار حسابداری سوپرمارکت» میتواند کارساز باشد. اما پیش از انتخاب اطمینان حاصل کنید که سیستم مد نظر قابلیت ثبت بارکد، کنترل موجودی، قیمت خرید در دورههای مختلف، مرجوعیها، گزارش سود کالا و تفکیک حساب تأمینکنندگان را بر حسب نیاز فروشگاه پشتیبانی میکند. تمام نرمافزارها یا حتی نسخههای یک نرمافزار، امکانات یکسان ندارند.
برای کنترل نتیجه گزارش، هر ماه تعدادی از کالاهای پرفروش را نمونهگیری کنید. قیمتهای ثبت شده، تعداد فروخته شده و مانده موجودی آنها را با فاکتورها و شمارش واقعی مطابقت دهید. پس از کنترل نمونهها، بهسراغ گزارش کل بروید. این شیوه به شما کمک میکند تا خطای ثبت واحد کالا، فروش ثبت نشده و موجودی منفی را شناسایی کنید.
اشتباهاتی که سود سوپرمارکت را بیشتر از واقع نشان میدهند
یکی از مهمترین خطاها عدم ثبت تمامی هزینههاست. ممکن است شما اجاره و حقوق را فراموش نکرده باشید، اما هزینههایی مانند کیسه، ضایعات، کارمزد تراکنشها و تعمیر یخچال یا استهلاک تجهیزات را نادیده بگیرید. هر یک از این موارد ممکن است کوچک به نظر برسند، اما مجموع آنها در پایان ماه میتواند تأثیر چشمگیری بر سود واقعی داشته باشد.
خطای دیگر، محاسبه موجودی پایان دوره با قیمت فروش است. اگر کالاهای باقیمانده را بر اساس قیمت روی برچسب قفسه ارزشگذاری کنید، بهای تمام شده کمتر از واقع و سود ناخالص بیشتر از حقیقت ثبت خواهد شد. مبنای قیمتگذاری موجودی باید طبق روشهای حسابداری و بهای قابل ثبت کالا تنظیم شود.
غفلت از مرجوعیها نیز میتواند مشکلاتی ایجاد کند. هنگامی که خرید مشتری بازمیگردد، صرفاً اصلاح وجه کافی نیست. وضعیت خود کالا نیز باید مشخص گردد؛ اگر کالا سالم است به موجودی قابل فروش برمیگردد و در غیر این صورت باید به شکل دیگری ثبت گردد. بدون این تفکیک، هم فروش خالص و هم موجودی نهایی میتوانند به اشتباه برسند.
محاسبه سود واقعی را با ثبت منظم شروع کنید
محاسبه سود سوپرمارکت از یک فرمول ساده آغاز میشود، اما دقت آن وابسته به اطلاعاتی است که شما هر روز ثبت میکنید. اگر فروش خالص، بهای کالاهای فروخته شده و هزینههای اداره مغازه را به صورت مجزا حفظ کنید، در پایان هر ماه قادر به محاسبه سود خواهید بود و متوجه میشوید که کدام قسمت از فروشگاه نیاز به اصلاح دارد.