
چرا بازار خراسان رضوی تمایل به خرید قسطی دیجیتال ندارد؟
امروزه، خرید برخی اقلام برای خانوادهها به یک انتخاب چالشبرانگیز تبدیل شده است. بالا رفتن هزینههای زندگی سبب شده که بسیاری از افراد قبل از اقدام به خرید، قیمت چند فروشگاه را مقایسه کنند، برخی از اقلام را از لیست خرید حذف نمایند یا تهیه آنها را به زمان دیگری موکول کنند. در چنین وضعیتهایی، فروشندگان نیز با مشتریانی مواجهند که هرچند نیاز به کالا دارند، اما توان پرداخت هزینه آن بهصورت یکجا را ندارند.
یکی از راهکارهایی که برای پاسخ به این وضعیت مطرح شده، خرید اعتباری یا همان «الان بخر، بعداً پرداخت کن» است؛ روشی که به مشتری این امکان را میدهد که کالا را دریافت کرده و هزینه آن را در چند قسط پرداخت کند. در برخی طرحها، شرکت ارائهدهنده خدمات، مبلغ خرید را طبق قرارداد به فروشنده پرداخت کرده و دریافت اقساط را بر عهده میگیرد.
در نگاه نخست، این روش میتواند به نفع هر دو طرف باشد؛ مشتری بدون نیاز به پرداخت یکجا، کالای مورد نظرش را تهیه کرده و فروشنده هم فرصت بیشتری برای جذب مشتری پیدا میکند. اما بررسی دلایل استقبال محدود برخی از کسبه نشان میدهد که در بازار، صرفاً فراهم آوردن امکان خرید قسطی کافی نیست و هزینههای این خدمات و شروط همکاری نیز از اهمیت بالایی برخوردارند.
خرید قسطی؛ یاری به خانوادهها یا دغدغهای تازه؟
برای برخی خانوادهها، امکان پرداخت مرحلهای هزینهها ممکن است مسیری را هموار کند؛ بهویژه در شرایطی که خرید یک کالا حیاتی است و تأخیر در آن غیرممکن.
مهدی رضایی، یکی از شهروندان، درباره خرید اعتباری به ایسنا گفت: در مواقعی برای خرید یک وسیله ضرورت داریم، اما سرمایه کافی در دسترس نیست و مجبوریم چند ماه پسانداز کنیم. اگر بتوانیم کالای مورد نیازمان را بهصورت قسطی بخریم و هزینه اضافی زیادی هم نپردازیم، کارمان بسیار آسانتر خواهد شد.
به عقیده این شهروند، خرید قسطی تنها زمانی مؤثر است که شرایط بازپرداخت بهروشنی مشخص شده و مبلغ اقساط با درآمد خانواده تناسب داشته باشد. در غیر این صورت، پرداخت اقساط میتواند فشار مالی بیشتری را به همراه داشته باشد.
زهرا احمدی، یکی از فرهنگیان بازنشسته، به این نکته اشاره میکند که خرید اعتباری همواره به معنی آسانتر شدن زندگی نیست.
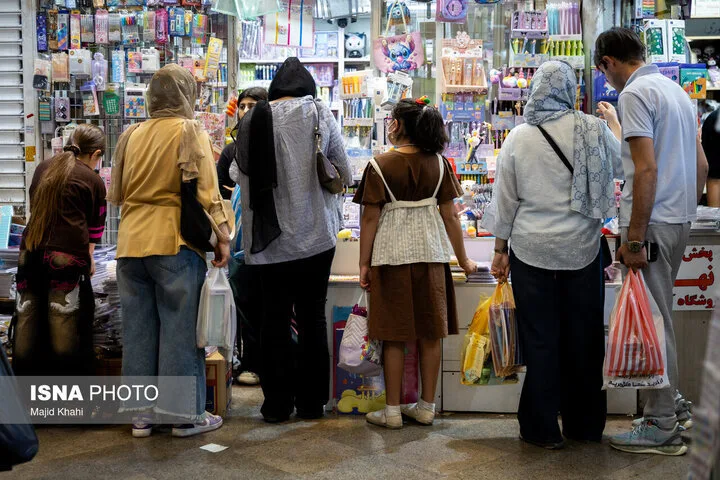
او در اینباره گفت: هنگامی که امکان خرید قسطی وجود داشته باشد، ممکن است فرد کالایی بخرد که در حال حاضر نیازی به آن ندارد و پس از مدتی مجبور به پرداخت اقساط آن شود. به نظر من قبل از خرید باید ارزیابی کنیم که آیا واقعاً توان پرداخت آن را داریم یا خیر.
این وضعیت نشاندهنده این است که خرید اعتباری نیز برای مشتریان مزایا و محدودیتهایی به همراه دارد. اگر این روش به تأمین نیازهای ضروری و با توجه به وضعیت مالی خانواده استفاده شود، میتواند به مدیریت هزینه کمک کند؛ اما خریدهای غیرضروری و تجمع اقساط میتواند فشار مالی بیشتری را به خانوادهها تحمیل کند.
از سوی دیگر، همه مشتریان با این روش پرداخت آشنایی ندارند. برخی از آنها ممکن است از شرایط استفاده، میزان اعتبار یا هزینههای احتمالی بیاطلاع باشند؛ بنابراین، آگاهیدهی درباره چگونگی کار این خدمات به اندازه فراهمکردن امکان استفاده از آن از اهمیت برخوردار است.
نگرانیهای فروشندگان چیست؟
در طرف دیگر بازار، فروشندگانی قرار دارند که باید بررسی کنند آیا همکاری با شرکتهای ارائهدهنده خدمات اعتباری برایشان به صرفه اقتصادی است یا خیر.
یکی از فروشندگان تلفن همراه گفت: یکی از مهمترین نگرانیهای ما در این زمینه، کارمزد است. در برخی صنفها، حاشیه سود چندان قابل توجه نیست و پرداخت هزینه اضافی برای خرید اعتباری میتواند سود نهایی معامله را تحتالشعاع قرار دهد.
علی اکبری ادامه داد: در فروش برخی از گوشیها، سود چندانی نمیبردیم. اگر بخواهیم کارمزد هم پرداخت کنیم، باید ببینیم در نهایت چه مبلغی در اختیارمان خواهد ماند. اگر هزینههای خدمات بالاتر باشد، ممکن است فروش نقدی برای ما به صرفهتر باشد.
او خاطرنشان کرد: این نگرانی در صنفهایی که کالاهای گرانقیمت عرضه میکنند، اهمیت بیشتری مییابد. فروشنده باید علاوه بر سود معامله، هزینه تأمین کالا، اجاره مغازه و سایر هزینهها را نیز مدنظر قرار دهد. بهطور قطع، در چنین شرایطی، صرفاً افزایش تعداد مشتریان نمیتواند تضمینکننده سوددهی باشد.
البته اگر خرید اعتباری قادر به جذب مشتریانی باشد که در غیر این صورت خریدی انجام نمیدهند، پرداخت کارمزد میتواند توجیهپذیر باشد. مسأله این است که فروشنده باید توانایی محاسبه هزینه و فایده این روش را با توجه به شرایط واقعی کسب و کار خود داشته باشد.
هزینه و مدت تسویه حساب، از موانع پذیرش خرید قسطی دیجیتال
مسأله دیگری که میتواند بر تصمیمگیری فروشندگان تأثیر بگذارد، زمان دریافت وجه معامله است. فروشگاهها برای خرید مجدد کالا و پرداخت هزینههای جاری به نقدینگی نیاز دارند و نمیتوانند بدون اطلاع از زمان تسویه، درباره همکاری با یک شرکت اعتباری تصمیمگیری کنند.
حسین محمدی، یکی از فروشندگان بازار، به نگرانی کسبه درباره گسترش خرید قسطی دیجیتال اشاره کرد و گفت: زمان تسویه حساب و میزان کارمزد شرکتهای ارائهدهنده خدمات اعتباری، از عوامل کلیدی در تصمیمگیری فروشندگان برای استفاده از این روش پرداخت به شمار میرود.
او افزود: فروشندگان برای تأمین کالاهای جدید و پرداخت هزینههایی مثل اجاره مغازه، به نقدینگی حاصل از فروش روزانه نیاز دارند؛ بنابراین، اگر زمان تسویه حساب مشخص نباشد یا هزینه همکاری با شرکتهای اعتباری بالا باشد، فروش قسطی ممکن است مشکلاتی برای کسب و کارها به وجود آورد.
محمدی توضیح داد: در برخی مدلهای خرید اعتباری، شرکت ارائهدهنده خدمات پس از کسر کارمزد، مبلغ معامله را طبق قرارداد به فروشنده پرداخت کرده و دریافت اقساط از مشتری را برعهده میگیرد. این سازوکار ممکن است بخشی از نگرانی فروشندگان درباره وصول مطالبات را کاهش دهد، گرچه شرایط همکاری و نحوه تسویه هنوز هم از اهمیت بالایی برخوردار هستند.
وی ادامه داد: قبل از پذیرش این شیوه پرداخت، فروشندگان باید از زمان دقیق واریز وجه، میزان کارمزد و هزینههای احتمالی آگاه شوند و همچنین بدانند که در صورت لغو خرید یا بروز اختلاف میان طرفین، مسئولیت هر یک چگونه تعیین میشود.
این فروشنده بازار تأکید کرد: اطمینان از اینکه برخی صنفها با حاشیه سود کم فعالیت میکنند، حتی هزینههای نسبتاً کم نیز میتواند بر سود نهایی فروش مؤثر باشد؛ به همین دلیل، خرید قسطی دیجیتال زمانی بیشتر مورد توجه کسبه قرار میگیرد که در کنار جذب مشتری، از نظر اقتصادی نیز به صرفه باشد.
حساب دفتری برای برخی کسبه مطمئن تر است
خرید قسطی در بازارهای سنتی پدیده جدیدی نیست. برخی کسبه سالهاست که به مشتریان ثابت خود اجازه میدهند تا مبلغ خرید را در موعد دیگری پرداخت کنند. این روش که در بسیاری از بازارها به حساب دفتری شناخته میشود، بیشتر بر مبنای شناخت مشتری و اعتماد متقابل استوار است.
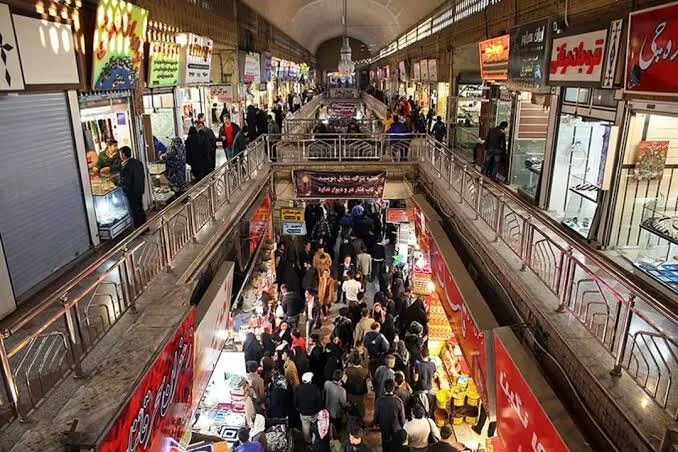
رضا کریمی، یکی از فروشندگان با سابقه بازار، به تفاوت بین فروش قسطی سنتی و خرید اعتباری دیجیتال اشاره کرد و گفت: شناخت مشتری و اعتماد متقابل، از اصلیترین دلایل ادامه استفاده برخی فروشندگان از روش حساب دفتری است.
او ابراز کرد: وقتی مشتری را میشناسیم، معمولاً از تاریخچه خرید او و زمان تسویهحسابش بخوبی مطلع هستیم؛ اما در روشهای جدید باید با شرکتهای خدمات اعتباری قرارداد ببندیم و شرایط آن را بپذیریم. اگر هزینه همکاری بالاست یا مراحل دسترسی به این خدمات پیچیده باشد، ترجیح میدهیم همان روش سنتی را دنبال کنیم.
کریمی اعلام کرد: فروش قسطی سنتی نیز محدودیتهایی دارد؛ زیرا معمولاً فروشنده به همه مشتریان اعتبار نمیدهد و این امکان بیشتر برای افرادی فراهم میشود که قبلاً شناخته شدهاند و سابقه خرید و پرداخت مشخص دارند.
او ادامه داد: در حالی که خرید اعتباری دیجیتال میتواند این امکان را برای مشتریان بیشتری فراهم کند، موفقیت آن بستگی به شرایط همکاری با شرکتهای ارائهدهنده خدمات دارد. فروشنده باید بداند چه مقدار کارمزد میپردازد، کی وجه فروش به حسابش واریز میشود و در موقع بروز مشکل، مسئولیت هر طرف چگونه مشخص میشود.
این فروشنده بازار به این نکته اشاره کرد: اگر استفاده از خدمات اعتباری ساده، هزینهها مشخص و شرایط تسویه معقول باشد، احتمال استقبال کسبه نیز افزایش مییابد. در غیر این صورت، نمیتوان انتظار داشت که به راحتی جایگزین روشهای سنتی فروش قسطی شود.
چرا برخی فروشگاهها به خرید اعتباری علاقهمندند؟
در کنار فروشندگانی که نسبت به خرید قسطی تردید دارند، شماری از کسبه نیز این روش را فرصتی برای افزایش فروش به شمار میآورند. از نظر این گروه، وقتی مشتری در پرداخت یکجا با دشواری مواجه میشود، فراهم ساختن امکان پرداخت مرحلهای میتواند او را به خرید ترغیب کند.
فاطمه موسوی، فروشنده پوشاک، به تأثیر خرید اعتباری بر تصمیمات مشتریان اشاره کرد و گفت: گاهی مشتری چندین قلم لباس انتخاب میکند، اما پس از آگاهی از مبلغ نهایی، از خرید بعضی اقلام صرف نظر میکند. در این وضعیت، وجود گزینههای پرداخت قسطی با شرایط مناسب میتواند به آنان کمک کند تا خرید خود را کامل کنند.
او افزود: البته اعمال این شیوه تنها زمانی برای فروشندگان پذیرفتنی است که هزینههای خدمات اعتباری به سود فروشگاه آسیب نرساند و شرایط همکاری از ابتدا شفاف باشد.
موسوی با بیان اینکه خرید اعتباری میتواند فرصتی برای جذب مشتریان بیشتر باشد، خاطر نشان کرد: در شرایطی که قدرت خرید مردم کاهش یافته، عرضه روشهای مختلف پرداخت میتواند بر انگیزه خرید مشتریان تأثیر داشته باشد؛ به ویژه در فروشگاههایی که چندین نوع کالا دارند و مشتری ممکن است به دلیل محدودیت مالی از خرید بخشی از اقلام صرفنظر کند.
او ادامه داد: با این وجود، نمیتوان انتظار داشت تمامی فروشگاهها به یک اندازه از خرید قسطی استقبال کنند؛ زیرا سود، قیمت کالاها، حجم فروش و هزینههای همکاری با شرکتهای ارائهدهنده خدمات اعتباری در هر صنف متفاوت است.
این فروشنده پوشاک افزود: اگر شرایط خرید اعتباری طوری طراحی شود که هم مشتری بتواند هزینههای خود را مدیریت کند و هم فروشنده از لحاظ اقتصادی صدمه نبیند، میتوان به گسترش بیشتر این شیوه در بازار امیدوار بود.
خرید قسطی دیجیتال بهتنهایی راهحلی برای خروج از رکود نیست
ناآگاهی برخی مشتریان و فروشندگان نسبت به شرایط خرید اعتباری یکی از عوامل محدودکننده گسترش این شیوه پرداخت است؛ توسعه خرید قسطی دیجیتال نیازمند شفافیت در قراردادها، کاهش هزینههای همکاری و تناسب اقساط با توان مالی مشتریان است.
یک کارشناس اقتصادی در گفتگو با ایسنا تصریح کرد: پیش از آنکه فروشندگان با شرکتهای ارائهدهنده خدمات اعتباری همکاری کنند، بایستی از مراحل ثبتنام، میزان کارمزد، زمان تسویه حساب و تعهدات خود آگاه باشند. مشتریان نیز باید قبل از انجام خرید، از مبلغ اقساط، تاریخ سررسید و هزینههای احتمالی تأخیر اطلاع یابند تا بتوانند با آگاهی کامل تصمیمگیری کنند.
مهدی نایهدر بر ضرورت شفافیت در ارائه خدمات اعتباری تأکید کرد و افزود: استفاده از عباراتی مانند خرید بدون سود به تنهایی برای ارزیابی یک طرح کافی نیست و مشتری باید بداند در پایان چه مقدار پرداخت خواهد کرد و قرارداد چه نوع تعهداتی را برای او به همراه دارد.
نایهدر به این نکته اشاره داشت: شرکتهای ارائهدهنده خدمات اعتباری باید در فرآیند اعتبارسنجی، توان پرداخت مشتریان را در نظر بگیرند؛ چرا که اگر اعتبار بهصورت بدون توجه به درآمد و تعهدات مالی افراد اعطا شود، ممکن است منجر به افزایش بدهی خانوارها و دشواری در پرداخت اقساط گردد.
او با تأکید بر لزوم توجه به شرایط فروشندگان بیان کرد: کسبه نیز باید اطمینان حاصل کنند که تسویه حسابها مطابق قرارداد و در زمان مشخص انجام میشود. کاهش کارمزدها، سادهسازی مراحل ثبتنام و شفافیت در مسئولیتها در صورت بروز اختلاف میتواند اعتماد فروشندگان را به این شیوه پرداخت افزایش دهد.
این کارشناس اقتصادی با بیان اینکه خرید اعتباری در شرایط خاص ممکن است به افزایش فروش برخی فروشگاهها کمک کند، یادآور شد: فراهمشدن امکان پرداخت اقساطی میتواند مشتریانی را که بهدلیل کمبود نقدینگی، از خرید صرفنظر میکنند، به بازار بازگرداند؛ اما نمیتوان این شیوه را بهعنوان تنها راه حل برای خروج بازار از رکود در نظر گرفت.
نایهدر در ادامه افزود: زمانی که قدرت خرید خانوارها کاهش مییابد، تقسیم هزینه خرید به چند ماه الزماً به معنای افزایش توان مالی مردم نیست؛ بلکه در اصل، بخشی از هزینه امروز به ماههای آینده منتقل میشود. بنابراین اگر اقساط با درآمد خانوار تناسب نداشته باشد، خرید اعتباری میتواند فشار مالی بیشتری به خانوارها تحمیل کند.
او خاطرنشان کرد: فروشندگان تنها زمانی از این روش منتفع میشوند که تعداد معاملات و جذب مشتریان جدید بتواند تا حدودی هزینه کارمزد و سایر هزینههای همکاری با شرکتهای اعتباری را جبران کند. در غیر این صورت، حتی افزایش فروش نیز شاید منجر به بهبود سودآوری کسبوکار نشود.
نایهدر در پایان تأکید کرد: با توجه به تفاوت شرایط اقتصادی و تجاری در نقاط مختلف خراسان رضوی، نوع مشتریان، حجم معاملات، میزان سود اصناف و روشهای رایج خرید در هر منطقه یکسان نیست؛ بنابراین، برای توسعه خرید اعتباری باید شرایط هر بازار و نیازهای فروشندگان و مصرفکنندگان بهصورت مستقل مد نظر قرار گیرد.
وی بر این نکته تأکید کرد: مسأله اصلی در پذیرش خرید قسطی دیجیتال، عدم تمایل به فناوریهای نوین نیست، بلکه میزان تناسب این خدمات با منافع اقتصادی خریدار و فروشنده است. مشتری باید از شرایط پرداخت و قابلیتهای بازپرداخت خود اطمینان داشته باشد و فروشنده نیز باید بتواند بهصورت معین، وجه معامله را بدون تحمیل هزینههای سنگین دریافت کند.
در نهایت، خرید قسطی دیجیتال میتواند بهعنوان یکی از ابزارهای پرداخت در بازار مورد استفاده قرار گیرد، اما توسعه آن نیازمند ایجاد اعتماد، شفافیت مالی و دقت در رعایت توان بازپرداخت مشتریان است. همچنین، رونق پایدار بازار نیازمند عواملی فراتر از شیوههای پرداخت، یکی از آنها بهبود قدرت خرید خانوارها، کاهش عدم قطعیت اقتصادی و ایجاد شرایط مناسب برای فعالیت کسبوکارها است.
انتهای پیام