
تعداد بالای تصمیمگیرندگان در سیستم بانکی موجب کاهش مسئولیتپذیری شده است
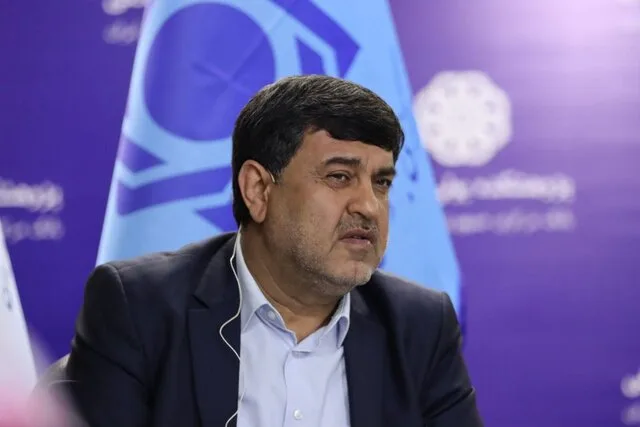
طبق گزارش ایسنا، کوروش پرویزیان امروز (سهشنبه) در نشست ملی حاکمیت شرکتی با تأکید بر لزوم تقویت حاکمیت شرکتی در نظام بانکی و واحدهای اقتصادی بیان داشت: شبکه بانکی ایران بهطور مرتب با کارآفرینان، شرکتها و افراد حقیقی در ارتباط است و این نهادها بهعنوان شرکای استراتژیک یکدیگر محسوب میشوند؛ از این رو تعاملات میان آنها باید بهگونهای شکل بگیرد که ضمن تسهیل فعالیتهای هر دو طرف، بستر بهبود وضعیت اقتصادی کشور نیز فراهم شود.
او اضافه کرد که یکی از نقاط ضعف موجود در عرصه حاکمیت شرکتی، ارتباط و پیوند بین شرکتها و واحدهای اقتصادی است. ممکن است یک شرکت، به ویژه شرکتهای بورسی و بانکها که تحت نظارت مقررات خاصی فعالیت میکنند، دارای ارکان و کمیتههای حاکمیت شرکتی باشد، اما نکته حائز اهمیت این است که این سازوکارها تا چه حد به برقراری ارتباطی مؤثرتر و کارآمدتر میان شرکتها کمک میکنند.
رئیس پژوهشکده پولی و بانکی بیان کرد: برای نمونه، در یک هلدینگ این سؤال مطرح میشود که آیا پیادهسازی حاکمیت شرکتی میتواند باعث بهبود عملکرد و افزایش کارایی مجموعه شود یا خیر. تحقیقات جهانی نشان میدهد که کشورها و سازمانهایی که از حاکمیت شرکتی بهتری برخوردارند، در زمینههای مانند بانکداری، فعالیت هلدینگها و عملکرد اقتصادی نیز اثرات بهتری را تجربه میکنند.
پرویزیان با اشاره به مبانی قانونی حاکمیت شرکتی در نظام بانکی ایران گفت: بانک به عنوان یک نهاد قانونمدار شناخته میشود و حاکمیت شرکتی در سیستم بانکی از طریق قوانین و مقررات تعریف میشود. هنگامی که قانون بر فعالیت بانک حاکم باشد، مسئولیتپذیری و پاسخگویی نیز در کنار آن قرار میگیرد و در ادامه، شفافیت بهعنوان یکی دیگر از الزامات این ساختار مطرح میشود.
او همچنین به موقعیت حاکمیت شرکتی در قوانین کشور اشاره کرد و اظهار داشت: اگرچه در قانون تجارت اصطلاح حاکمیت شرکتی بهصرحت ذکر نشده، اما مواد و مفاد متعدد این قانون به ارکان و الزامات مرتبط اشاره دارند. علاوه بر این، در قوانین بانک مرکزی جمهوری اسلامی ایران نیز مفاد قانونی مختلفی وجود دارد که چارچوب اداره نظام بانکی بر اساس آنها تعریف شده است.
پرویزیان افزود: در یکی از مواد قانون بانک مرکزی، برای اولین بار از حاکمیت شرکتی بهعنوان یک اقدام پیشگیرانه نام برده و در این راستا، الزامات مربوط به حاکمیت شرکتی مؤسسات اعتباری و نتایج ماده ۲۸ در قالب دستورالعملهای اجرایی به بانکها و سیستم بانکی ابلاغ شده است.
رئیس پژوهشکده پولی و بانکی با بیان اینکه هدف اصلی حاکمیت شرکتی، برقراری رابطهای منطقی و متوازن میان تمامی ذینفعان است، خاطرنشان کرد: مدیران، کارکنان، سهامداران و مشتریان شبکه بانکی باید در چارچوبی مشخص با یکدیگر تعامل داشته باشند؛ بهگونهای که منافع همه طرفین در نظر گرفته شده و در نهایت، تمامی ذینفعان از این تعامل بهرهمند شوند.
پرویزیان با تأکید بر محورهای بنیادی حاکمیت شرکتی افزود: موضوعاتی چون مالکیت، مسئولیت مدیران، افشا اطلاعات و ضمانت اجرا، از محورهای کلیدی این حوزه هستند و باید به چالشهای حقوقی و اولویتهای سیاستی نیز توجه شود.
وجود تعداد زیاد ساختارهای تصمیمگیری، ایجاد پاسخگویی را سخت کرده است
او یکی از چالشهای عمده در ساختار حاکمیت شرکتی در نظام بانکی را تعدد شوراها و هیئتهای تصمیمگیر اعلام کرد و گفت: در قانون بانک مرکزی، ارکان مختلفی شامل شورایعالی و هیئتهایی برای تصمیمگیری پیشبینی شدهاند، اما این سؤال مطرح است که آیا از میان این تعداد هیئت میتوان تصمیمهایی مؤثر و کارآمد اخذ کرد یا خیر.
رئیس پژوهشکده پولی و بانکی ادامه داد: کثرت این ساختارها یکی از معضلات جدی است و لازم است که مناسبات موجود مورد بازنگری و اصلاح قرار گیرد تا مشخص شود چه نهادی یا فردی تصمیمگیرنده واقعی است و مسئولیتهای ناشی از اقدامات انجامشده در بانک مرکزی و شبکه بانکی بر عهده چه کسی قرار دارد.
او افزود: تعداد شوراها، هیئتها و کمیسیونهای متنوع به حدی افزایش یافته که سبب بروز نوعی پراکندگی و کاهش شفافیت در امکان پاسخگویی شده است. این وضعیت پاسخگویی را با چالش مواجه میکند؛ بهطوریکه اگر موضوعی یا حتی تخلفی پیش بیاید، به روشنی مشخص نیست چه اقداماتی باید انجام شود، چه کسی باید پاسخگو باشد و مسؤولیت نهایی بر عهده کدام فرد یا نهادی است.
پرویزیان با تأکید بر ضرورت هماهنگی میان انگیزههای مدیران و ساختارهای سازمانی تصریح کرد: هدف از پیادهسازی حاکمیت شرکتی این است که انگیزه مدیران با ساختارهای سازمانی بهگونهای همراستا شود تا در نهایت، ذینفعان مختلف شرکتها از افزایش رضایتمندی و بهبود عملکرد بهرهمند گردند.
ضرورت اصلاح حاکمیت شرکتی با توجه به شرایط جنگ و تحریم
او بر اهمیت بازنگری در ساختارهای حاکمیت شرکتی در شرایط اقتصادی و سیاسی کنونی تأکید کرد و گفت: ضرورت بازنگری و تغییر در این ساختارها وجود دارد؛ به ویژه در شرایط جنگ، پس از جنگ، تحریم و محاصره و همچنین دوران پس از آن که ما با ریسکهای نوینی مواجه هستیم و باید آماده مدیریت این ریسکها باشیم.
رئیس پژوهشکده پولی و بانکی افزود: حاکمیت شرکتی باید بتواند بهطور مناسبی به ریسکهایی که شرکتها و مدیران با آنها روبهرو میشوند، پاسخ دهد. در سطح کلانتر و در بستر ژئوپلیتیک نیز ریسکهای بزرگتری ما را احاطه کرده و تغییرات در روابط و کنشهای جهانی نشان میدهد که باید شیوههای فعالیت و تصمیمگیری خود را با توجه به این شرایط نوین بهروز کنیم.
او ادامه داد: ارکان مدیریت، قدرت و تصمیمگیری نیازمند بازآرایی خواهند بود تا بهخوبی بتوانند به ریسکهای جدید پاسخ دهند. در عرصه نظام بانکی و در روابط مربوط به اداره بانکها نیز ضرورت توجه به روابط مالکیتی، مدیریتی، نظارتی و پاسخگویی و همچنین مناسبات میان ذینفعان احساس میشود.
سوئیس، الگویی برای افزایش اطمینان و اعتبار شبکه بانکی
پرویزیان با اشاره به تجربه کشورهای موفق در زمینه حاکمیت شرکتی تصریح کرد: یکی از الگوهای موفق در دنیای امروز، مدل سوئیس است. این کشور بهعنوان یکی از مراکز کلیدی مالی جهانی، از اعتبار و شهرت بالایی در زمینه حفاظت از اطلاعات مالی و تجاری مشتریان برخوردار است.
او با تأکید بر اینکه شبکه بانکی ایران نیز باید بهسوی تقویت چنین ویژگیهایی حرکت کند، گفت: به سبب تحولاتی که در مقررات ایجاد شده، در برخی مواقع با مشکلاتی مواجه شدهایم و لازم است اعتماد، امانتداری، حفظ محرمانگی اطلاعات و اعتبار و اطمینان را مرة دیگر در شبکه بانکی کشور تقویت کنیم.
انتهای پیام