
مسیر اقتصاد در پی نرخ بهره بین بانکی ۳۴ درصدی
مجید شهبازی - استاد دانشگاه و حسابدار رسمی - در گفتوگویی با ایسنا، نظرات خود را در خصوص افزایش نرخ بهره بین بانکی به ۳۴ درصد بیان کرد و گفت: در نظریههای اقتصادی، نرخ بهره یکی از کلیدیترین عوامل مؤثر بر رفتار سرمایهگذاران، بانکها، کسبوکارها و حتی خانوارها به شمار میآید. نرخ بهره در واقع نمایانگر هزینه استفاده از منابع مالی در طی زمان است و به همین دلیل، هر گونه تغییر معنیدار در آن میتواند یک زنجیره از واکنشها را در بازارهای مالی و بخش واقعی اقتصاد به وجود آورد. اما قبل از بررسی تحولات اخیر در بازار پول ایران، لازم است که تفکیک روشنی بین دو واژه که گهگاهی به جای یکدیگر استفاده میشوند، صورت گیرد.
او در ادامه با تشریح تفاوت نرخ سود بینبانکی و نرخ سود سپرده بانکی، گفت: نرخ سود سپرده بانکی به معنای بازدهی است که بانک در قبال نگهداری منابع مشتریان به سپردهگذاران پرداخت مینماید. این نرخ معمولاً بر اساس مقررات و مصوبات پولی، نوع سپرده، مدت قرارداد و شرایط رقابتی شبکه بانکی تعیین میشود. از سوی دیگر، نرخ سود بینبانکی به هزینهای اشاره دارد که بانکها برای تأمین منابع کوتاهمدت مورد نیاز خود از بانکهای دیگر پرداخت میکنند. به دلایل مختلف، از جمله عدم تطابق زمانی منابع، تسویه تعهدات روزانه، الزام ذخیره قانونی و مدیریت نقدینگی، ممکن است بانکها با کسری یا مازاد منابع روبرو شوند. در چنین موقعیتی، بانکی که دارای مازاد منابع است، میتواند وجوه خود را در اختیار بانکی که به نقدینگی نیاز دارد قرار دهد.
شهبازی تأکید کرد: به عنوان مثال، فرض کنید یکی از بانکها در پایان روز با کسری نقدینگی ۱۰۰ میلیارد تومان روبرو شده، در حالی که بانکی دیگر در همان روز با مازاد ۱۰۰ میلیارد تومانی مواجه است. در این شرایط، بانک اول میتواند برای جبران کسری نقدینگی خود وام یک هفتهای را از بانک دوم با نرخ ۳۴ درصد (سالانه) استقراض کند. بنابراین، بانک اول پس از هفت روز، در مجموع حدود ۱۰۰ میلیارد و ۶۵۲ میلیون تومان بازپرداخت خواهد کرد. لذا، نرخ بینبانکی به عنوان یکی از مهمترین معیارهای هزینه پول در بازار تأمین مالی عمدهفروشی شناخته میشود، در حالی که نرخ سپرده بانکی به بازار جمعآوری منابع خرد از عموم مردم ارتباط دارد. این دو نرخ هرچند به یکدیگر پیوستهاند، اما الزاما برابر نیستند و تغییر یکی از آنها لزوماً به تغییر فوری دیگری منجر نمیشود. اهمیت نرخ بینبانکی در این است که میتواند به عنوان یکی از کانالهای انتقال سیاست پولی بانک مرکزی عمل کند. وقتی هزینه تأمین منابع برای بانکها افزایش یابد، این تغییر ممکن است با تأخیری به نرخهای جذب سپرده، وامهای بانکی، و بازده اوراق بدهی و در نهایت نرخ بازده مورد انتظار سرمایهگذاران منتقل شود. در حقیقت، نرخ بهره تنها یک عدد در گزارشهای هفتگی بانک مرکزی نیست، بلکه متغیری است که میتواند تأثیرات عمیقی بر قیمت تأمین مالی، ارزش داراییها و تصمیمات سرمایهگذاری داشته باشد.
چه اتفاقی در پی جهش کمسابقه نرخ بینبانکی افتاده است؟
این مدرس دانشگاه در ادامه با اشاره به آمارهای منتشر شده از سوی بانک مرکزی توضیح داد: بر اساس دادههای ارائهشده درباره نرخهای بازار پول، نرخ سود بینبانکی در هفته منتهی به ۱۴ آبان ۱۴۰۵ به ۳۳.۹۲ درصد رسید. این نرخ در چند هفته گذشته حدود ۲۴ درصد بود و به این ترتیب، نرخ بینبانکی در یک دوره کوتاه ۹.۹۲ واحد درصد افزایش یافت که از نظر سیاستگذاری پولی و مدیریت نقدینگی شبکه بانکی حائز اهمیت است. اما نکته حائز اهمیتتر همزمانی این افزایش با تغییر دیگر نرخهای مرتبط با دامنه سیاست پولی بانک مرکزی است.
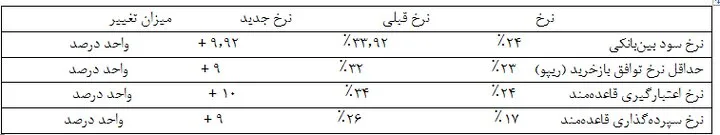
وی با اشاره به اهمیت جدول ارائه شده گفت: این افزایش تنها یک تغییر عادی در نرخ معاملات بینبانکی نیست، بلکه دامنه نرخهای سیاستی و ابزارهای تأمین نقدینگی بانک مرکزی نیز به سطح بالاتری منتقل شدهاند. برای درک بهتر موضوع باید به نرخ ریپو اشاره کنیم، که هزینه تأمین منابع کوتاهمدت بانکها از بانک مرکزی در قالب توافق بازخرید اوراق را مشخص میکند. نرخ اعتبارگیری قاعدهمند نیز به تأمین نقدینگی بانکها از طریق تسهیلات قاعدهمند بانک مرکزی مرتبط است. از آنجا که این نرخها مستقیماً به سپردهگذاری منابع مازاد بانکها بستگی دارد، عنوان «سپردهگذاری قاعدهمند» در جدول فوق به معنای نرخ سود سپرده مشتریان در بانکها نیست. بنابراین، نزدیک شدن نرخ بینبانکی به ۳۴ درصد، از این منظر قابل توجه است چرا که نشاندهنده فشار تقاضا برای نقدینگی یا وضعیت عرضه منابع است که نیاز به بررسی دقیقتری دارد.
آیا سیاست پولی انقباضی آغاز خواهد شد؟
شهبازی بیان کرد که یکی از درکهای اولیه از افزایش نرخ بهره، حرکت بانک مرکزی به سمت اتخاذ سیاستهای انقباضی است و گفت: در سیاست پولی انقباضی، بانک مرکزی با هدف مدیریت نقدینگی، محدود کردن رشد اعتبار و افزایش هزینه تأمین منابع، فشار بر تقاضای کل و در نتیجه میزان تورم را کاهش میدهد. از نظر تئوریک، با افزایش هزینه تأمین مالی، بانکها هنگام اعطای وام با هزینه بالاتری مواجه میشوند. این امر ممکن است موجب شود که بخشی از متقاضیان تسهیلات از دریافت وام پرهیز نمایند یا پروژههای سرمایهگذاری خود را به تأخیر اندازند. کاهش تقاضای اعتبار میتواند رشد مصرف و سرمایهگذاری را محدود کرده و در صورت تداوم، فشار تقاضا بر قیمتها را کاهش دهد. با این حال، در رابطه با تحولات اخیر باید با احتیاط قضاوت کرد. از یک سو، افزایش همزمان نرخهای دالان سیاست پولی نشاندهنده افزایش قیمت منابع است و از طرف دیگر، افزایش حجم منابع حاضر در عملیات بازار باز نشاندهنده نیاز قابلتوجه شبکه بانکی به نقدینگی میباشد. به عنوان نمونه، در گزارش مربوط به عملیات بازار باز، حدود ۱۶۶۴.۱ هزار میلیارد ریال توافق بازخرید در مقابل سفارشهای حدود ۲۷۴۳.۷ هزار میلیارد ریالی بانکها مورد تأیید قرار گرفته است. این همزمانی حائز اهمیت است، چرا که بانک مرکزی از یک سو منابع را با نرخ بالاتری در اختیار شبکه بانکی میگذارد و از سوی دیگر حجم قابلتوجهی از نیاز نقدینگی بانکها را تأمین میکند.
این حسابدار رسمی با تأکید بر نکته حائز اهمیت بیان کرد که صرفاً با مشاهده افزایش نرخ بینبانکی نمیتوان نتیجهگیری کرد که سیاست پولی کاملاً انقباضی شده است. بلکه همزمان با این امر، نیاز است تا حجم تزریق نقدینگی، نرخ تأمین منابع، وضعیت ذخایر بانکها، تغییرات ترازنامه شبکه بانکی و روند پایه پولی نیز مورد تجزیه و تحلیل قرار گیرد. به بیان دیگر، ممکن است سیاستگذار در حال گرانتر کردن نقدینگی باشد و در عین حال از اختلال در تسویههای بانکی جلوگیری نماید که این ترکیب را میتوان نوعی مدیریت فعال بازار ذخایر بانکی حساب کرد.
آیا سود سپردههای بانکی افزایش خواهد یافت؟
او در پاسخ به این سوال که آیا با رسیدن نرخ بینبانکی به ۳۴ درصد، بانکها ناگزیرند که سود سپردههای مردم را افزایش دهند، اظهار داشت: از نظر اقتصادی، پاسخ به این سوال مثبت است، اما نه به معنای افزایش فوری و قطعی سود سپردهها. بانکها برای تأمین منابع مورد نیاز خود از چندین روش استفاده میکنند: جذب سپردههای مشتریان، تأمین مالی از سایر بانکها، استفاده از منابع بانک مرکزی و دیگر ابزارهای مالی مجاز. وقتی که نرخ بینبانکی افزایش مییابد، هزینه تأمین منابع کوتاهمدت برای بانکهایی که تأمین مالی خود را از سایر بانکها تأمین میکنند، بالاتر خواهد رفت. در چنین شرایطی، ممکن است بانک با یک گزینه اقتصادی مواجه شود: یا منابع مورد نیاز خود را با نرخ بالاتر از بازار بینبانکی تأمین کند یا با پیشنهاد نرخ جذابتری به سپردهگذاران، منابع پایدارتر جذب نماید. اگر هزینه جذب سپرده جدید پس از در نظر گرفتن مدت، ریسک خروج منابع و هزینههای عملیاتی، کمتر از تأمین منابع جایگزین باشد، افزایش جذابیت سپردهگذاری میتواند برای آن بانک توجیه اقتصادی پیدا کند. از سوی دیگر، اگر بانک با محدودیتهای نظارتی در تعیین نرخ سپرده مواجه باشد، ممکن است بهجای افزایش رسمی نرخ، از ابزارهای مجاز دیگری برای جذب منابع استفاده کند یا ترکیب منابع و مصارف خود را تغییر دهد.
شهبازی به یکی از نکات کلیدی در دستورالعملهای ابلاغی بانک مرکزی اشاره کرد و گفت: بر اساس این دستورالعملها، در حال حاضر سقف نرخ سود سپرده مصوب ۲۲.۵ درصد و نرخ سود تسهیلات مصوب ۲۳ درصد است. این ارقام به نرخهای مصوب مربوط به سپردهها و تسهیلات مشتریان اشاره دارد و نباید با نرخهای جدید بازار بینبانکی یکی دانسته شوند. بنابراین، افزایش نرخ بینبانکی به ۳۳.۹۲ درصد بهخودیخود به معنای مجاز شدن بانکها برای پرداخت سود ۳۴ درصدی به سپردهگذاران نیست. با این حال، تداوم نرخهای بالا در بازار بینبانکی میتواند فشاری اقتصادی و رقابتی برای بازنگری در سیاستهای جذب منابع بانکها ایجاد کند. در این شرایط، بانکهایی که از ناترازی منابع و مصارف بیشتری رنج میبرند، احتمالاً با فشار بیشتری مواجه خواهند شد، زیرا برای حفظ منابع خود باید هزینه بیشتری بپردازند یا منابع جایگزینی را تأمین کنند. این موضوع میتواند رقابت میان بانکها برای جذب سپردههای بزرگ و منابع پایدار را افزایش دهد.
تأثیر بر نرخ تسهیلات دریافتی شرکتها، فشار جدید بر هزینه تولید
این تحلیلگر اقتصادی یکی از پیامدهای کلیدی افزایش نرخ بهره را تأثیر آن بر هزینه تأمین مالی شرکتها و کسبوکارها دانست و گفت: شرکتها برای ادامه فعالیت خود به سرمایه در گردش، خرید مواد اولیه، پرداخت هزینه حقوق و دستمزد، تأمین موجودی انبار، خرید تجهیزات و اجرای طرحهای توسعه نیاز دارند. بخش مهمی از این نیازها از طریق تسهیلات بانکی تأمین میشود. در چنین شرایطی، افزایش هزینه منابع بانکها میتواند از چندین طریق به شرکتهای اقتصادی منتقل شود. ابتدا، بانکها ممکن است هزینه بالاتر منابع و ریسک اعتباری مشتری را در ارزیابی اقتصادی تسهیلات جدید لحاظ کنند. همچنین ممکن است شرایط وثیقهگذاری، اعتبارسنجی و سقف تسهیلات سختتر شود. علاوه بر این، در مواردی که تسهیلات با نرخهای شناور یا سازوکارهای متاثر از شرایط بازار پول پرداخت میشوند، هزینه مالی شرکتها میتواند افزایش یابد. البته لازم به ذکر است که در اقتصاد ایران باید بین نرخ رسمی تسهیلات و هزینه مؤثر تأمین مالی تمایز قائل شد. نرخ رسمی تسهیلات لزوماً تمام هزینهای نیست که شرکتها برای دریافت اعتبار متحمل میشوند. مدت انتظار برای دریافت تسهیلات، هزینه وثائق، کارمزد، الزام به نگهداری موجودی یا سپرده، هزینه خدمات جانبی و محدودیتهای اعتباری میتوانند هزینه مؤثر تأمین مالی را افزایش دهند.
شهبازی ادامه داد: به عنوان مثال، فرض کنید شرکتی به ۱۰۰ میلیارد تومان سرمایه در گردش نیاز دارد. اگر هزینه مؤثر تأمین مالی این شرکت از ۲۷ درصد به ۳۷ درصد افزایش یابد، در صورت ثابتماندن سایر شرایط، هزینه مالی سالانه آن حدود ۱۰ میلیارد تومان افزایش خواهد یافت. این افزایش به صورت مستقیم بر روی سود عملیاتی شرکت تأثیر نمیگذارد، بلکه عمدتاً در سرفصل هزینههای مالی در صورت سود و زیان منعکس میشود و سود قبل از مالیات و خالص سود را تحت تاثیر قرار میدهد. برای شرکتهایی که حاشیه سود عملیاتی بالایی دارند و به میزان کمتری از بدهی بانکی استفاده میکنند، این اثر ممکن است قابل مدیریت باشد. اما برای گروهی از بنگاهها که به طور مداوم سرمایه در گردش خود را از تسهیلات کوتاهمدت تأمین میکنند، افزایش هزینه پول میتواند به کاهش قابلتوجه سودآوری منجر شود. این مشکل به ویژه برای صنایعی که حاشیه سود پایین، دوره وصول مطالبات طولانی و نیاز مستمر به تأمین مالی دارند، از اهمیت بیشتری برخوردار است. در نهایت، اگر افزایش نرخ بهره به محدود شدن دسترسی به اعتبار نیز منجر شود، آثار آن فراتر از هزینه مالی خواهد بود و میتواند حجم تولید، فروش و سرمایهگذاری شرکتها را تحت تأثیر قرار دهد.
صندوقهای سرمایهگذاری با درآمد ثابت، ابزارهای جایگزین سپرده بانکی
این مدرس دانشگاه میگوید: صندوقهای سرمایهگذاری با درآمد ثابت به عنوان یکی از مهمترین گزینههای جایگزین سپردههای بانکی در بازار سرمایه شناخته میشوند. این صندوقها به طور عمده در اوراق بدهی، سپردههای بانکی و سایر داراییهای مالی با ریسک کم سرمایهگذاری کرده و سعی دارند بازدهی نسبتاً پایدار را برای سرمایهگذاران فراهم آورند. افزایش نرخ بهره میتواند از دو مسیر، یعنی افزایش بازدهی سرمایهگذاریهای جدید و کاهش ارزش اوراق بدهی قدیمی، بر عملکرد این صندوقها تأثیر بگذارد.
وی خاطرنشان کرد که با افزایش نرخهای بازار پول، فرصتهای سرمایهگذاری در ابزارهای مالی با بازده بالا احتمالاً افزایش خواهد یافت و ادامه داد: اگر نرخ بازده اوراق بدهی جدید بالا برود، یا صندوقها بتوانند سپردههای جدید را با شرایط جذابتری جذب کنند، بازدهی آتی پرتفوی صندوق میتواند افزایش یابد. این موضوع به ویژه برای صندوقهایی که دارای ورودیهای جدید قابلتوجهی هستند و میتوانند در ابزارهای جدید با نرخهای بالاتر سرمایهگذاری کنند، کلیدی است. در این شرایط، صندوقهای درآمد ثابت میتوانند نسبت به سهام و برخی از داراییهای دیگر از جذابیت بیشتری برخوردار شوند.
شهبازی تصریح کرد: با این حال، در این زمینه یک نکته مالی وجود دارد که گاهی در تحلیلهای عمومی بازار نادیده گرفته میشود. افزایش نرخ بهره الزاماً به معنای افزایش فوری ارزش تمام داراییهای صندوقهای درآمد ثابت نیست. قیمت اوراق بدهی با نرخ بازده بازار رابطه معکوس دارد. به بیان دیگر، زمانی که نرخ بازده مورد انتظار اوراق جدید افزایش یابد، اوراق قدیمی که با نرخ پایینتری منتشر شدهاند ممکن است برای رقابت با اوراق جدید با کاهش قیمت روبرو شوند. این واقعیت، خطر نرخ بهره یا Interest Rate Risk را به وجود میآورد. به عنوان مثال، اگر یک صندوق سهم بزرگی از داراییهای خود را به اوراق قرضه بلندمدت با نرخ ثابت اختصاص داده باشد، افزایش نرخ بازده بازار میتواند به کاهش ارزش روز این اوراق منجر شود و از این طریق بر خالص ارزش داراییهای صندوق اثر منفی بگذارد.
این تحلیلگر اقتصادی بر شدت این اثر تأکید و آن را به سررسید اوراق، مدتزمان مؤثر یا Duration، ساختار حرکتهای نقدی، روش ارزشگذاری داراییها و سرعت جایگزینی اوراق قدیمی با جدید وابسته ارزیابی کرد و گفت: نمیتوان همه صندوقهای درآمد ثابت را در زمره برندگان افزایش نرخ بهره قرار داد. صندوقهایی که دارای داراییهای با سررسید کوتاهتر، نقدشوندگی بیشتر و امکان تجدید سرمایهگذاری سریعتر هستند، ممکن است در میانمدت بهخوبی از افزایش نرخهای جدید بهرهمند شوند، در حالی که صندوقهایی که اوراق بلندمدت با نرخ ثابت را در اختیار دارند، ممکن است به طور موقتی با ریسک کاهش ارزش دارایی مواجه گردند. نکته دیگر آن است که نرخ سود بینبانکی ۳۳.۹۲ درصد، نرخ تضمینی یا بازده قطعی برای صندوقهای درآمد ثابت نبوده و بازده هر صندوق به ترکیب داراییها، قیمت خرید اوراق، هزینههای مدیریت، شرایط بازار و سیاست تقسیم سود بانک بستگی دارد. از منظر بازار سرمایه، افزایش نرخ بهره ممکن است با ایجاد رقابتی میان صندوقهای درآمد ثابت و سهام، بخشی از منابع سرمایهگذاران ریسکگریز را به سمت ابزارهای با درآمد ثابت هدایت کند و این امر میتواند بر تقاضای نقدی برای سهام تأثیر بگذارد و در شرایطی ممکن است بر ارزش معاملات و نقدشوندگی بازار سهام نیز اثرگذار باشد.
نرخ بهره چگونه ارزش شرکتهای بورسی را تحت تأثیر قرار میدهد؟
وی تأکید کرد که شاید یکی از برجستهترین تأثیرات افزایش نرخ بهره در سطوح کلان اقتصادی، تغییر در نسبت بین بازده مورد انتظار سرمایهگذاران و ارزشگذاری داراییهای مالی باشد. در نظریههای مالی، ارزش اقتصادی هر سهم معادل ارزش فعلی جریانهای نقدی پیشبینیشده آن در آینده است.
به گفته شهبازی، نرخ تنزیل یکی از متغیرهای کلیدی در محاسبه این ارزش به شمار میرود. به زبان ساده، سرمایهگذار زمانی مایل به پرداخت مبلغ بیشتری برای خرید سهام یک شرکت است که بازده مورد انتظار آن نسبت به گزینههای دیگر جذابتر باشد. با افزایش نرخ بازده ابزارهای کمریسک، سرمایهگذار برای قبول ریسک سهام نیز درخواست بازده بالاتری خواهد داشت. این امر میتواند از جنبههای مختلف، از جمله افزایش نرخ تنزیل، بر ارزش فعلی جریانهای نقدی پیشبینیشده و در نتیجه ارزش منصفانه سهام تأثیر بگذارد.
این مدرس دانشگاه افزود: به عنوان مثال، فرض کنیم سرمایهگذار دو گزینه دارد: خرید اوراق بدهی با بازده بالا یا خرید سهام شرکتی که سودآوری آن با عدمقطعیت همراه است. به واسطه افزایش بازده اوراق، ممکن است سرمایهگذار از شرکتی که دارای ریسک بالایی است، تخفیف بیشتری بخواهد. این همان ساز و کاری است که در اقتصاد مالی به آن اثر جانشینی داراییها اطلاق میشود. با این حال، اثر افزایش نرخ بهره نمیتواند بر تمامی شرکتهای بورسی یکسان باشد. برای تجزیه و تحلیل دقیقتر، شرکتها باید بر اساس ساختار مالی، صنعت، میزان بدهی و حساسیت سودآوری به نرخ بهره تفکیک شوند.
شهبازی به این تفکیک اشاره کرد و گفت: شرکتهایی که دارای بدهی بالایی هستند، به این دلیل که بخشی از فعالیت خود را از طریق تسهیلات بانکی یا بدهیهای مالی تأمین میکنند، تحت تأثیر مستقیم افزایش هزینه پول قرار دارند. در صورتی که نرخ تأمین مالی برای این شرکتها افزایش یابد، هزینه مالی آنها رشد کرده و سود خالص کاهش مییابد. این موضوع میتواند نسبتهایی مثل سود هر سهم (EPS)، بازده حقوق صاحبان سهام (ROE) و نسبت پوشش هزینه بهره را تحت تأثیر قرار دهد. به عنوان مثال، اگر شرکتی ۵۰۰ میلیارد تومان بدهی مالی داشته باشد و هزینه مؤثر تأمین مالی تنها ۳ واحد درصد افزایش یابد، هزینه مالی سالانه آن تقریباً ۱۵ میلیارد تومان افزایش خواهد داشت. این افزایش در شرایط ثابت، مستقیماً بر سود قبل از مالیات شرکت تأثیر خواهد داشت. بنابراین، در دورههای افزایش نرخ بهره، بررسی نسبتهای بدهی به حقوق صاحبان سهام، هزینه مالی به فروش و نسبت پوشش هزینه مالی برای تحلیل سهام اهمیت ویژهای پیدا میکند.
شهبازی به شرکتهایی اشاره کرد که دارای مانده نقد قابل توجهی، سپردههای بانکی یا سرمایهگذاری در اوراق بدهی هستند و توضیح داد: افزایش نرخ بازده سرمایهگذاری این شرکتها را شأنی میبخشد، به شرط آنکه امکان سرمایهگذاری مجدد منابع با نرخهای بالاتر وجود داشته باشد. بنابراین، ممکن است یک تغییر مشخص در نرخ بهره برای شرکتی با بدهی بالا اثر منفی به جا بگذارد، در حالی که برای شرکتی با مانده خالص مثبت، اثر مثبتی داشته باشد. به همین جهت، تحلیلگر باید صرفاً به افزایش نرخ بهره نپرداخته و وضعیت خالص بدهی یا نقدینگی شرکت را نیز مورد بررسی قرار دهد.
او همچنین صنعتهایی با نیاز به سرمایهگذاری سنگین و طرحهای توسعهای را مورد توجه قرار داد و گفت: صنایعی همچون فولاد، پتروشیمی، سیمان، معدن، خودرو و حملونقل به سرمایهگذاریهای سنگین برای اجرای پروژههای توسعه نیاز دارند. افزایش نرخ بهره میتواند هزینه سرمایه این شرکتها را افزایش دهد. در تحلیل سرمایهگذاری، مقایسه نرخ بازده داخلی پروژه (IRR) با هزینه متوسط موزون سرمایه (WACC) یکی از معیارهای اساسی تصمیمگیری درباره اجرای پروژهها محسوب میشود. به طور کلی، اگر هزینه سرمایه افزایش یابد، پروژههایی که پیشتر از نظر اقتصادی توجیهپذیر بودهاند، ممکن است دیگر بازده کافی برای جبران هزینه تأمین مالی و ریسک سرمایهگذاری نداشته باشند. این به نوبه خود میتواند منجر به تأخیر در پروژههای توسعه، کاهش سرمایهگذاریها و محدود شدن ظرفیت تولید در سالهای آینده شود.
وی در ادامه به صنایع مصرفی و شرکتهای وابسته به تقاضای داخلی اشاره کرد و گفت: افزایش نرخ بهره علاوه بر سمت عرضه، به نوعی بر سمت تقاضای مصرفکننده نیز تأثیر میگذارد. وقتی هزینه دریافت تسهیلات افزایش پیدا میکند و جذابیت پسانداز در برابر مصرف بیشتر نمایان میشود، ممکن است تقاضای مصرفی خانوارها کاهش یابد. این امر میتواند بر شرکتهایی که کالاهای بادوام، لوازم خانگی، خودرو، ساختمان و دیگر صنایع وابسته به قدرت خرید خانوار تولید میکنند اثر منفی داشته باشد. به ویژه اگر این افزایش نرخ بهره با افت قدرت خرید واقعی و تورم بالا همراه گردد، فشار بیشتری بر حجم فروش و حاشیه سود این شرکتها وارد خواهد کرد.
شهبازی تأکید کرد که بانکها و شرکتهای تأمین سرمایه نیز نمیتوانند تحت یک حکم کلی قرار گیرند و گفت: افزایش نرخ بهره از یک سو میتواند درآمد حاصل از تسهیلات و داراییهای مالی بانکها را افزایش دهد، اما از سوی دیگر، هزینه جذب سپرده و تأمین منابع را نیز بالا میبرد. اگر یک بانک نتواند افزایش هزینه منابع را به نرخ بازده داراییهای خود به خوبی منتقل نماید، حاشیه سود خالص آن تحت فشار خواهد بود. بعلاوه، افزایش هزینه تأمین مالی مشتریان میتواند احتمال نکول تسهیلات و مطالبات غیرجاری را افزایش دهد. بنابراین، اثر نهایی افزایش نرخ بهره بر سودآوری بانکها به ساختار سررسید داراییها و بدهیها، کیفیت تسهیلات، وضعیت نقدینگی و توانایی آن بانک در مدیریت حاشیه سود بستگی دارد.
وی در پاسخ به این سوال که آیا افزایش نرخ بهره به طور قطع منجر به کاهش شاخص بورس خواهد شد، نظرش را منفی اعلام کرد و گفت: اگرچه در تئوری مالی، افزایش نرخ بهره معمولاً به دلیل افزایش نرخ تنزیل و کاهش جذابیت نسبی سهام اثر منفی بر ارزشگذاری بازار دارد، اما بازار سهام تنها تحت تأثیر نرخ بهره نیست. در اقتصاد ایران عواملی چون نرخ ارز، قیمتهای جهانی کالاها، سیاستهای صادراتی، قیمتگذاری دستوری، انتظارات تورمی، وضعیت بودجه دولت و تحولات سیاسی نیز بر سودآوری شرکتها و ارزش سهام تأثیرگذار هستند. به عنوان مثال، ممکن است افزایش نرخ بهره ارزشگذاری سهام را تحت فشار قرار دهد، اما در عین حال افزایش نرخ ارز، درآمد ریالی شرکتهای صادراتمحور را افزایش دهد. در این شرایط، اثر نهایی بر قیمت سهام به مجموع این عوامل وابسته خواهد بود. علاوه بر این، در اقتصادهای با تورم بالا، افزایش نرخ بهره اسمی همواره به معنای افزایش نرخ بهره واقعی نیست. نرخ بهره واقعی به طور تقریبی با تفاضل نرخ بهره اسمی و نرخ تورم مورد انتظار محاسبه میشود.
این مدرس دانشگاه ادامه داد: بنابراین اگر انتظارات تورمی هنوز بالاست، نرخ بهره اسمی ۳۴ درصدی ممکن است از نظر واقعی همچنان جذابیت محدودی داشته باشد. این مسئله از آنجا که در رفتار سرمایهگذاران مهم است، به دلیل آن که تصمیمات سرمایهگذاری در ایران به همراه نرخ سود، تحت تأثیر انتظارات تورمی و پیشبینی نرخ ارز نیز میباشد، قابل تأمل است. به همین دلیل، ممکن است بخشی از نقدینگی به سمت صندوقهای درآمد ثابت منتقل شود در حالی که جزء دیگری همچنان در تلاش برای حفظ ارزش دارایی خود در بازار ارز، طلا یا سهام شرکتهای صادراتمحور باقی میماند. واقعیت این است که افزایش نرخ بهره به تنهایی نمیتواند مسیر حرکت تمامی بازارهای دارایی را تعیین کند.
آیا سیاست جدید قادر به کنترل تورم خواهد بود؟
شهبازی با اشاره به یکی از مقاصد کلیدی افزایش نرخ بهره در سیاست پولی متعارف گفت: هدف اصلی این سیاست، کاهش فشارهای تورمی است. به عبارتی با افزایش هزینه پول، تقاضای اعتبار و سرعت رشد برخی مصارف ممکن است کاهش پیدا کند. اگر این روند ادامه یابد، فشار تقاضای کل بر قیمتها کمتر خواهد شد. اما در اقتصاد ایران، تورم به سادگی از مسیر افزایش تقاضای مصرفی ایجاد نمیشود. کسری بودجه، رشد نقدینگی، ناترازی بانکها، انتظارات تورمی، نوسانات ارزی و محدودیتهای سمت عرضه نیز در این مورد اثرگذار هستند. بنابراین، اگر افزایش نرخ بهره بدون اصلاح ناترازی بانکها، کنترل رشد ترازنامه (صورت وضعیت مالی)، مدیریت کسری بودجه و انضباط پولی انجام گیرد، ممکن است به نتایج مطلوب نرسیم. حتی در برخی شرایط، افزایش هزینه تأمین مالی تولیدکنندگان میتواند از طریق افزایش هزینههای مالی و کاهش سرمایهگذاری باعث ایجاد فشارهای رکودی شود. به عبارت دیگر، سیاست افزایش نرخ بهره تنها زمانی میتواند به کنترل پایدار تورم کمک کند که با مجموعهای هماهنگ از سیاستهای پولی، مالی و اصلاحات ساختاری همراه باشد.
او افزود: بخصوص در بازار سپردهها، احتمال افزایش فشار برای جذب منابع با نرخهای جذابتر وجود دارد که این امر به سیاستهای نظارتی و تصمیمات رسمی بانک مرکزی بستگی دارد. در بخش تسهیلات، افزایش هزینه مؤثر تأمین مالی میتواند شرکتهای بدهکار و بنگاههای نیازمند سرمایه در گردش را تحت فشار قرار دهد. در بازار صندوقهای درآمد ثابت، افزایش نرخ بازده سرمایهگذاریهای جدید میتواند فرصتهایی فراهم کند، اما همزمان کاهش ارزش اوراق قدیمی با نرخ ثابت یک ریسک جدی به شمار میرود.
این تحلیلگر اقتصادی اظهار داشت: در بازار سهام، افزایش نرخ بهره میتواند به بالا رفتن نرخ تنزیل، ارزشگذاری شرکتها را تحت فشار قرار داده و برخی از سرمایهگذاران را به سمت داراییهای کمریسکتر هدایت کند، اما باید توجه داشت که اثر نهایی آن برای صنایع مختلف یکسان نخواهد بود. نکته اساسی این است که موفقیت این سیاست را نباید تنها با افزایش نرخ بهره سنجید، بلکه معیاری واقعی از موفقیت، توانایی سیاستگذار در کاهش پایدار تورم، کنترل رشد نقدینگی، بهبود ترازنامه بانکها و حفظ امکان تأمین مالی در بخش مولد اقتصاد خواهد بود. امروز اقتصاد ایران با یک پرسش بنیادی در مواجهه است؛ آیا بالا رفتن قیمت پول قادر خواهد بود به کنترل تورم و بازگشت ثبات اقتصادی منجر شود یا تنها هزینه تأمین مالی را برای شبکه بانکی و بخش تولید افزایش خواهد داد؟ پاسخ به این پرسش را باید نه فقط در یک نرخ هفتگی، بلکه در روند ماههای آینده در زمینه تورم، نقدینگی، اعتبارات بانکی، کیفیت داراییهای بانکها و عملکرد واقعی بنگاههای اقتصادی جستجو کرد.
انتهای پیام