

راز گرانی داروهای? نه! مسکن؛ چرا انگشت اتهام به سمت سیمان میرود؟
به نقل از ایسنا، صنعت سیمان در سالهای اخیر بیش از گذشته درگیر مجموعهای از فشارها و چالشها شده است؛ از جمله ناترازی انرژی، بالا رفتن پیوسته هزینههای تولید، محدودیت در تامین برق و گاز، افزایش نرخ ارز و در نهایت تغییر در ترکیب و ساختار هزینههای تولید. فعالان این عرصه معتقدند این شرایط، علاوه بر کاهش توان رقابتپذیری بنگاهها، میتواند آینده سرمایهگذاری و حتی دوام تولید را نیز تحت تاثیر قرار دهد.
در چنین فضایی، تولیدکنندگان تاکید میکنند که ادامه روندهای گذشته و استمرار مداخلات قیمتی، دیگر با شرایط جدید اقتصادی و صنعتی همخوانی ندارد. به باور آنان، اگر هدف حفظ ظرفیت تولید است، لازم است در سیاستهای توسعهای این صنعت تجدیدنظر جدی صورت بگیرد و نگاه تازهای شکل گیرد.
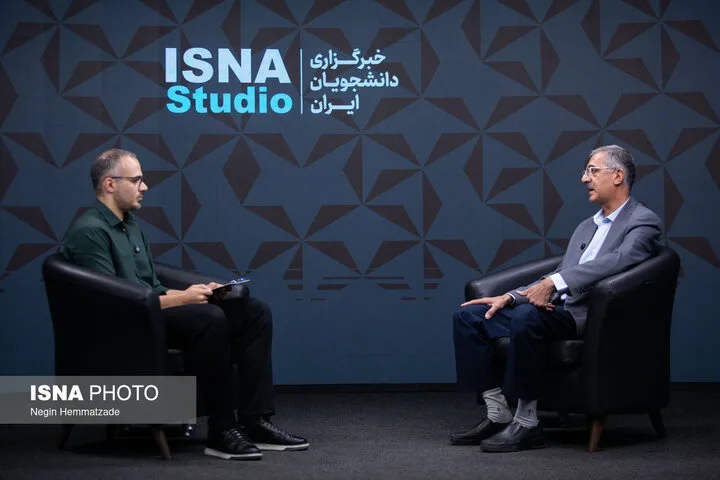
در بخش نخست گفتوگوی تفصیلی ایسنا با علیاکبر الوندیان، دبیر انجمن صنفی صنعت سیمان، تمرکز بر مهمترین معضلهای این روزها بود؛ چالشهایی مانند اثرات ناترازی انرژی، رشد چشمگیر هزینههای تولید، محدودیت در دسترسی به برق و تامین سوخت، افزایش هزینه مواد اولیه، هزینههای مرتبط با حملونقل و بستهبندی و همچنین تبعات قیمتگذاری دستوری در صنعت سیمان.
وی با تاکید بر این نکته که با وجود همه این فشارها، صنعت سیمان همچنان توانسته نیاز بازار داخلی را تامین کند، از سیاستگذاران درخواست کرد که اجازه دهند قیمتها بر اساس هزینههای واقعی تولید و در چارچوب سازوکار بازار تعیین شود؛ در غیر این صورت، نه تنها امکان حفظ تولید از بین میرود، بلکه آینده سرمایهگذاری و تداوم فعالیت صنعتی نیز آسیب جدی خواهد دید.
در ادامه این گفتوگو، الوندیان به آینده صنعت سیمان از زاویهای گستردهتر نگاه میکند؛ آیندهای که به اعتقاد او، بدون نوسازی خطوط تولید، اصلاح ساختار سرمایهگذاری، توسعه سبد انرژی، حرکت به سمت استفاده از سوختهای جایگزین و نیز همراهی دولت در فرآیند آزادسازی تدریجی قیمت انرژی، با چالشهای جدی روبهرو خواهد شد. مشروح این موارد در ادامه آمده است.
طی مدت اخیر؛ قیمت سیمان چه میزان رشد کرد؟
سال گذشته، با وجود مجموعه محدودیتها، صنعت سیمان از نظر تولید، فروش و درآمد وضعیت نسبتا باثباتی را تجربه کرد و در هیچ مقطع، کشور با کمبود سیمان مواجه نشد. بر این اساس میتوان گفت سال گذشته را به طور کلی میشود «سال نسبتا مطلوب» برای صنعت سیمان دانست.
اما امسال، از آغاز سال تا امروز، میانگین موزون قیمت سیمان فله در سطح کشور حدود ۳۸ درصد افزایش یافته و قیمت سیمان پاکتی نیز نزدیک به ۴۴ درصد رشد کرده است. در حال حاضر، متوسط قیمت هر کیلوگرم سیمان پاکتی حدود ۴۱۰۰ تومان و قیمت سیمان فله نزدیک به ۳۰۰۰ تومان گزارش میشود.
البته باید در نظر گرفت بخش قابل توجه اختلاف قیمت سیمان فله و پاکتی، صرفا به تفاوت در هزینه پاکت مربوط میشود؛ یعنی در عمل، مقدار پولی که بابت پاکت پرداخت میشود به یکی از مبانی اصلی اختلاف قیمت تبدیل شده است. به همین دلیل، نمیتوان وضعیت امسال را به شکل مستقیم با سال گذشته مقایسه کرد؛ چراکه امسال صنعت، همزمان با افزایش قابل توجه هزینههای تولید، با محدودیتهای متعددی در حوزه انرژی و تامین نهادهها نیز روبهرو بوده است.
در سالهای اخیر بارها مطرح شده که صنعت سیمان وضعیت خوبی دارد و از صنایع سودآور کشور به شمار میرود. اما این نکته نیز باید یادآوری شود که «سودآور بودن» یک ضرورت است. سرمایهای که وارد تولید شده و به جای آنکه در مسیرهای غیرمولد مانند دلالی و سفتهبازی حرکت کند، از تولید انتظار کسب سود دارد. از همین رو، باید شرایطی ایجاد شود که سرمایهگذاری در این صنعت همچنان امکان سوددهی داشته باشد؛ زیرا سودآوری، شرط بقا و تداوم فعالیت هر صنعت محسوب میشود.
از طرف دیگر، حدود ۶۵ درصد سهام صنعت سیمان در اختیار بخشهای دولتی و عمومی قرار دارد؛ از جمله صندوقهای بازنشستگی و سازمان تامین اجتماعی. بدیهی است سود چنین شرکتهایی در نهایت به بازنشستگان و ذینفعان آن صندوقها بازمیگردد. بنابراین، انتظار سودآور بودن برای یک بنگاه اقتصادی، امری طبیعی و قابل دفاع است.
با این حال، در شرایط فعلی افزایش هزینههای تولید این سودآوری را در معرض تهدید قرار داده است. اگر برای این وضعیت چارهای اندیشیده نشود، استمرار این روند میتواند بقای صنعت را با تردید جدی مواجه کند. نگاه ما این است که باید اجازه داده شود بازار به تناسب رشد هزینهها، مسیر تعادل خود را پیدا کند و از دخالتهای غیرضروری در قیمتگذاری پرهیز شود. همچنین نباید چنین تصور شود که اگر دولت از قیمتگذاری دستوری فاصله بگیرد، «انفجار قیمت» رخ میدهد؛ چون صنعت سیمان یک فضای رقابتی دارد و کارخانهها در عمل رقبای یکدیگر هستند. اگر قیمتگذاری به سازوکار بازار و بورس کالا سپرده شود، قیمتها بر مبنای عرضه و تقاضا شکل میگیرد و زمینه برای رشد غیرمنطقی قیمت وجود نخواهد داشت.
بنابراین؛ آنچه ما بر آن تاکید میکنیم این است که هزینههایی که به تولید تحمیل میشود، دقیقاً نه کمتر و نه بیشتر، در قیمت نهایی محصول منعکس گردد. چنین رویکردی به صنعت امکان میدهد تابآوری خود را حفظ کند.
از نظر آینده نیز میتوان گفت مسیر تعیین قیمت انرژی بر اساس قانون، به سمت حرکت در چارچوب بازار پیش میرود و صنعت سیمان ناگزیر است خود را با این شرایط تطبیق دهد. اما وقتی قیمت برق یا سوخت چندین برابر میشود، طبیعی است که هزینه تولید در صنعتی مانند سیمان—که به شدت انرژیبر است—افزایش قابل توجهی پیدا کند. البته امیدواری ما این است که این تغییرات تدریجی و همراه با برنامهریزی مناسب انجام شود تا صنایع فرصت داشته باشند سطح تابآوری خود را افزایش دهند.
برای تداوم تاب آوری، صنعت با چه موانعی روبهرو است؟
امروز ۶۵ درصد کارخانههای سیمان در اختیار نهادهای دولتی و عمومی قرار دارد. بخش مهمی از این شرکتها نیز بورسی هستند و طبق الزامات، موظفاند مقدار قابل توجهی از سود سالانه خود را پس از برگزاری مجامع میان سهامداران تقسیم کنند؛ در برخی موارد حتی سهم تقسیم سود به ۹۰ تا ۹۵ درصد میرسد. نتیجه چنین ساختاری روشن است: منابع کافی برای سرمایهگذاری دوباره، نوسازی خطوط تولید و ارتقای فناوری در اختیار صنعت قرار نمیگیرد.
در همین چارچوب، درخواست ما این است که برای یک دوره چهار تا پنج ساله اجازه داده شود بخشی از سود شرکتها به جای توزیع کامل میان سهامداران، صرف نوسازی کارخانهها، کاهش مصرف انرژی، سرمایهگذاری در نیروگاههای اختصاصی و تجدیدپذیر و همچنین ارتقای فناوری شود. هدف این است که صنعت بتواند خود را با شرایط جدید هماهنگ کند.
چه اقدامات دیگری برای حفظ تولید ضروری است؟
باید شرایطی فراهم شود که هزینههای واقعی تولید بتواند در قیمت محصول بازتاب پیدا کند. امروز بعضی از کارخانهها برای اینکه چرخه تولیدشان متوقف نشود، برق مورد نیاز خود را از بورس انرژی با نرخهای بسیار بالاتر تهیه میکنند؛ اما روشن است که ادامه چنین سازوکاری در بلندمدت ممکن نیست.
مشکل دقیقاً همینجاست: در ابتدا هزینههایی نظیر برق، گاز و دستمزد رو به افزایش میگذارد، اما تولیدکننده باید تا ماهها بعد منتظر بماند تا بتواند اثر این رشد هزینهها را در قیمت محصول اعمال کند. اگر دولت تصمیم دارد قیمت حاملهای انرژی یا سایر بخشهای هزینه تولید را بالا ببرد، لازم است همزمان امکان انتقال این هزینهها به قیمت محصول نیز ایجاد شود؛ زیرا در غیر این صورت، تولیدکننده ناچار است این فشار مالی را از محل سرمایه خود و نیز سود سهامداران جبران کند.
این مشکلات تنها به شرکتهای تحت نظارت دولت یا خصولتیها محدود میشود یا واحدهای خصوصی نیز با آن مواجه هستند؟
افزایش هزینههای انرژی و تولید تنها به یک گروه خاص محدود نمیشود و همه واحدها را تحت تاثیر قرار میدهد؛ بنابراین میان بخش خصوصی و دولتی تفاوت ماهوی در فشار هزینهها وجود ندارد. تفاوت اصلی در این است که شرکتهای خصوصی معمولاً اختیار بیشتری برای سرمایهگذاری دوباره دارند؛ در حالی که بسیاری از شرکتهای دولتی یا بورسی، به سبب الزام به تقسیم بخش عمده سود میان سهامداران، منابع لازم برای نوسازی و بهبود صنعت را در اختیار ندارند.
شما بارها بر موضوع تامین پایدار انرژی تاکید کردید. چرا این موضوع را مهمتر از قیمت انرژی میدانید؟
چیزی که صنعت بیش از همه به آن نیاز دارد، تامین پایدار انرژی است. از دید ما، «قیمت» در درجه دوم قرار میگیرد؛ چون مهمتر از عددهای مربوط به انرژی، اطمینان از استمرار تامین آن است. تولیدکننده نباید هر روز نگران این باشد که ماه آینده برق یا سوخت مورد نیاز کارخانه تامین میشود یا نه. به همین دلیل، استمرار تولید و قطع نشدن زنجیره تامین، مهمترین مطالبه صنعت محسوب میشود.
یکی از استدلالهایی که همواره درباره کنترل قیمت سیمان مطرح میشود، تاثیر آن بر قیمت مسکن است. آیا واقعا افزایش قیمت سیمان میتواند عامل گرانی مسکن باشد؟
در ابتدا باید سهم سیمان در هزینه ساخت ساختمان مشخص شود و سپس روشن کنیم با افزایش قیمت سیمان، چه اتفاقی در صنعت ساختمان رخ میدهد که موجب نگرانی شده است. به طور متوسط در هر مترمربع ساختمان حدود سه پاکت سیمان مصرف میشود که معادل ۱۵۰ کیلوگرم است. حتی اگر قیمت همین میزان سیمان (سه پاکت) به یک میلیون تومان هم برسد، در مقایسه با قیمت نهایی هر مترمربع ساختمان، سهم سیمان عددی بسیار ناچیز خواهد بود و حتی کمتر از یک درصد متوسط میانگین قیمت مسکن است. ضمن اینکه سهم سیمان در هزینه ساخت ساختمان، بدون در نظر گرفتن قیمت زمین، کمتر از دو درصد است و در قیمت نهایی ملک حتی به کمتر از نیم درصد میرسد. بنابراین این ادعا که «افزایش قیمت سیمان عامل اصلی گرانی مسکن بوده» پشتوانه کارشناسی ندارد و بیشتر حاصل فضایسازی روانی و همچنین نقش واسطهها و سوداگران در بازار مسکن است.
حتی اگر قیمت سیمان را با کشورهای همسایه مانند عراق، افغانستان، ترکیه و روسیه مقایسه کنیم، میبینیم قیمت سیمان در این کشورها به مراتب بالاتر از ایران است؛ با این حال قیمت مسکن تنها تابع قیمت سیمان نیست. پس نمیتوان افزایش قیمت سیمان را به عنوان عامل تعیینکننده رشد قیمت مسکن در ایران معرفی کرد.
با توجه به شرایط فعلی، صنعت سیمان برای کاهش وابستگی به انرژی و افزایش تابآوری چه برنامههایی را دنبال میکند؟
در سالهای گذشته به دلیل یارانه سنگین انرژی، سرمایهگذاری در حوزه تولید انرژی برای بسیاری از صنایع از نظر اقتصادی صرفه کافی نداشت؛ اما امروز با تغییر شرایط، این موضوع رنگ و شکل جدیدی گرفته و سرمایهگذاری در حوزه انرژیهای تجدیدپذیر نیز به عنوان یک محور مهم در دستور کار صنعت قرار گرفته است.
در بسیاری از کشورهای جهان، کارخانهها بر اساس قیمت واقعی حاملهای انرژی تصمیم میگیرند از زغالسنگ، گاز، مازوت یا هر سوخت دیگری استفاده کنند؛ یعنی منطق اقتصادی، نوع سوخت را تعیین میکند. در ایران اما به واسطه قیمتگذاری یارانهای، چنین انتخابی عملاً وجود نداشت.
از طرفی در عرصه محصولات نیز، صنعت به سمت تولید سیمانهای جدید حرکت کرده است. امروز بیش از ۵۰ نوع سیمان استانداردشده در کشور قابلیت تولید دارد و شرکتها در حال پیگیری برای دریافت پروانه تولید این محصولات هستند. در این مسیر، حرکت صنعت به سمت سیمانهای آمیخته است؛ محصولاتی که بخشهایی از مواد افزودنی آنها بدون نیاز به فرآیند پخت تولید میشود و در نتیجه، مصرف کلینکر کاهش پیدا میکند.
دلیل اصلی این رویکرد روشن است: کلینکر مهمترین بخش مصرف انرژی در صنعت سیمان را به خود اختصاص میدهد؛ به طوری که تقریبا ۱۰۰ درصد سوخت و حدود ۶۵ درصد برق کارخانه صرف تولید کلینکر میشود. بنابراین اگر بتوانیم ضریب کلینکر را پایین بیاوریم، بدون اینکه کیفیت محصول کاهش یابد، هم مصرف انرژی کمتر خواهد شد و هم دوام سازهها افزایش پیدا میکند.
صنعت سیمان تا سال ۱۴۰۰ تحت نظام قیمتگذاری دستوری فعالیت میکرد. در برخی مقاطع حتی قیمت فروش سیمان برای دو سال پشت سر هم بدون هیچ تغییری ثابت باقی میماند، در حالی که قیمت واقعی بازار چندین برابر قیمت مصوب بود.
در همان سالها، انرژی نیز با نرخ یارانهای در اختیار کارخانهها قرار میگرفت؛ بنابراین دولت عملاً به صنعت یارانه میداد و همزمان قیمت فروش محصول را نیز تعیین میکرد. از نگاه اقتصادی، این مدل سازوکار درست و کارآمدی محسوب نمیشد؛ چون کارخانه باید محصول خود را با قیمت واقعی بازار بفروشد، بعد از آن سود حاصل را دوباره صرف سرمایهگذاری و ارتقای فناوری کند.
ورود صنعت سیمان به بورس کالا در سال ۱۴۰۰ تا حد زیادی این وضعیت را اصلاح کرد و قیمتها به واقعیت بازار نزدیکتر شدند. نتیجه نیز این بود که سود ناشی از فروش محصول به جای واسطهها، به خود کارخانه بازگشت و توان سرمایهگذاری در صنعت افزایش پیدا کرد. بنابراین بخشی از عقبماندگی صنعت در حوزه نوسازی، حاصل سالها سیاست قیمتگذاری دستوری بوده است.
اکنون چه اقداماتی برای توسعه انرژیهای تجدیدپذیر در صنعت انجام شده است؟
بر اساس تکلیف قانونی، صنایع موظفاند هر سال یک درصد از برق مصرفی خود را از مسیر سرمایهگذاری در انرژیهای تجدیدپذیر تامین کنند؛ در غیر این صورت باید هزینه آن را پرداخت میکردند. امسال وارد سال چهارم اجرای این برنامه شدهایم. در این شرایط، متوسط مصرف برق صنعت سیمان حدود ۱۰۰۰ مگاوات است و صنعت باید تا این زمان حدود ۴۰ مگاوات ظرفیت تجدیدپذیر ایجاد میکرد. با این وجود، صنعت سیمان تاکنون توانسته ۶۶ مگاوات نیروگاه تجدیدپذیر را وارد مدار کند و بیش از ۱۰۰ مگاوات دیگر نیز در حال احداث است؛ یعنی صنعت حتی از تکلیف قانونی خود نیز پیشتر حرکت کرده است.
انرژی خورشیدی میتواند پاسخگوی نیاز صنعت سیمان باشد یا همچنان باید به سمت نیروگاههای حرارتی و سایر روشهای تولید برق نیز حرکت کرد؟
سبد تامین برق در صنعت متنوع است و نمیشود تنها به یک منبع تکیه کرد. بخشی از برق از شبکه سراسری تامین میشود، بخشی نیز از نیروگاههای خورشیدی میآید و بخش دیگری نیز میتواند از نیروگاههای بازیافت حرارتی فراهم شود. در حال حاضر، صنعت سیمان درخواست احداث حدود ۵۰ واحد نیروگاه بازیافت حرارتی را به دولت ارائه کرده و برای اجرای این پروژهها خواستار اختصاص خط اعتباری شده است.
مزیت این نیروگاهها این است که از حرارت خروجی کورههای سیمان استفاده میکنند و بدون مصرف سوخت اضافی برق تولید میشود. هر واحد از این نیروگاهها حدود ۵.۵ مگاوات برق تولید میکند که معادل حدود ۲۰ مگاوات نیروگاه خورشیدی است؛ زیرا به صورت شبانهروزی فعالیت دارد.
حتی گفته میشود این نیروگاهها قادرند حدود ۳۰ درصد برق مورد نیاز هر خط تولید را پوشش دهند. اما اجرای هر پروژه نیازمند حدود هشت میلیون دلار سرمایهگذاری است و برای آن، مجوزهای لازم دریافت شده، با این حال مهمترین مانع اجرای طرحها همان تامین منابع مالی است. با این وجود، صنعت سیمان به موازات توسعه نیروگاههای خورشیدی، توسعه نیروگاههای بازیافت حرارتی را نیز دنبال میکند.
در کنار اینها، در سبد سوخت صنعت سیمان علاوه بر گاز، مازوت و زغالسنگ، سوخت RDF نیز جایگاه مهمی دارد؛ سوختی که از پسماندهای شهری تولید میشود. در بسیاری از کشورهای دنیا، صنعت سیمان حتی بابت دریافت این پسماندها درآمد نیز کسب میکند. دلیل این موضوع آن است که کورههای سیمان با دمای بیش از ۱۳۰۰ درجه سانتیگراد بزرگترین راکتورهای شیمیایی به شمار میآیند و تمامی ترکیبات خطرناک موجود در پسماندها را به طور کامل نابود میکنند؛ همزمان انرژی نهفته در آنها نیز مصرف میشود. بنابراین، استفاده از RDF هم بخشی از سوخت صنعت را تامین میکند و هم نقش مهمی در مدیریت پسماند شهری و کاهش آثار زیستمحیطی دارد.
با وجود این مزایا، چرا استفاده از RDF هنوز در کشور فراگیر نشده است؟
از نظر قانونی، این طرح مسیر رو به رشدی داشته است. شورای اقتصاد آن را تصویب کرده و مقرر شده کنسرسیومی متشکل از صنعت سیمان، بخش حملونقل و تولیدکنندگان RDF مسئول اجرای طرح باشد. بر اساس مصوبه شورای اقتصاد، به ازای هر تن RDF معادل ۶۰ دلار از محل صرفهجویی در مصرف گاز به این کنسرسیوم پرداخت خواهد شد.
در حال حاضر نیز کارخانه سیمان تهران به عنوان پایلوت این طرح انتخاب شده و بخشی از پروژه رونمایی شده است، اما برای اجرای کامل، همکاری وزارت کشور و شهرداریها ضروری است؛ زیرا مدیریت پسماند با این دستگاههاست. شهرداریها باید اجازه دهند پسماندها وارد چرخه تولید RDF شوند تا هم معضل انباشت زبالهها کاهش پیدا کند و هم بخشی از سوخت مورد نیاز صنعت سیمان تامین شود.
در حالی که امروز، حجم زیادی از پسماندهای شهری در نقاط مختلف کشور دفن میشود. این وضعیت علاوه بر آلوده کردن محیط زیست، آسیبهایی به سلامت جامعه نیز وارد میکند. از سوی دیگر، میتوان این پسماندها را به سوخت تبدیل کرد و به شکل همزمان دو مسئله مهم را حل کرد: مدیریت پسماند و تامین انرژی صنعت.
نقطه شروع این زنجیره در اختیار شهرداریهاست. صنعت سیمان برای مصرف RDF آمادگی کامل دارد و حتی در مصوبه شورای اقتصاد نیز برای یک افق ۲۰ ساله برنامهریزی و سازوکار حمایت مالی در نظر گرفته شده است، اما پیش از آن باید این سوخت تولید شود تا امکان استفاده آن در صنعت فراهم گردد.
حتی در این مسیر، بخشهایی مانند وزارتخانه های صمت، وزارت نفت و سایر دستگاههای مرتبط نیز وارد پیگیری شدهاند و نتیجه این تلاشها نیز تصویب طرح در شورای اقتصاد و اختصاص منابع مالی مربوط بوده است. با این حال، لازمه عملیاتی شدن طرح این است که سرمایهگذار بتواند وارد فرآیند تولید RDF شود و شهرداریها نیز همکاری لازم را انجام دهند.
در کنار توسعه سبد انرژی، چه الزامات دیگری برای عبور صنعت از شرایط فعلی وجود دارد؟
یکی از مهمترین موضوعات، همراهی سازمان حفاظت محیط زیست با صنعت در دوره گذار است. وقتی صنعت قرار است از سوختهای جدید یا فناوریهای تازه استفاده کند، این همراهی لازم است تا سرمایهگذار نسبت به آینده طرح خود اطمینان پیدا کند. برای نمونه، امروز کارخانهای وجود دارد که برای مصرف مازوت سرمایهگذاری کرده، اما مخازن آن پلمب شده و اجازه بهرهبرداری نمیدهد؛ در حالی که آلایندگی آن در چارچوب استانداردها کنترل شده است.
بنابراین اگر یک واحد صنعتی در حوزه RDF یا زغالسنگ سرمایهگذاری کند، باید مطمئن باشد بعد از اجرای پروژه با محدودیتهای جدید مواجه نخواهد شد. در این مسیر، سازمان حفاظت محیط زیست باید در کنار صنعت قرار بگیرد تا هم استانداردهای زیستمحیطی به طور کامل رعایت شود و هم امکان توسعه فناوریهای نو فراهم گردد. حتی در بسیاری از کشورها نیز تجربه مشابه وجود دارد و ما هم میتوانیم با اتکا به همان الگوها، استانداردهای لازم را تعریف کنیم و به سمت اجرای آن حرکت کنیم.
چرا تا امروز استفاده از زغالسنگ یا نیروگاههای حرارتی در صنعت سیمان توسعه پیدا نکرده است؟
در حال حاضر، در کشور نه خط تولید سیمان مبتنی بر زغالسنگ داریم و نه نیروگاه حرارتی اختصاصی ویژه صنعت سیمان راهاندازی شده است. طبیعی است که ابتدا باید یک نمونه استاندارد در کشور اجرا شود تا بعد بتوان آن را بومیسازی کرد. از نظر توان فنی و مهندسی نیز در کشور ظرفیت لازم وجود دارد و شرکتهای توانمند در این حوزه فعالیت میکنند. اما آغاز این مسیر نیازمند حمایت و سرمایهگذاری است؛ وزارت صمت نیز در این بخش ورود کرده و امیدواریم این روند به شکل تدریجی به سمت کاهش مصرف انرژی و متنوعسازی سبد سوخت حرکت کند.
در عین حال، نگرانی اصلی ما این است که هزینههای تولید ممکن است به شکل ناگهانی افزایش پیدا کند و صنعت فرصت جبران نداشته باشد. اگر قرار باشد قیمت برق صنعت چند برابر شود، صنعت سیمان توان تحمل این شوک را نخواهد داشت. بنابراین درخواست ما این است که هرگونه آزادسازی قیمت انرژی، به صورت مرحلهای و همراه با اصلاح قیمت سیمان انجام شود. به عنوان مثال، اگر قرار است ۳۰ درصد برق صنعت با نرخ آزاد محاسبه شود، در همان زمان اثر واقعی آن نیز در قیمت سیمان اعمال شود. واقعیت این است که افزایش منطقی قیمت سیمان تاثیر قابل توجهی بر قیمت تمامشده ساختمان ندارد و این موضوع بارها از طریق مطالعات کارشناسی تایید شده است.
همچنین یارانهای که امروز به سیمان تعلق میگیرد، الزاماً به خریدار نهایی مسکن منتقل نمیشود. در بسیاری از موارد، این یارانه نصیب حلقههای واسط و سازندگان میشود. پس اگر کسی سیمان را با قیمت یارانهای خریداری کند، به طور خودکار به این معنی نیست که ساختمان را هم با قیمت پایینتر به مردم بفروشد. بنابراین باید نگاه «سیمان ارزان مساوی مسکن ارزان» اصلاح شود؛ چون واقعیت بازار چنین نتیجهای را نشان نمیدهد.
برای دیدن بخش دوم این گفت و گو اینجا کلیک کنید.
انتهای پیام