
منابع شستا در راستای مسئولیت اجتماعی؛ بیمهشدگان چه نقشی ایفا میکنند؟
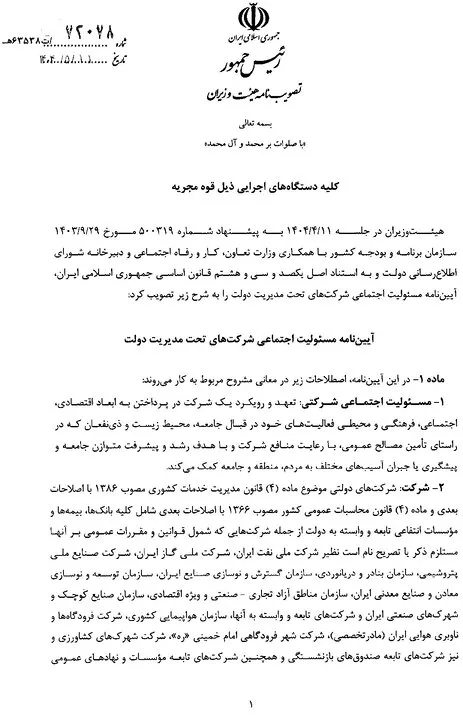
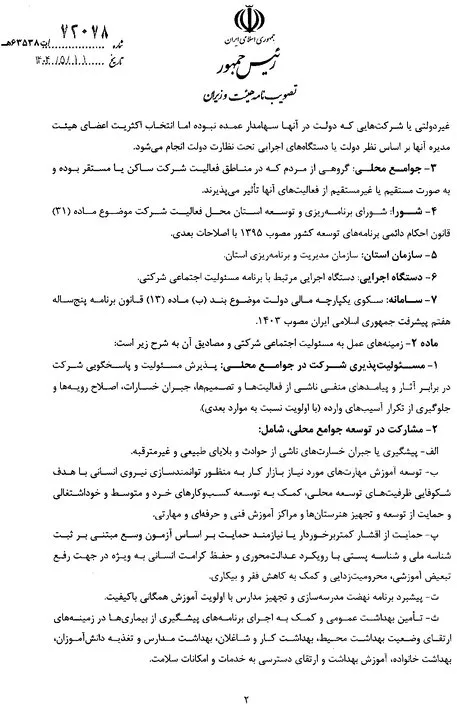
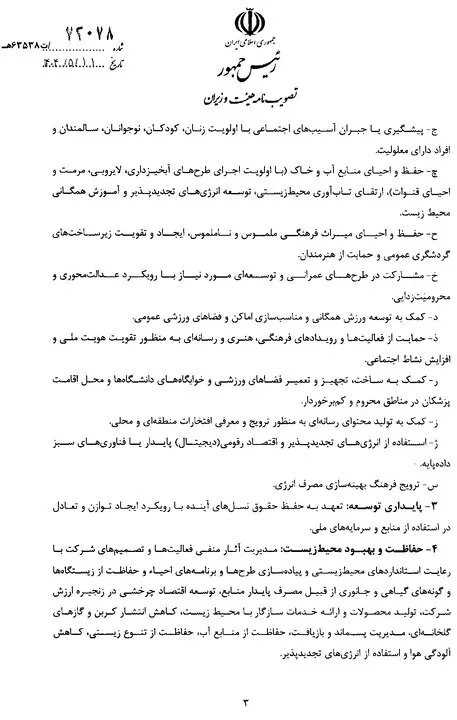
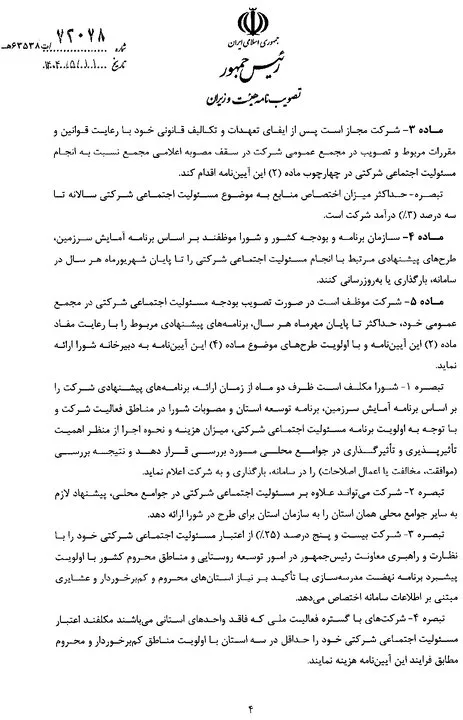
به نقل از ایسنا، در سالهای اخیر، پرداختهای صورتگرفته توسط شرکتهای فرعی شستا تحت عنوان مسئولیت اجتماعی، به موضوعی جالب و چالشبرانگیز تبدیل شده است؛ بهویژه زمانی که این منابع در اختیار نهادها یا طرحهایی خارج از دامنه تأمین اجتماعی قرار میگیرد. سؤال اصلی این نیست که آیا شستا باید در برابر جامعه مسئولیتپذیری از خود نشان دهد یا خیر، بلکه پرسش بنیادین این است که مسئولیت اجتماعی شستا نسبت به چه گروههایی و با چه منابعی باید تعریف گردد. در همین راستا، محمدرضا اسدی - عضو کمیته حقوقی بیمه و درمان انجمنهای صنفی کارگران و فعال در زمینه کار - در گفتوگو با ایسنا به این مسائل پاسخ داده است که در ادامه میخوانید:
شستا بیش از یک بنگاه سرمایهگذاری است
آیا از دیدگاه اقتصادی میتوان شستا را مشابه یک شرکت سرمایهگذاری عادی مورد ارزیابی قرار داد و هزینههای آن را همتراز با سایر بنگاهها قلمداد کرد؟
مسئولیت اجتماعی واژهای زیبا و ارزشمند است، اما حتی زیباترین واژهها نمیتوانند جایگزین قانون، نظارت، شفافیت و رعایت حقوق افرادی که واقعاً صاحب این منابع هستند، گردند. در سالهای اخیر، اختصاص مبالغی از سوی شرکتهای تابعه شستا به موضوع مسئولیت اجتماعی به چالشی جدی تبدیل شده است؛ بهویژه وقتی که این منابع به نهادها، سازمانها یا طرحهایی خارج از دایره تأمین اجتماعی تخصیص مییابد. سؤال کلیدی این است که مسئولیت اجتماعی شستا بر مبنای چه منطق اقتصادی و با استفاده از چه منابعی باید مشخص گردد.
ما نمیتوانیم شستا را صرفاً به عنوان یک شرکت سرمایهگذاری تجاری بدون در نظر گرفتن منشأ و مأموریت سرمایه آن، تلقی کنیم. طبق اساسنامه سازمان تأمین اجتماعی، « وجوه و داراییهای موجود و منافع حاصل از سرمایهگذاریهای سازمان» بخشی از داراییها و درآمدهای سازمان میباشد و قانون تأمین اجتماعی نیز درآمد حاصل از وجوه، ذخایر و اموال سازمان را از منابع درآمدی آن لحاظ میکند.
بنابراین، هر تصمیمی که بر ارزشآفرینی، بازده یا مصرف منابع مجموعه سرمایهگذاری تأمین اجتماعی تأثیر گذارد، باید با این سؤال اساسی سنجیده شود که این تصمیم چه تأثیری بر توان سازمان در ارائه خدمات به بیمهشدگان و مستمریبگیران خواهد داشت.
مسئولیت اجتماعی نباید به «پولپاشی اجتماعی» بدل شود
در ادبیات اقتصادی و حکمرانی شرکتی، هزینههای مسئولیت اجتماعی چه تفاوتی با پرداختهای عمومی و کمکهای بلاعوض دارد و این موضوع درباره شرکتهای شستا چگونه باید مورد بررسی قرار گیرد؟
در ادبیات مدرن حکمرانی شرکتی، مسئولیت اجتماعی شرکت به معنای انجام اقدامهای خیرخواهانه بدون معیار و اولویتبندی نیست، بلکه میبایست با مأموریت، استراتژی، ذینفعان، پایداری و منافع مشروع شرکت در ارتباط باشد. همچنین بررسی تخصصی «مؤسسه عالی پژوهش تأمین اجتماعی» در خصوص نحوه عملکرد مسئولیت اجتماعی شرکتهای شستا نیز، بر ایجاد پیوندی بین فعالیتهای این شرکتها و اهداف سازمان تأمین اجتماعی تأکید دارد.
چنانچه شرکتی به یک نهاد بیمهای تعلق دارد، نمیتوان مسئولیت اجتماعی آن را به شکل یک شرکت خصوصی با سرمایهگذاری شخصی سهامداران تعریف کرده و انتظار داشت که هر زمان که خواسته باشد، منابعی را به امور عمومی تخصیص دهد. مسئولیت اجتماعی شستا باید گامی را در راستای «احترام به حقوق صاحبان واقعی منابع» برمیدارد. صاحبان واقعی این منابع، میلیونها بیمهشده و مستمری بگیرانی هستند که طی سالها حق بیمه پرداخت نمودهاند.
آیا تخصیص بهینه منابع میتواند باعث بروز مباحثی در زمینه هزینهکرد این منابع در خارج از مجموعه تأمین اجتماعی شود؟
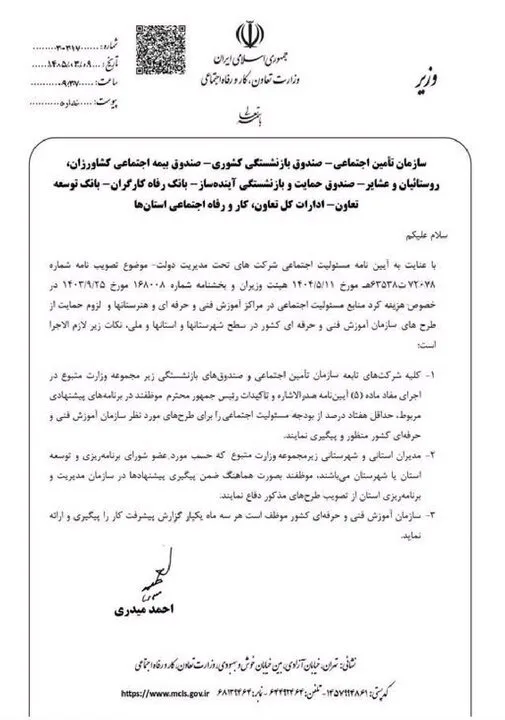
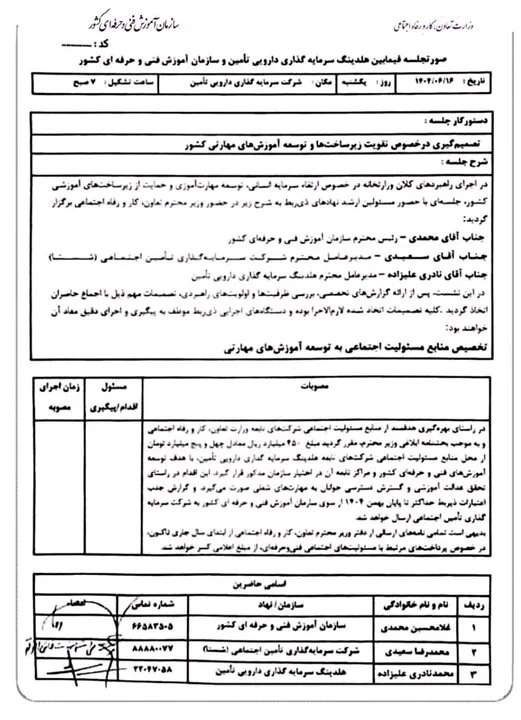
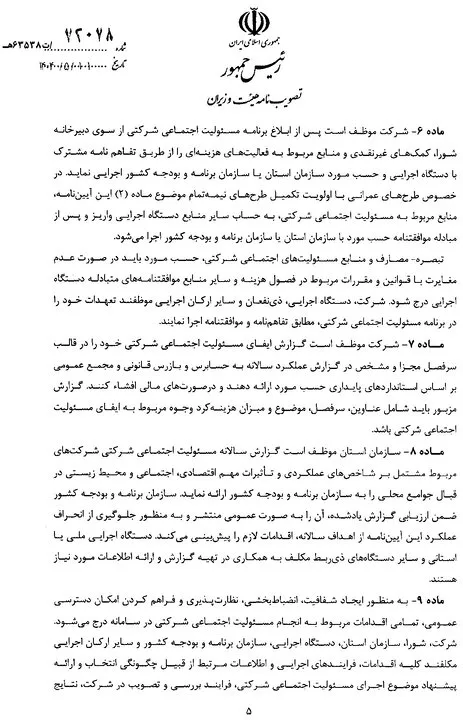
در تیرماه ۱۴۰۵، مشاور عالی مدیرعامل سازمان تأمین اجتماعی به نحوه مصرف منابع مسئولیت اجتماعی شرکتهای تابعه شستا انتقاد کرده بود. طبق اظهارات وی، گاهی منابع مسئولیت اجتماعی صرف خرید تجهیزات برای نهادهای دیگر میشود، در حالی که مراکز درمانی تأمین اجتماعی نیز به تجهیزاتی نیاز دارند که میتوان از همین منابع برای بهبود آن مراکز و کاهش هزینههای درمان بیمهشدگان استفاده کرد.
زمانی که بیمارستانها و مراکز درمانی متعلق به خود سازمان با کمبود تجهیزات مواجهاند، این سوال پیش میآید که چرا منابع مجموعهای که سرمایه آن به سازمان تأمین اجتماعی تعلق دارد، باید برای نهادهای دیگر هزینه شود؟ این موضوع نه سیاسی است و نه جناحی، بلکه مربوط به حسابداری، حکمرانی شرکتی، تخصیص منابع و حقوق صاحبان سرمایه است.
از «کمک کردن» تا «حق تصمیمگیری»
اگر شستا نیز مانند سایر بنگاهها مسئولیتی در قبال مسئولیت اجتماعی داشته باشد، مرز این مسئولیت با تصمیمگیری درباره منابع شرکت چگونه تعیین میشود؟
اصل این استدلال درست است، اما تفاوت بنیادین در منشأ منابع و نحوه تصمیمگیری در مورد آنها وجود دارد. مسئولیت اجتماعی نباید به این معنا باشد که مدیریت شرکت بدون داشتن معیارهای مشخص و قابل اندازهگیری، درباره محل مصرف منابع تصمیم بگیرد. اگر قرار باشد مبلغی تحت عنوان مسئولیت اجتماعی پرداخت شود، باید لااقل مشخص شود که منبع این پول کجاست، مبلغ دقیق چقدر است، چه نهادی تصمیمگیرنده بوده، ذینفع نهایی کیست، این هزینه چه ارتباطی با مأموریت شرکت دارد، چه نفعی برای سهامداران ایجاد میکند، چرا این محل هزینه نسبت به گزینههای دیگر اولویت دارد و تعارض منافع چگونه مدیریت شده است؟
علاوه بر این، لازم است پرسیده شود که آیا چنین هزینهای واقعاً «مسئولیت اجتماعی» است یا انتقال منابع یک چنین نهاد بیمهای برای انجام وظایف که باید از محل منابع عمومی یا بودجه آن نهاد انجام شود؟
شفافیت، مطالبهای که نمیتوان از آن غافل شد
برای ارزیابی هزینههای مسئولیت اجتماعی، چه اطلاعات مالی باید افشا شود؟
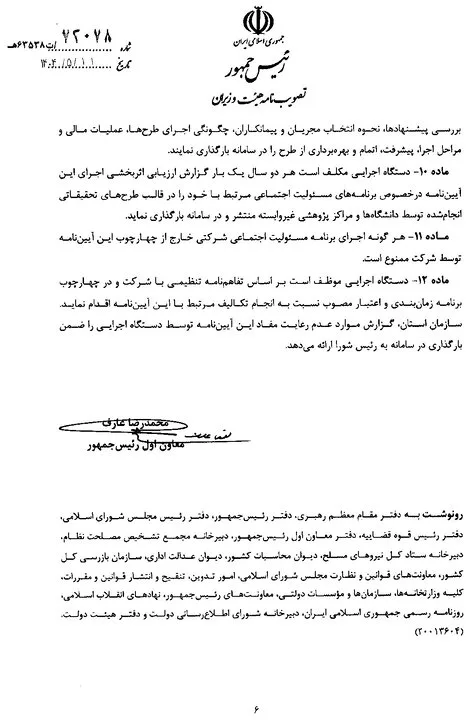
در سال ۱۴۰۵ نیز دستورالعملهای مربوط به افشای هزینههای مسئولیت اجتماعی، شرکتها را ملزم به ارائه جزئیاتی از جمله مبلغ هزینه، عنوان، دلیل انجام هزینه، محل مصرف، مشخصات دریافتکننده، ارتباط هزینه با منافع شرکت، آثار آن بر پایداری و نحوه مدیریت تعارض منافع کرده است. بنابراین دیگر نمیتوان به اصطلاح کلی «مسئولیت اجتماعی» اکتفا نمود، و شفافیت باید نه تنها از عنوان هزینه فراتر رفته، بلکه به مقصد نهایی پول هدایت شود.
اکنون زمان آن رسیده است که مسئولان شستا و سازمان تأمین اجتماعی، نه با اظهارات کلی، بلکه با ارائه مستندات و ارقام روشن، به چند پرسش کلیدی پاسخ دهند:
مجموع هزینههای مسئولیت اجتماعی شرکتهای تابعه شستا در سالهای اخیر چه مقدار بوده است؟
این مبالغ به چه اشخاص، نهادها، مؤسسات و طرحهایی اختصاص یافتهاند؟
سهم مراکز درمانی، بیمهشدگان و مستمری بگیران تأمین اجتماعی از این منابع چقدر بوده است؟
مبنای قانونی و مصوبه هیأتمدیره برای هر پرداخت چه بوده است؟
آیا برای هر هزینه، ارزیابی اقتصادی و اجتماعی انجامشده است؟
آیا تعارض منافع احتمالی در انتخاب دریافتکنندگان بررسی شده است؟
آیا این پرداختها در صورتهای مالی شرکتها به صورت شفاف و قابل ردیابی افشا شدهاند؟
چه نهادی بر ضرورت، تناسب و اثربخشی این هزینهها نظارت داشته است؟
آیا پیش از پرداخت، نیازهای فوری و حیاتی سازمان تأمین اجتماعی، بهویژه در حوزه درمان، بررسی شده است؟
اگر منابع متعلق به مجموعه تأمین اجتماعی هستند، چرا اولویت نخست مسئولیت اجتماعی نباید تقویت همانی باشد که این متغیر به پشتوانه آن شکل گرفتهاند؟
پیشنهادات برای شستا
با توجه به این نکات، شستا برای مدیریت اقتصادی هزینههای مسئولیت اجتماعی چه سازوکاری باید پیاده کند؟
مسئله، مخالفت با مسئولیت اجتماعی نیست، بلکه نیاز به بازتعریف مسئولیت اجتماعی شستا است. لازم است «نظام جامع مسئولیت اجتماعی شستا» تدوین و تصویب گردد تا در آن اولویت هزینهکرد منابع به نحوی شفاف مشخص باشد. در رأس این اولویتها باید تقویت مراکز درمانی تأمین اجتماعی، حمایت هدفمند از بیمهشدگان و مستمری بگیران نیازمند، ارتقای ایمنی و رفاه نیروی کار شرکتهای تابعه، پروژههای زیستمحیطی مرتبط با عملکرد شرکتها و در نهایت طرحهای عمومی و ملی قرار گیرد؛ آن هم صرفاً در مواقعی که مبنایی قانونی و توجیه اقتصادی و اجتماعی واضح وجود داشته باشد.
این ترتیب نهتنها مسئولیت اجتماعی را نفی نمیکند، بلکه آن را از مفهومی مبهم به یک سیاست پاسخگو تبدیل میکند. شرکتی که منابع آن وابسته به یک صندوق بیمهای و در نهایت به زندگی میلیونها انسان مرتبط است، قبل از آنکه بخواهد منابع خود را در زمینههای دیگر هزینه کند، باید نسبت به مأموریت اصلی خود پاسخگو باشد. اگر بیمارستان تأمین اجتماعی به تجهیزات پزشکی نیاز دارد، اگر یک بازنشسته با هزینههای سنگین درمان مواجه است، اگر بیمهشدگان از کیفیت خدمات شکایت دارند و اگر منابع سازمان باید با بازده مناسبی سرمایهگذاری شوند، نخستین مسئولیت شستا باید پاسخگویی به همین نیازها باشد.
در نهایت، از منظر اقتصادی و مدیریتی، چه تغییراتی در نحوه هزینهکرد منابع مسئولیت اجتماعی شستا لازم است؟
مسئولیت اجتماعی نباید به ابزاری برای انتقال منابع به بیرون از چارچوب مأموریتی شستا تبدیل شود، و منابع بیمهشدگان را نمیتوان با عناوینی زیبا اما بدون دلایل و شفافیت کافی، در مسیری هزینه کرد که ارتباط آن با منافع بیمهشدگان به سادگی قابل توجیه نباشد. خواسته این نیست که مسئولیت اجتماعی حذف گردد، بلکه خواسته، «مسئولیت اجتماعی مسئولانه» است. بهتر است شستا و سازمان تأمین اجتماعی موارد زیر را شفافسازی کنند:
گزارش دقیق تمام هزینههای مسئولیت اجتماعی را منتشر کنند.
نام دریافتکنندگان، مبلغ، تاریخ، مصوبه، محل مصرف و هدف هر پرداخت را اعلام دارند.
مبنای قانونی هر هزینه را برای توجه افکار عمومی و صاحبان واقعی منابع تشریح کنند.
اولویت هزینهکرد را به نیازهای واقعی جامعه تحت پوشش تأمین اجتماعی بازگردانند.
چارچوبی مستقل برای نظارت بر مسئولیت اجتماعی شرکتهای تابعه ایجاد نمایند.
از تبدیل «مسئولیت اجتماعی» به ابزاری برای توزیع منابع بدون ارزیابی موثر جلوگیری کنند.
در نهایت باید پرسیده شود که مسئولان شستا مسئولیت اجتماعی خود را در قبال چه کسانی میدانند؛ آیا جامعهای کلی و انتزاعی را مدنظر دارند یا میلیونها بیمهشده و بازنشستهای که سرمایه و پشتوانه این مجموعه متعلق به آنان است؟ مسئولیت اجتماعی، اگر از جیب دیگران تأمین شود و فاقد شفافیت باشد، دیگر صرفاً یک فضیلت مدیریتی نیست و به مسالهای برای پاسخگویی، حسابرسی و اطمینان تبدیل خواهد شد. در یک مجموعهای مانند شستا، نخستین معیار پاسخگویی باید یک اصل واضح باشد: «هر ریال، یک امانت؛ هر هزینه، یک پاسخ.»
انتهای پیام