
ممنوعیت خرید و فروش آنلاین طلا توسط بانکها، حقوق مصرفکنندگان را نقض نمیکند
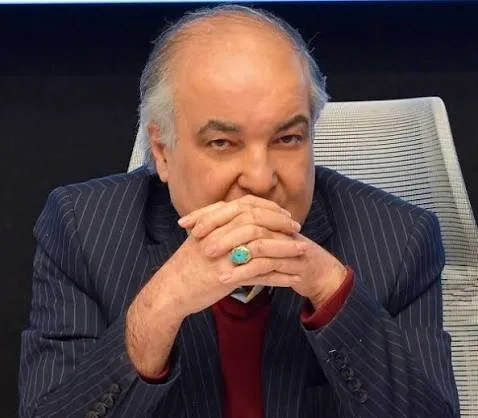
علی نظافتیان در مصاحبهای با ایسنا به بخشنامه جدید بانک مرکزی اشاره کرد که منع ارائه خدمات خرید و فروش آنلاین طلا توسط مؤسسات اعتباری را اعلام کرده است. وی بیان کرد که بازار طلا همیشه بهعنوان یکی از پناهگاههای سنتی برای مردم به منظور حفظ ارزش پساندازها به شمار میرود، اما ورود فناوری به این عرصه نهتنها معاملات را تسهیل کرده، بلکه سؤالات تازهای درباره اعتبار قراردادها، امنیت داراییها و مسئولیت تأمینکنندگان مطرح کرده است.
این کارشناس حقوق بانکی تصریح کرد که امروزه افراد تنها با چند لمس روی تلفن همراه خود میتوانند به خرید یا فروش طلا اقدام کنند، بدون اینکه با طلاهای واقعی مواجه شوند یا درک دقیقی از نحوه نگهداری و پشتوانه داراییهای موجود در حسابشان داشته باشند. فاصله بین اطلاعات نمایش داده شده در سامانهها و واقعیتهای موجود، مبنای بسیاری از نگرانیهای حقوقی و نظارتی در این بازار است.
نظافتیان ادامه داد که اخیراً بانک مرکزی با ارائه بخشنامهای، ممنوعیت ارائه خدمات خرید و فروش آنلاین طلا توسط مؤسسات اعتباری، چه بهصورت مشارکتی و چه بهطور مستقیم، را ابلاغ کرده و خواستار توقف این خدمات شده است. نگرانی از احتمال تضعیف سیاستهای کنترلی و نظارتی، تبدیل سریع وجوه ریالی به داراییهای معتمد و فراهم شدن زمینه برای لایهگذاری و پنهانسازی منشأ وجوه، از جمله دلایلی است که در این تصمیم مطرح شده است.
وی با تأکید بر اینکه مسئله تنها به خروج بانکها از این حوزه محدود نمیشود، به سه سؤال اساسی اشاره کرد: نخست، معاملات آنلاین طلا از نظر فقه و حقوق چه شرایطی باید داشته باشند؟ دوم، این بازار چگونه ممکن است در راستای پولشویی مورد سوءاستفاده قرار گیرد؟ و سوم، داراییهایی که قبلاً مردم به این بازار اعتماد کردهاند، چه سرنوشتی پیدا خواهند کرد؟
معاملات آنلاین طلا از منظر فقه و حقوق
نظافتیان با تأکید بر این نکته که الکترونیکی بودن یک معامله نه تنها باعث بطلان آن نمیشود، بلکه بهتنهایی نمیتواند صحت آن را تضمین کند، خاطرنشان کرد که ملاک اصلی، ماهیت واقعی قرارداد و رعایت شرایط شرعی و قانونی آن است. در زمینه خرید و فروش طلا، باید بهوضوح مشخص شود که موضوع معامله چیست، چه نوع مالکیتی بر طلا وجود دارد، و چطور مقدار و عیار طلا تأیید میشود. همچنین، وضعیت ثمن و مثمن، و چگونگی انتقال مالکیت و قبض باید با رعایت ضوابط خاص این معاملات انجام گردد.
این کارشناس حقوق بانکی افزود که فقط نمایش یک عدد در حساب کاربری نمیتواند نشاندهنده مالکیت مشتری بر طلا یا سهم معتبر و قابلاحراز از موجودی واقعی باشد. ممکن است این عدد یا نشاندهنده طلای واقعی قابل تحویل باشد، یا تنها تعهدی برای تحویل در آینده وجود داشته باشد؛ یا حتی ممکن است فاصله معناداری میان موجودی واقعی و تعهدات ثبتشده به نام مشتریان وجود داشته باشد.
نظافتیان تأکید کرد که این وضعیتها از لحاظ حقوقی و فقهی با یکدیگر تفاوت دارند و نمیتوان همه آنها را تحت عنوان واحد «خرید طلا» قرار داد، بنابراین، نمیتوان تمامی معاملات آنلاین طلا را صرفاً به دلیل مجازی بودن پلتفرمشان نامعتبر تلقی کرد. همچنین، صرف درج عنوان «خرید طلا» در یک سامانه بهتنهایی برای احراز صحت معامله کافی نیست.
وی به دستورالعمل اجرایی مصوب هیئت وزیران در تاریخ ۲۷ مهر ۱۴۰۴ اشاره کرده و گفت که این دستورالعمل برای ساماندهی بازار چارچوب مشخصی را در نظر گرفته است. طبق ماده یک، «سامانه ناظر» موظف به پایش معاملات و تطبیق تعهدات پلتفرمها با موجودی طلا و نقره تحویلی به خزانه میباشد و ماده هفت همچنین خزانه را ملزم به تأیید اصالت و مقدار فلزات تحویلی میکند.
وی افزود: علاوه بر این، طبق مواد ۱۰ و ۱۱ این دستورالعمل، فروش باید بر مبنای موجودی متعلق به سکوی معاملاتی نزد خزانه صورت گیرد و اطلاعات معامله باید قبل از دریافت وجه از مشتری به سامانه ناظر ارسال شود.
این کارشناس حقوق بانکی تأکید کرد که این الزامات از نظر حقوقی و مبانی فقهی از اهمیت زیادی برخوردار بوده و تلاش میکنند تا فاصله میان موجودی نمایش داده شده در سامانه و دارایی واقعی پشتوانه آن به حداقل برسد. با این حال، وجود مقررات بهتنهایی کافی نیست و اعتبار هر معامله همچنان به ماهیت قرارداد، اثبات مالکیت، رعایت الزامات شرعی و قانونی و امکان واقعی اجرای تعهدات بستگی دارد.
اجاره طلا؛ عنوان قرارداد یا ماهیت واقعی آن؟
نظافتیان همچنین به موضوع اجاره طلا برای ساخت زیورآلات اشاره کرد و تأکید کرد که در این مورد باید میان اجاره واقعی عین طلا، قرض طلا و توافقات برای تأمین مواد اولیه و ساخت مصنوعات تفاوت قائل شد.
وی ادامه داد که اجاره از منظر حقوقی و فقهی، به واگذاری منفعت ملک مربوط میشود و نه مالکیت یا مصرف خود آن. بنابراین، اگر طلا در فرایند ساخت ذوب، تغییر شکل یا ترکیب شود، باید بررسی شود که آیا قرارداد واقعاً اجاره است یا طبیعت حقوقی دیگری دارد؛ زیرا نامگذاری یک رابطه اقتصادی بهعنوان اجاره بهتنهایی نمیتواند ماهیت آن را تغییر دهد.
این کارشناس حقوق بانکی بیان کرد که اگر هدف، تأمین طلای مورد نیاز کارگاه بهعنوان قرض، سفارش ساخت یا قراردادی مشتمل بر تأمین مواد اولیه و پرداخت اجرت ساخت باشد، آثار و الزامات هر مورد باید بهصورت جداگانه بررسی شود. همچنین، حدود اختیار سازنده، مسئولیت استرداد، تضمین وزن و عیار و روش جبران کسری یا تلف باید در قرارداد بهوضوح بیان شود.
وی با تأکید بر اینکه این بحث بههیچوجه نظری نیست، گفت که بازار دیجیتال طلا فرصتی برای بازنگری در قراردادهای تأمین مالی و تولید مصنوعات طلا را ایجاد کرده است؛ فرصتی که باید برای انطباق عنوان و ساختار قرارداد با واقعیت اقتصادی و الزامات شرعی از آن بهره برد.
چگونه معاملات آنلاین طلا ممکن است به پولشویی منجر شوند؟
نظافتیان با اشاره به خطرات پولشویی در بازار طلا توضیح داد که طلا داراییای است که قابلیت حفظ ارزش، انتقال و تبدیل مجدد به پول را دارد. وقتی که خرید و فروش آن در بسترهای دیجیتال و از طریق تراکنشهای متعدد انجام میشود، پیگیری مسیر وجوه و شناسایی ارتباط میان پول اولیه و دارایی نهایی میتواند پیچیدهتر شود. بنابراین، خطرات پولشویی یکی از ابعاد کلیدی نظارتی این بازار بهشمار میرود.
وی بیان کرد که البته خرید طلا و انجام معاملات متعدد یا تبدیل پول به دارایی بهتنهایی به معنی پولشویی نیست؛ بلکه مشکل زمانی ایجاد میشود که معامله برای پنهانسازی منشأ مجرمانه وجوه یا مخفی نگهداشتن مالک واقعی دارایی بهکار گرفته شود.
این کارشناس حقوق بانکی ادامه داد: فعالیتهای مالی که نامتناسب با سطح انتظار مشتری هستند، استفاده از حسابهای اشخاص ثالث و معاملات بدون توجیه اقتصادی مشخص، بسته به شرایط و دیگر شواهد، میتوانند نیاز به بررسی دقیقتر و گزارشدهی لازم را ایجاد کنند.
نظافتیان به برخی الگوهای معاملاتی پرخطر اشاره کرده و گفت: تقسیم مبالغ کلان به تراکنشهای متعدد، خرید و فروشهای مکرر، استفاده از حسابهای میانجی و تبدیل وجوه به طلا و سپس فروش مجدد آن، از جمله الگوهای مشکوکی هستند که در صورت همراهی با دیگر شواهد میتوانند به ایجاد شک و تردید در مورد عملیات مشکوک منجر شوند.
وی همچنین افزود که با کاهش شناسایی مشتری، پایش رفتار معاملاتی و تطبیق گردش مالی با سطح فعالیت اقتصادی مشتری، شانس شناسایی چنین الگوهایی نیز کاسته میشود.
این کارشناس حقوق بانکی با بیان اینکه نگرانی بانک مرکزی در خصوص احتمال لایهگذاری و پنهانسازی منشأ وجوه قابل توجه است، اظهار کرد: با این حال باید تمایز قائل شد بین نیاز به کنترل خطرات و این ادعا که هر معامله آنلاین طلا بهطور طبیعی مشکوک است. سیاستهای مبارزه با پولشویی باید بر شناسایی رفتارهای پرخطر، پیگیری جریان وجوه و رسیدگی بر اساس شواهد استوار باشد، نه بر قضاوتهای پیشین در مورد همه فعالان بازار.
نظافتیان خاطرنشان کرد که خروج بانکها از فعالیت مستقیم در بازار بهتنهایی این خطرات را از بین نمیبرد. حتی اگر بانک در خرید و فروش طلا مشارکت نداشته باشد، وجوه مربوط به معاملات همچنان ممکن است از طریق شبکه بانکی عبور کند. بنابراین، کنترل مؤثر نیاز به همکاری بانک مرکزی، شبکه بانکی کشور، مرکز اطلاعات مالی، مراجع صدور مجوز و نهادهای ناظر بر سکوها دارد.
ضروری است تا شفافیت در خدمات بانکی و نظارت بر سکوها برقرار گردد.
نظافتیان به سازوکارهای پیشبینیشده در دستورالعمل اجرایی خرید و فروش آنلاین طلا و نقره اشاره کرد و گفت: طبق ماده هشت، تمام پرداختهای مشتری به سکوی معاملاتی باید از طریق درگاههای تأیید شده از سوی بانک مرکزی انجام شود و استفاده از ابزارهای تسویه غیربانکی همانند رمزارز یا کیف پول های بدون مجوز مجاز نیست.
این کارشناس حقوق بانکی ادامه داد که ماده ۱۲ نیز بر تطابق شماره تلفن همراه و حساب بانکی با شناسه ملی مشتری و انجام پرداخت از حساب شخصی مشتری تأکید میکند. مواد ۱۳ و ۱۴ همچنین به ترتیب بر رهگیری و ثبت معاملات و اعلام هزینهها و کارمزدها از پیش تأکید دارند.
نظافتیان افزود: این تدابیر میتوانند به افزایش قابلیت ردیابی معاملات کمک کنند، اما تأثیرگذاری آنها به اجرای دقیق، تبادل اطلاعات بین نهادهای مسئول و رسیدگی به موارد مشکوک وابسته است. ممنوعیت مشارکت مؤسسات اعتباری در معاملات نیز جایگزین این وظایف نظارتی نمیشود.
وی بر ضرورت روشن شدن مرز میان فعالیتهای ممنوع معاملاتی و خدمات بانکی مجاز تأکید کرد و گفت: ممنوعیت مشارکت در معاملات نباید به ابهام در زمینه هرگونه خدمت بانکی منجر شود؛ همانطور که عنوان «خدمت بانکی» نیز نباید پوششی برای مشارکت غیرمجاز در فعالیتهای معاملاتی باشد. تعیین این مرز برای اجرای صحیح تصمیم بانک مرکزی و جلوگیری از تفسیرهای متضاد در شبکه بانکی بسیار حیاتی است.
ممنوعیت فعالیت بانکها نباید به معنای پایمالکردن حقوق مشتریان باشد
نظافتیان به این نکته اشاره کرد که در میان نگرانیهای موجود، سرنوشت داراییهای مشتریان از اهمیتی ویژه برخوردار است. برای بسیاری از مردم، طلای خریداری شده از یک سکوی آنلاین تنها ابزار معامله نیست، بلکه نمایانگر سالها پسانداز، پشتوانه خانواده یا ذخیرهای برای روزهای سخت است. به همین دلیل، هر تصمیم نظارتی درباره این بازار باید حقوق این افراد را نیز مورد توجه قرار دهد.
وی ادامه داد که در این زمینه باید بین توقف ارائه خدمات جدید، ممنوعیت ادامه فعالیتهای معاملاتی و اجرای تعهدات پیشین تمایز قائل شد. عدماجازه برای فعالیتهای آتی، بهخودیخود به معنای سلب مالکیت مشتری یا سقوط تعهدات معتبر گذشته نمیباشد؛ هرچند که نحوه اجرای این تعهدات باید با توجه به مقررات جاری، مفاد قراردادها و وضعیت واقعی داراییها تعیین گردد.
این کارشناس حقوق بانکی به ماده پنج دستورالعمل اجرایی اشاره کرد که بیان میکند معاملات روی سکوها با پذیرش ریسک از سوی طرفین انجام میشود و شامل ضمانت از سوی دولت یا نظام بانکی نیست. این حکم باید بهدرستی تفسیر شود؛ بهمعنای اینکه مشتری نمیتواند به صرف انجام معامله در یک سکوی مجاز، دولت یا نظام بانکی را ضامن سود یا جبران هرگونه نوسان قیمت بداند.
نظافتیان تصریح کرد که با این حال، نمیتوان نتیجهگیری کرد که تعهدات قراردادی سکوها بیاثر است یا تخلف و نقص در تعهد، مسئولیتی بهدنبال ندارد. پذیرش ریسک سرمایهگذاری با پذیرش خطر فقدان دارایی یا عدماجرای تعهدات تفاوت دارد. مشتری ممکن است نوسانات قیمت طلا را بپذیرد، اما این پذیرش بهمعنای قبول خطر نبودن طلای خریداری شده یا ناتوانی تأمینکننده در انجام تعهداتش نیست.
وی توضیح داد که ماده پنج باید در کنار سایر مواد دستورالعمل، بهویژه مقررات مربوط به نگهداری دارایی، ثبت معاملات و تحویل فیزیکی مطالعه شود؛ نه بهعنوان مجوزی برای نادیدهگرفتن حقوق قانونی مشتریان.
این کارشناس حقوق بانکی بر الزامات مربوط به موجودی و تحویل طلا تأکید کرده و خاطرنشان کرد که طبق مواد ۱۰ و ۱۱، سکوی معاملاتی باید پیش از فروش، طلا یا نقره را به خزانه تحویل دهد و فروش آن نیز باید به موجودی تأیید شده محدود شود. ماده ۱۳ همچنین امکان ردیابی معامله و مشاهده اطلاعات ثبت شده را برای مشتری پیشبینی میکند.
وی افزود که ماده ۱۷ نیز سکوی معاملاتی را موظف میکند که طلا یا نقره را ظرف یک هفته بهصورت فیزیکی تحویل دهد. همچنین، طبق تبصره این ماده، مشتری میتواند قرارداد نگهداری دارایی با خزانه منعقد کند.
نظافتیان تأکید کرد که این الزامات، حقوق و تعهدات مشخصی ایجاد میکنند؛ اما برای اطمینان از حمایت عملی از مشتریان، باید وضوح وجود داشته باشد که موجودی واقعی هر سکو با تعهدات ثبت شده آن انطباق دارد و امکان اجرای تعهدات واقعاً فراهم است.
تعیین تکلیف شفاف دارایی مشتریان امری ضروری است
نظافتیان بر لزوم وجود سازوکاری شفاف برای تعیین تکلیف داراییهای مشتریان تأکید کرد و یادآور شد که اجرای تصمیم بانک مرکزی باید با ایجاد مکانیزمی همراه باشد که میزان تعهدات و موجودیهای مرتبط با آنها را مشخص کند، مهلت و شیوه استرداد وجه یا تحویل طلا را تعریف نموده، سوابق معاملات را حفظ کرده و مسیری برای رسیدگی به اختلافات در اختیار مشتریان قرار دهد.
این کارشناس حقوق بانکی افزود که مردم نباید برای دریافت پاسخهای ابتدایی درباره داراییهای خود، میان بانکها، سکوهای معاملاتی و نهادهای ناظر هر روز سردرگم شوند.
نظافتیان تأکید کرد که اگر طلا مطابق با تعهدات مشتریان موجود باشد، باید امکان تحویل آن یا اجرای تعهدات مطابق با مقررات فراهم آید. اما در صورتی که بین موجودی واقعی و تعهدات ثبت شده کاستی وجود داشته باشد، موضوع از یک مشکل اجرایی فراتر خواهد رفت و احتمال نقض قرارداد، ورود خسارت و ضرورت تعیین مسئولیت افراد ذیربط مطرح خواهد شد. در چنین شرایطی، حفاظت از حقوق مشتریان و بررسی راهکارهای قانونی جبران خسارت باید در اولویت قرار گیرد.
وی بیان کرد که مسئولیت همه مشارکتکنندگان در این بازار یکسان نیست. بانکی که فقط خدمات پرداخت ارائه کرده، لزوماً در موقعیتی مشابه بانکی که در معامله مشارکت یا تعهد مستقلی در خصوص داراییها پذیرفته قرار ندارد. مسئولیت هر شخص باید بر اساس نقش واقعی او، مفاد قرارداد، تعهدات قانونی و رابطه سببیت بین عملکرد او و خسارت وارده تعیین گردد.
تجربه شرکتهای مضاربهای؛ زنگ خطری برای بازارهای مالی نوظهور
این کارشناس حقوق بانکی با یادآوری تجربه شرکتهای مضاربهای در دهه ۱۳۶۰ اظهار کرد که کسانی که تحولات اقتصادی آن دوران را به یاد دارند، از شنیدن خبر رونق فعالیتهای مالی نوظهور، تجربیات شرکتهای مضاربهای را به خاطر خواهند آورد. تجربهای که نشان داد وعده نفع و اعتماد عمومی، اگر از نظارت مؤثر و شناخت ماهیت فعالیت جدا شود، میتواند هزینههای سنگینی را بر جامعه بار کند.
وی افزود: با این حال، نمیتوان معاملات آنلاین طلا را تنها به خاطر شباهتهای ظاهری با شرکتهای مضاربهای یکسان دانست؛ زیرا ساختار قراردادها، ماهیت فعالیت و وضعیت داراییهای پشتوانه ممکن است تفاوتهای اساسی داشته باشد.
نظافتیان همچنین ادامه داد که با این وجود تجربه تاریخی یک هشدار روشن را به همراه دارد؛ هر زمان که سرعت گسترش یک فعالیت مالی از سرعت شکلگیری نظارت مؤثر جلو بزند، احتمال آنکه هزینه خطا در نهایت بر دوش مردم قرار گیرد، وجود دارد.
وی اظهار کرد: بازاری که با پساندازهای خانوارها سر و کار دارد، نمیتواند تنها بر ظاهر دیجیتال، تبلیغات یا اطمینانبخشی از سوی عرضهکنندگان تکیه کند. وجود دارایی واقعی، شفافیت در قراردادها، قابلیت احراز مالکیت و توانایی ایفای تعهدات، از عناصر حیاتی اعتماد عمومی هستند. نظارت پیشگیرانه نیز نه تنها نباید مانع نوآوری باشد، بلکه باید شرط بقای فعالیت سالم و حمایت از حقوق مردم باشد.
ممنوعیت بهتنهایی کافی نیست
نظافتیان تصمیم بانک مرکزی را باید اقدامی احتیاطی برای جلوگیری از گسترش خطرات در شبکه بانکی دانست و اذعان کرد که موفقیت این تصمیم وابسته به نحوه اجرا و تکمیل چارچوبهای نظارتی است. اگر سیاست جدید تنها به توقف خدمات بانکی محدود شود و بدون روشن کردن وضعیت داراییهای مشتریان و ادامه کنترلهای لازم برای مبارزه با پولشویی باقی بماند، بخش قابلتوجهی از مسئله کماکان بدون پاسخ خواهد ماند.
وی در این راستا به سه اقدام کلیدی اشاره کرد: تعیین مرز دقیق میان فعالیت معاملاتی ممنوع و خدمات بانکی مجاز، نظارت مستمر بر موجودی واقعی طلا و انطباق آن با تعهدات سکوها و ایجاد سازوکاری شفاف و قابلپیگیری برای تعیین تکلیف دارایی مشتریان و رسیدگی به ادعاهای احتمالی ایشان. همچنین بررسی فقهی قراردادهای رایج و تقویت پایش رفتارهای مالی مشکوک نیز باید به این اقدامات افزوده شود.
این کارشناس حقوق بانکی در پایان یادآور شد که بازار آنلاین طلا در نقطه تلاقی سه حوزه حساس شامل اعتبار فقهی و حقوقی قراردادها، سلامت جریانهای مالی و صیانت از حقوق مالکیت مردم قرار دارد. ورود بانکها به فعالیتهای معاملاتی پرریسک میتواند خطرات جدیدی برای شبکه بانکی ایجاد کند و مقابله با سوءاستفاده از این بازار امری غیرقابل انکار است؛ با این حال ممنوعیت فعالیت مؤسسات اعتباری نباید به ابهام در حقوق مشتریان یا نادیدهگرفتن تعهدات پیشین منجر گردد.
نظافتیان با تأکید بر اینکه سنجش موفقیت سیاست جدید نباید تنها معطوف به توقف یک خدمت باشد، بلکه توانمندی نظام نظارتی در کنترول خطرات، پیشگیری از پولشویی، حفظ حقوق مردم و روشنسازی مسئولیت هر یک از فعالان بازار، معیار اصلی ارزیابی این سیاست خواهد بود.
وی افزود که اگر ممنوعیت با نظارت دقیق، اجرای هماهنگ مقررات و تعیین تکلیف شفاف تعهدات قبلی همراه باشد، میتواند به محافظت از سلامت شبکه بانکی و تقویت اعتماد عمومی کمک کند. در غیر این صورت، احتمال آنکه مسئلهای از درون شبکه بانکی مهار شود اما بخشی از پیامدهای آن در خارج از این شبکه و در زندگی مردم باقی بماند، وجود دارد.
تمامی معاملات آنلاین طلا باید تحت نظارت سازمانیافته قرار گیرند
این کارشناس حقوق بانکی در خاتمه گفت: معاملات آنلاین طلا، چه به بازار سرمایه مربوط باشند و چه به نظام بانکی، همواره باید تحت نظارت سازمانیافته قرار گیرند تا پساندازها و سرمایههای مردم به خطر نیفتد.
نظافتیان تأکید کرد که در بازار طلا، مقابله با خطرات و حفظ حقوق مردم دو هدف مجزا نیستند. نظارت زمانی مؤثر است که هم از سلامت سیستم مالی حفاظت کند و هم حفاظت از پساندازکنندگان بیگناه در برابر پیامدهای سوءمدیریت یا ضعف نهادهای نظارتی را تضمین نماید.
انتهای پیام