
پیامکهای مالیاتی برای کسبوکارها و افرادی که کسبوکار ندارند/ چه کسانی تا تاریخ ۲۸ مهر فرصت اقدام دارند؟
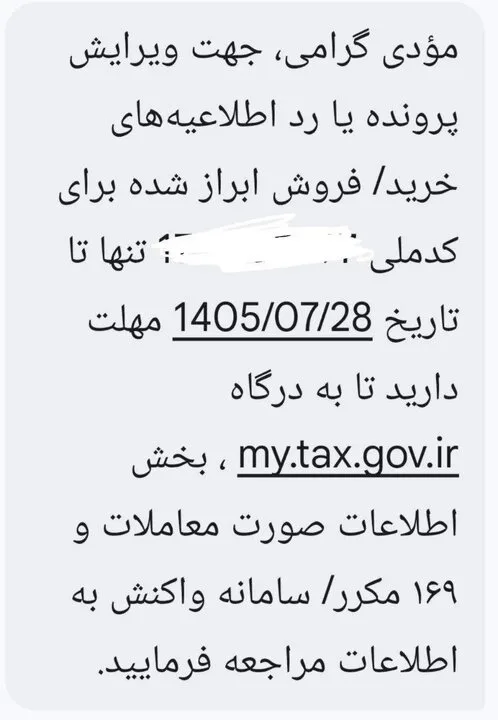
به نقل از ایسنا، ممکن است این روزها پیامک مالیاتی خاصی برای شما ارسال شده باشد. این پیامک که به تعداد زیادی از افراد ارسال گردیده، از آنها درخواست کرده تا تا تاریخ ۲۸ مهرماه به اطلاعیههای خرید و فروش خود پاسخ دهند. سازمان مالیاتی به دنبال بیان یک موضوع مهم مالیاتی است که در این گزارش به صورت ساده، هدف از ارسال این پیامکها را توضیح خواهیم داد.
نکتهای که باید به آن توجه کنید این است که حتی اگر شما یک کاسب نباشید، ممکن است برخی از معاملات یا خریدهای شما در سامانه مالیاتی ثبت شده باشد. در ادامه به صورت گامبهگام توضیحات بیشتری ارائه خواهیم کرد.
۱. هدف این پیامک چیست؟
فرض کنید شما بیمهای برای خودروی خود خریداری میکنید یا بلیط هواپیمایی دریافت میکنید. ارائهدهندگان خدمات این اطلاعات را با استفاده از کد ملی شما به سازمان امور مالیاتی منتقل میکنند. این سازمان، دادههای مربوط به معاملات را در سامانهای ذخیره میکند تا مشخص شود چه کسی، چه کالایی را با چه مبلغی از چه کسی خریداری کرده یا فروخته است.
در واقع، سازمان از شما میخواهد که به سامانه مراجعه کرده و مطمئن شوید که اطلاعات ثبتشده به نام شما صحیح و درست است. بنابراین، دریافت این پیامک به معنای بدهکار بودن شما نسبت به مالیات یا نیاز به پرداخت مالیات جدید نیست.
۲. دلیل جمعآوری این اطلاعات توسط سازمان امور مالیاتی چیست؟
یکی از اهداف اساسی این اقدام، شفافسازی معاملات و محاسبه دقیقتر مالیاتها است. به عنوان مثال، اگر یک فروشنده کالایی را به قیمت یک میلیون تومان خریداری و به قیمت دو میلیون تومان به فروش برساند، اطلاعات ثبتشده در خصوص خرید و فروش وی به سازمان کمک خواهد کرد تا معاملات را ارزیابی نماید. لازم به ذکر است که دو نوع مالیات وجود دارد که نباید به اشتباه گرفته شوند:
مالیات عملکرد: این مالیات به درآمدهای مشمول مالیات و سود کسبوکار مربوط میشود، بدین معنا که سازمان مالیاتی درآمدها و هزینههای مجاز را بررسی کرده و مالیات مرتبط با فعالیتهای اقتصادی را محاسبه میکند.
مالیات بر ارزش افزوده: این مالیات در معاملات مشمول از خریدار اخذ شده و مطابق با مقررات به سازمان امور مالیاتی پرداخت میشود. حسابرسی نهایی آن برای کسبوکارها به مالیات و اعتبار مالیاتی خریدهای مرتبط نیز بستگی دارد. بنابراین، این دو نوع مالیات متفاوت هستند و ثبت یک خرید یا فروش لزوماً بهمعنای بدهکار شدن فرد نیست.
۳. اگر کاسب نیستید، چرا اطلاعات خرید وفروش شما ثبت میشود؟
این قسمت موضوع اصلی ماجرا را در بر میگیرد. فرض کنید شما یک کارمند هستید و هیچ نوع مغازه یا شرکتی ندارید. با وجود این، ممکن است برخی اطلاعات از معاملات یا خدمات دریافت شده در سیستم ثبت گردد. به عنوان مثال، اطلاعات مربوط به خرید بیمهنامه یا برخی خریدهای دیگر که با کد ملی شما به ثبت رسیده، ممکن است در سامانه موجود باشد. سازمان مالیاتی به افراد غیرتاجر نیز امکان مشاهده اطلاعات ثبتشده به نام خود را میدهد.
اما ثبت اطلاعات خرید در کارپوشه به تنهایی نمیتواند به معنای انجام فعالیتهای تجاری یا الزام به پرداخت مالیات تلقی شود. بررسی نوع معامله، صحت اطلاعات و مقررات مربوط به آن اهمیت زیادی دارد.
۴. در صورت ثبت اطلاعات نادرست به نام شما، چه باید کرد؟
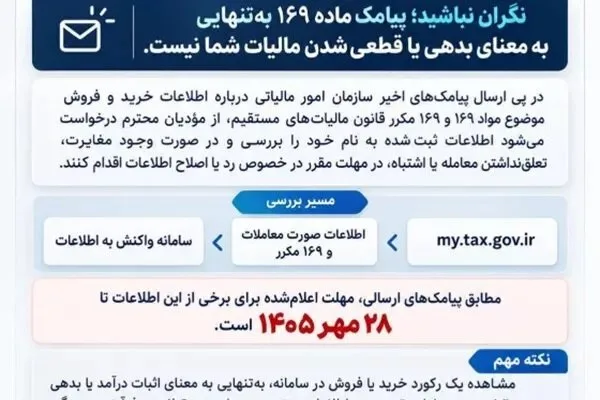
سازمان مالیاتی پیشنهاد میکند به وبسایت مالیاتی مراجعه کرده و اطلاعات را بررسی کنید. مراحل اعلامشده به شکل زیر است:
۱. به سایت my.tax.gov.ir وارد شوید.
۲. بخش «اطلاعات صورت معاملات ۱۶۹ مکرر» را جستجو کنید.
۳. به قسمت «سامانه واکنش به اطلاعات» بروید.
۴. اطلاعیههای خرید و فروش ثبتشده به نام خود را بررسی کنید.
۵. اگر به معاملاتی آشنا نیستید یا اطلاعات آن درست نیست، در صورت وجود گزینه مربوط، از امکان رد یا اعلام مغایرت استفاده نمایید. همچنین توجه داشته باشید که نام دقیق منوها و نحوه ثبت اعتراض باید با راهنمای رسمی سامانه تطابق داشته باشد.
مثلاً اگر شما خسارت بیمهای دریافت کردهاید، اما در سامانه به گونهای ثبت شده است که خریدار محسوب شدهاید، این مورد میتواند ناشی از نحوه ثبت اطلاعات باشد. بنابراین، باید جزئیات را مورد بررسی قرار دهید و در صورت مشاهده مغایرت، از طریق مسیر رسمی اعلامشده پیگیری کنید.
به عنوان مثالی دیگر، فرض کنید چند دستگاه پمپ آب یا تجهیزات برق صنعتی به اشتباه در کارپوشه شما ثبت شدهاست، اما شما هیچکدام از این کالاها را خریداری نکردهاید. این موضوع نیازمند بررسی دقیقتری است؛ ممکن است اطلاعات به غلط ثبت شده باشد یا معامله به هر دلیلی به نام شما ثبت شده باشد. در صورتی که امکان گزارش مغایرت وجود دارد، پیگیری کنید.
۶. آیا در صورت عدم رد اطلاعات، قطعاً جریمه خواهید شد؟
اگر اطلاعات اشتباه باشد و شما دارای گزینه رد هستند، آن را رد کنید. اما در مورد عواقب حقوقی عدم رد اطلاعات یا مهلت اعتراض، توضیحات رسمی کافی وجود ندارد. بنابراین، بهتر است پیامدهای احتمالی عدم اقدام و مهلت ۲۸ مهر ۱۴۰۵ را از اطلاعیههای رسمی سازمان امور مالیاتی مورد بررسی قرار دهید.
در نهایت، رویکرد سازمان امور مالیاتی این است که از دریافتکنندگان پیامکها خواسته میشود تا اطلاعات خرید و فروش ثبتشده به نامشان را چک کنند؛ اگر معاملهای را نمیشناسند یا اطلاعات بهطور نادرست ثبت شده، باید در مسیر رسمی نسبت به آن اقدام کنند، ولی صرف دریافت این پیامک یا ثبت یک معامله به معنای بدهی مالیاتی نیست.
همچنین خود سازمان امور مالیاتی درباره این پیامکها اعلام کرده است که «نگران نباشید؛ این پیامک ماده ۱۶۹ به تنهایی به معنای بدهی یا قطعی شدن مالیات شما نیست». در این توضیحات ذکر شده که: «پس از ارسال پیامکهای اخیر در خصوص اطلاعات خرید و فروش مندرج در مواد ۱۶۹ و ۱۶۹ مکرر قانون مالیاتهای مستقیم، از مودیان محترم خواهش میشود اطلاعات ثبتشده به نام خود را بررسی و در صورت وجود مغایرت، عدم تعلق معامله یا وجود اشتباه، در مهلت تعیینشده نسبت به رد یا اصلاح اطلاعات اقدام نمایند.»
پایان پیام