
مسئله کلیدی؛ نه قیمت گوشی بلکه جریان نقدی شماست
یکی از اصول اساسی در مدیریت مالی فردی، مفهوم جریان نقدی است؛ که به معنای پولی است که ماهانه دریافت میکنید و هزینههایی که برای مصارف مختلف از دست میدهید.
تصور کنید که بعد از پرداخت اجاره، هزینههای حملونقل، غذا و سایر مخارج ضروری، تنها مقدار کمی از درآمد ماهانهتان باقی میماند. اگر بخش عمدهای از این موجودی صرف قسط گوشی شود، یک هزینه غیرمنتظره میتواند تمام تعادل مالی شما را بر هم بزند.
در این سناریو، ممکن است انتخاب برای افزایش مدت بازپرداخت گزینهای منطقیتر باشد؛ نه به این دلیل که هزینه گوشی کمتر میشود، بلکه به این علت که قسط ماهانه با ظرفیت پرداخت شما همخوانی بیشتری خواهد داشت.
البته این مزیت فقط در صورتی اعتبار دارد که تفاوت هزینه نهایی بین طرح بلندمدت و کوتاهمدت چندان چشمگیر نباشد.
چرا قسط کمتر همیشه نمیتواند نشاندهنده خریدی بهتر باشد؟
برای روشنتر شدن این موضوع، بیایید یک مثال فرضی را بررسی کنیم.
فرض کنید قیمت نقدی یک گوشی، ۳۰ میلیون تومان است. فرض کنید دو گزینه پرداخت با شرایط زیر موجود میباشد:
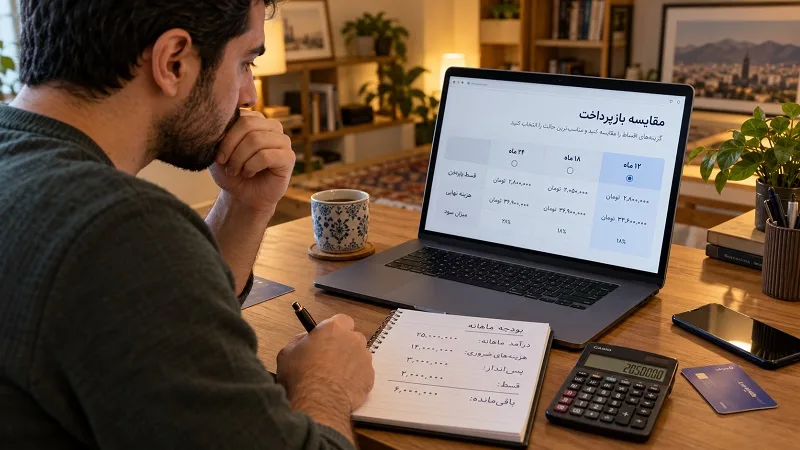
| ویژگیها | طرح ۱۲ ماهه | طرح ۲۴ ماهه |
| قیمت نقدی گوشی | ۳۰ میلیون تومان | ۳۰ میلیون تومان |
| پیشپرداخت | صفر | صفر |
| مبلغ هر قسط | ۳ میلیون تومان | ۱٫۸ میلیون تومان |
| مجموع بازپرداخت | ۳۶ میلیون تومان | ۴۳٫۲ میلیون تومان |
| اختلاف با قیمت نقدی | ۶ میلیون تومان | ۱۳٫۲ میلیون تومان |
این ارقام تنها به منظور نمایش روش مقایسه آورده شده و هیچ ارتباطی با شرایط هیچ فروشگاه یا تأمینکننده خاصی ندارند.
در این مثال، طرح ۲۴ ماهه هر ماه ۱٫۲ میلیون تومان فشار کمتری وارد میکند؛ اما خریدار در پایان ۷٫۲ میلیون تومان بیشتر از طرح ۱۲ ماهه پرداخت خواهد کرد.
بنابراین سوال اصلی این نیست که «کدام قسط کمتر است؟»؛ بلکه باید پرسید: آیا کاهش فشار ماهانه بهاندازه هزینه اضافیای که پرداخت میکنم، برایم ارزش دارد؟
پاسخ این سوال برای فردی با درآمد ثابت و پسانداز کافی، با فردی که درآمدش متغیر است، متفاوت خواهد بود.
اقساط بلندمدت در چه شرایطی منطقی میشود؟
سه موقعیتی وجود دارد که در آنها افزایش مدت زمان بازپرداخت میتواند از لحاظ اقتصادی یا تقاضا توجیهپذیر باشد.
زمانی که گوشی بهعنوان ابزار فعالیت شغلی استفاده میشود
برای فردی که محتوا تولید میکند، پروژههای مشتری را مدیریت میکند، کالاهایش را عکاسی میکند یا بخش قابل توجهی از کارش را با گوشی انجام میدهد، کیفیت گوشی تأثیر مستقیم بر فعالیتهای شغلیاش خواهد داشت.
تصور کنید گوشی فعلی یک تولیدکننده محتوا هنگام ضبط ویدیو خیلی داغ میشود یا فضای ذخیرهسازی آن کافی نیست. در این وضعیت، خرید گوشی مناسبتر میتواند محدودیتهای کاری او را برطرف کند.
اگر قراردادهای بلندمدت به او این امکان را بدهد که گوشی مورد نیازش را خریداری کند و در عین حال، پول کافی برای سایر هزینههای شغلی را ذخیره کند، این تصمیم ممکن است معقول باشد.
البته، صرف حرفهای بودن کاربر کافی نیست؛ باید سنجیده شود که ارتقاء گوشی دقیقاً چه مشکلی را حل میکند.
زمانی که حفظ نقدینگی بیشتر حائز اهمیت است
گاهی خریدار ممکن است پول کافی برای خرید نقدی داشته باشد، اما نمیخواهد بخشی بزرگ از پساندازش را یکجا خرج کند.
این تصمیم در صورتی معقول است که نگهداشتن پول هدف مشخصی داشته باشد؛ بهعنوان مثال، ایجاد ذخیره اضطراری یا تامین هزینه ضروری دیگر که بهزودی باید پرداخت شود.
در غیر این صورت، اگر پول باقیمانده بدون برنامهریزی مصرف شود، خرید اقساطی فقط هزینه نهایی گوشی را افزایش میدهد.
زمانی که پیشبینی درآمد آینده ممکن است
پرداختهای بلندمدت برای افرادی که درآمد نسبتاً پایداری دارند و میتوانند تعهدات ماهانه را در بودجهشان جای دهند، معمولاً بهطور مدیریتپذیری آسانتر خواهد بود.
اما، افرادی با درآمد نوسانی باید با احتیاط بیشتری عمل کنند. مناسب بودن مبلغ قسط در یک ماه پُر درآمد، تضمینی برای پرداخت آسان آن در ماههای بعد نخواهد بود.
مدت زمان بازپرداخت چه ارتباطی با عمر گوشی دارد؟
این بخش از تصمیمگیری معمولاً کمتر مورد توجه قرار میگیرد.
گوشیهای هوشمند مانند برخی از داراییهای ماندگار نیستند که بتوان انتظار داشت ارزش بازار آنها در طول زمان ثابت بماند. مدلهای جدید بهطور مداوم عرضه میشوند، فناوریها در حال تغییر هستند و دستگاهها بهواسطه استفاده دچار استهلاک میشوند.
از اینرو فاصله میان عمر مفید مورد انتظار گوشی و مدت زمان بازپرداخت اهمیت پیدا میکند.
برای مثال، اگر کسی عادت دارد هر دو سال یکبار گوشی خود را عوض کند، انتخاب اقساط ۲۴ ماهه ممکن است با مشکلاتی همراه شود. ممکن است بهموقع که قصد خرید گوشی بعدی را دارد، هنوز بر سر پرداخت گوشی قبلی درگیر باشد.
بهعکس، فردی که میخواهد چهار یا پنج سال از یک گوشی استفاده کند، ممکن است بتواند راحتتر یک بازپرداخت دوساله را در برنامه مالی خود بگنجاند.
در واقع، هنگام بررسی خرید گوشی اقساطی بلندمدت باید دو برهه زمانی جداگانه تحلیل شود: مدت زمان تعهد مالی و مدت زمان استفاده واقعی از دستگاه. تطابق این دو، بخصوص برای خریدارانی که دائماً گوشی میخرند، از اهمیت بالایی برخوردار است.
باید به احتمال هزینههای جانبی همچون تعویض باتری یا تعمیرات در سالهای آینده نیز توجه داشت. این مخارج ممکن است هرگز اتفاق نیفتند، اما نادیده گرفتن کامل آنها هم منطقی نیست.
تورم؛ عاملی که محاسبات را پیچیدهتر میکند
یکی از بعضی استدلالهای معمول که به نفع خرید اقساطی به کار میرود این است که در شرایط تورمی، پرداخت مبلغ ثابت در آینده راحتتر خواهد بود.
این استدلال در بعضی شرایط درست است، اما یک فرض کلیدی در آن نهفته است: درآمد خریدار نیز باید در طول زمان رشد کند یا حداقل قدرت خریدش حفظ شود.
اگر اقساط بهواقع ثابت بمانند و درآمد فرد به میزان سنجیدهای افزایش یابد، ممکن است سهم قسط از درآمد او کاهش یابد.
با این حال، اگر درآمد ثابت مانده و هزینههای زندگی افزایش یابند، حتی همان مبلغ قسط ثابت نیز میتواند فشار بیشتری بر بودجه خانوار ایجاد کند.
از سوی دیگر، تورم بهتنهایی خرید اقساطی را جذاب نمیکند. هزینههای مالی، کارمزدها، پیشپرداخت و مجموع تعهدات باید در کنار اثر تورم بررسی شوند.
بنابراین بهتر است بهجای اتکای به پیشبینی افزایش قیمت روزمره گوشی، بر روی اعداد واضحی که در قرارداد ذکر شدهاند، تمرکز کنیم.
چهار هزینهای که ممکن است در اقساط لحاظ نشوند
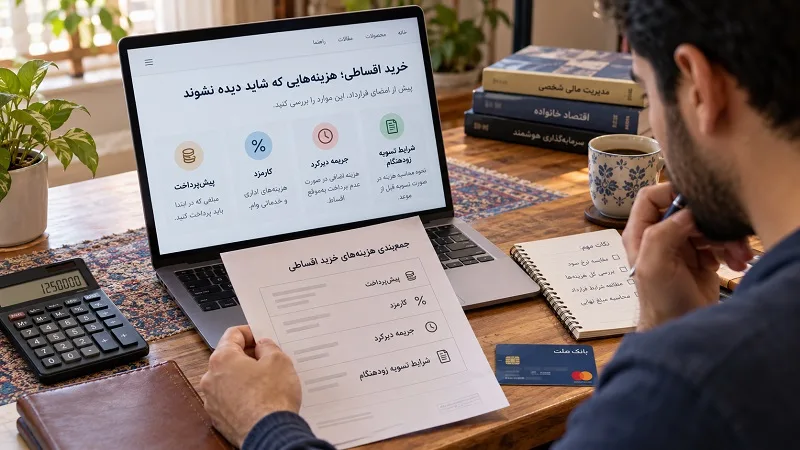
زمانی که به بررسی طرحهای اقساطی میپردازید، مبلغ ماهانه فقط یکی از اجزای قرارداد است. برای محاسبه هزینه واقعی، باید چهار موضوع دیگر را نیز مدنظر قرار داد:
۱. پیشپرداخت: ممکن است دو طرح اقساط مشابهی داشته باشند، اما یکی از آنها نیازمند پرداخت مبلغ قابل توجهی در ابتدا باشد.
۲. کارمزد و هزینه تأمین مالی: مشخص گردد چه مقداری علاوه بر قیمت نقدی محصول پرداخت میشود و آیا هزینههای خدماتی دیگری هم وجود دارد.
۳. جریمه دیرکرد: تأخیر در پرداخت ممکن است هزینههای اضافی یا محدودیتهایی ایجاد کند. جزئیات این مورد بستگی به قرارداد دارد.
۴. شرایط تسویه زودتر از موعد: برخی خریداران پیشبینی میکنند که میتوانند چند ماه بعد بدهی خود را تسویه کنند. پیش از امضای قرارداد باید مشخص شود که آیا تسویه زودهنگام مجاز است و چه تأثیری بر هزینه نهایی خواهد گذاشت.
مقایسه دقیق زمانی انجام میشود که تمام پرداختها، از لحظه خرید تا آخرین قسط، در یک محاسبه مورد نظر قرار گیرند.
آزمون ساده برای شناسایی اقساط متناسب
قبل از انتخاب دوره بازپرداخت، به این پنج سوال پاسخ دهید:
- اگر درآمد من برای دو یا سه ماه کمتر از انتظار باشد، آیا قادر به پرداخت اقساط خواهم بود؟
- پس از پرداخت قسط، آیا میزان کافی برای هزینههای ضروری و پسانداز اضطراری باقی خواهد ماند؟
- مجموع هزینه طرح بلندمدت چه میزان بیشتر از روش نقدی یا کوتاهمدت خواهد بود؟
- آیا واقعاً قصد دارم گوشی را تا پایان اقساط یا مدتی بعد از آن نگهدارم؟
- آیا گوشی انتخابی نیازی واقعی را برطرف میکند یا تنها بهخاطر امکان پرداخت ماهانه نسبت به مدلی گرانتر رفتوآمد کردهام؟
اگر پاسخ به چند سؤال مبهم به نظر میرسد، بهتر است قبل از موافقت با تعهد بلندمدت، بودجه یا مدل انتخابی دوباره ارزیابی شود.
اقساط بلندمدت برای چه کسانی غیرمناسب است؟
انتخاب بلندمدت کردن دوره طرح بازپرداخت، راهحل تمامی مسائل مالی نیست.
اگر فردی برای تأمین هزینههای ضروری زندگی دچار مشکلاتی باشد، اضافه کردن یک تعهد چندساله میتواند وضعیت را به مراتب سختتر کند؛ حتی اگر مبلغ هر قسط کوچک به نظر برسد.
علاوه بر این، برای شخصی که بهطور مداوم علاقهمند به تعویض سالانه گوشی است، پرداختهای بلندمدت میتواند باعث همپوشانی بدهی خرید قبلی و خرید جدید شود.
در چنین مواردی، خرید گوشی ارزانتر، تأخیر در خرید یا کاهش مدت زمان بازپرداخت احتمالاً بهترین انتخاب خواهد بود.
در نهایت، کدام انتخاب هوشمندتر است؟
خرید گوشی با اقساط بلندمدت نه بهطور ذاتی یک اشتباه است و نه همیشه یک فرصت مالی است. ارزش آن به وضعیت خریدار بستگی دارد.
اگر گوشی نیاز واقعی را برآورده میسازد، درآمد قابل اطمینانی دارید، هزینه نهایی قرارداد را شفاف میدانید و مدت زمان استفاده از دستگاه با دوره پرداخت همخوانی دارد، اقساط بلندمدت میتواند ابزاری کارآمد برای مدیریت جریان نقدی باشد.
اما اگر فقط کم بودن مبلغ ماهانه باعث شده انتخاب گوشی گرانتری داشته باشید، بهتر است دوباره محاسبات خود را انجام دهید.
خرید هوشمندانه لزوماً به معنای خرید با کمترین قسط نیست؛ بلکه خریدی است که بعد از پرداخت آخرین قسط نیز از تصمیم خود راضی باشید.