
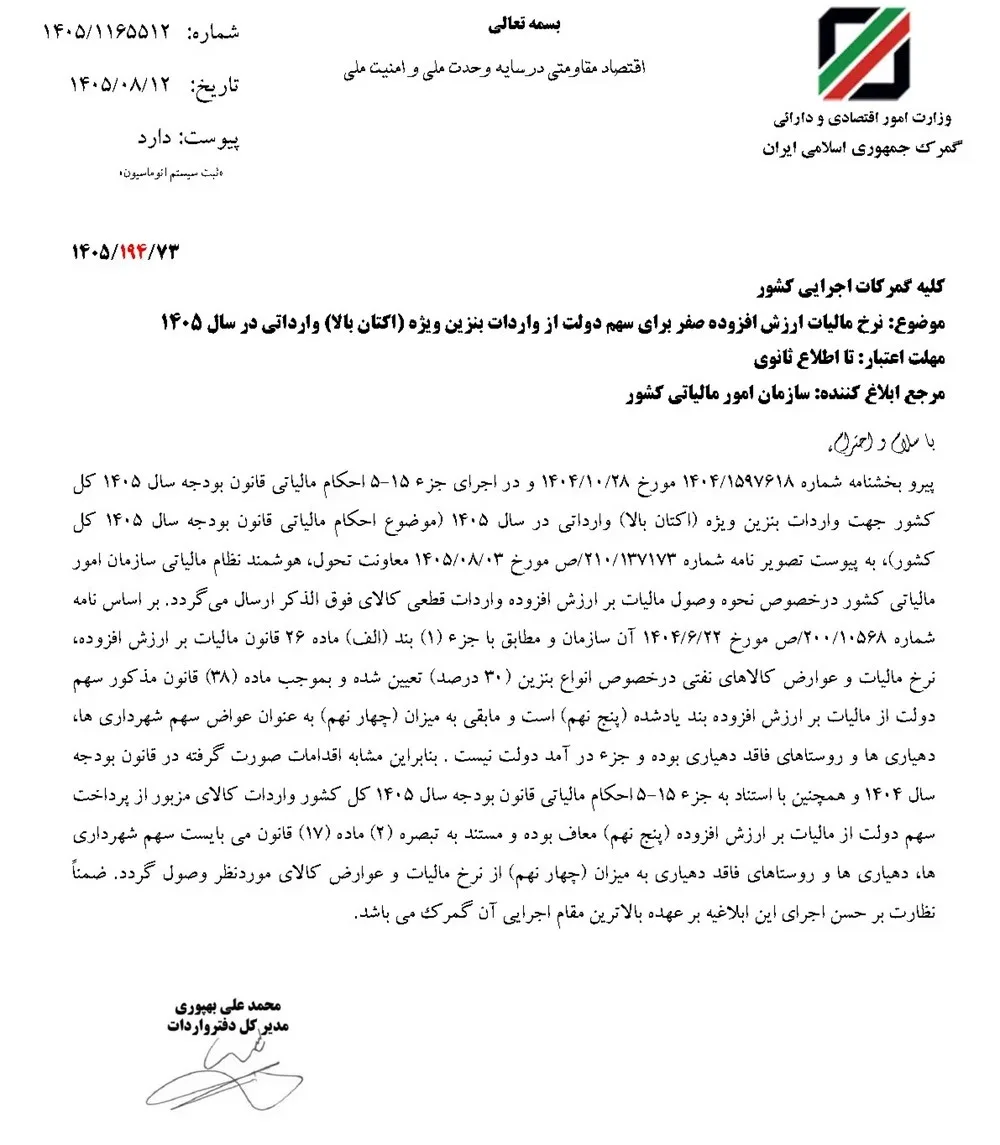
دفتر گمرک ایران نامهای را به تمامی گمرکات اجرایی در کشور ارسال کرده است تا روند اجرا را آغاز کنند. این بخشنامه که با شناسه ۱۴۰۵/۱۹۴/۷۳ صادر شده، تا زمان انتشار دستورالعملهای جدید اعتبار خواهد داشت. طبق متن این ابلاغیه، سازمان امور مالیاتی کشور به عنوان مرجع اصلی برای صدور و ابلاغ این تصمیم شناخته میشود. از این رو، واردات بنزین سوپر با اکتان بالا در حال حاضر با معافیت مالیات بر ارزش افزوده انجام خواهد شد.
اعلام مقررات جدید جهت واردات بنزین سوپر
تصمیم جدید گمرک جمهوری اسلامی و وزارت امور اقتصادی و دارایی در خصوص چگونگی اخذ مالیات و عوارض مرتبط با واردات بنزین ویژه، بر مبنای جزء ۱۵-۵ احکام مالیاتی قانون بودجه سال ۱۴۰۵ کشور اتخاذ شده است. این تصمیم، رویه محاسبه و تامین مالیات بر ارزش افزوده برای بنزین ویژه یا بنزین با اکتان بالا را تعیین کرده و به گمرکات اجرایی نشان میدهد چه مقدار از مبالغ قانونی باید اخذ شود و چه مقدار مشمول معافیت است.
قبل از این ابلاغیه جدید، معاونت تحول هوشمند نظام مالیاتی نیز با اشاره به شماره ۲۱۰/۱۳۷۱۷۳ و تاریخ ۳ آبان ۱۴۰۵، چگونگی وصول مالیات بر ارزش افزوده واردات قطعی بنزین ویژه را به گمرک اطلاعرسانی کرده بود.
نکته حائز اهمیت در این ابلاغیه، تفکیک دقیق مالیات و عوارض و تعیین سهم هر یک از این مبالغ است. بر اساس تصمیم جدید، فقط بخش مربوط به درآمدهای دولت ناشی از واردات بنزین ویژه از معافیت برخوردار است. در حالی که سهم نهادهای عمومی غیردولتی همچنان به قوت خود باقی است و واردکنندگان موظفند این بخش از عوارض را بطور کامل پرداخت نمایند.
شیوه محاسبه مالیات و عوارض بنزین
بر اساس جزء ۱ بند الف ماده ۲۶ قانون مالیات بر ارزش افزوده، میزان کلی مالیات و عوارض برای انواع بنزین ۳۰ درصد تعیین گردیده است. این نرخ شامل مجموع مالیات و عوارضی میشود که در زمان واردات بنزین محاسبه میگردد و مطابق مقررات خاص باید بین بخشهای مختلف تقسیم شود.
طبق ماده ۳۸ قانون مالیات بر ارزش افزوده، نرخ ۳۰ درصد به دو بخش تقسیم خواهد شد: پنج نهم به عنوان درآمد دولت و چهار نهم به عنوان عوارض مربوط به شهرداریها و دهیاریها درنظر گرفته میشود.
معافیت تنها شامل پنج نهم سهم دولت است
مطابق با بخشنامه جدید، واردکنندگان بنزین با اکتان بالا فقط از پرداخت پنج نهم مربوط به دولت معاف هستند. این معافیت محدود به بخش مربوط به درآمد دولت بوده و شامل چهار نهم دیگر نمیشود. به همین خاطر، واردات بنزین ویژه تمامی مالیات و عوارض قانونی را شامل نمیشود و صرفاً سهم مشخصشده دولت از آن با نرخ صفر محاسبه خواهد گردید.
گمرکات اجرایی مکلف شدهاند طبق تبصره ۲ ماده ۱۷ قانون مالیات بر ارزش افزوده، چهار نهم عوارض مربوط به شهرداریها و دهیاریها را بطور کامل از واردکنندگان دریافت نمایند. این عوارض شامل سهم شهرداریها، دهیاریها و روستاهای بدون دهیاری است و باید در زمان انجام مراحل واردات و ترخیص بنزین ویژه وصول گردد.
ادامه سیاستهای سال گذشته در قانون بودجه ۱۴۰۵
خط مشی اجرایی برای واردات بنزین ویژه در سال جاری، اندازهگیری سیاستهای مشابه قبلی است که در تبصره ۳ قانون بودجه سال ۱۴۰۴ بررسی شده بود. این سیاست به استناد جزء ۱۵-۵ احکام قانون بودجه سال ۱۴۰۵ بار دیگر به جنبه اجرایی درآمده و مبنای مقررات مرتبط با واردات بنزین اکتان بالا قرار گرفته است.
در ردیف ۱۵-۵ جدول الزامات تامین منابع مالی قانون جاری، نرخ مالیات بر ارزش افزوده سهم دولت برای واردات بنزین ویژه با اکتان بالا به وضوح صفر درصد ذکر شده است. اشاره به این نرخ در قانون بودجه، اساس قانونی معافیت سهم دولت را روشن کرده و به گمرکات این اجازه را میدهد که هنگام محاسبه مالیات بر ارزش افزوده، قسمت مربوط به سهم دولت را با نرخ صفر لحاظ نمایند.