
تحلیل بهای تمامشده یکی از نقاط کلیدی برای مدیران است تا بتوانند فرایند شکلگیری هزینه هر محصول را از زمان ورود مواد اولیه تا زمان تولید محصول نهایی مورد ارزیابی قرار دهند. این بدان معناست که باید مشخص شود چه مقدار مواد مورد استفاده قرار گرفته، چه اقداماتی انجام شده، کدام هزینهها به طور مستقیم مرتبط هستند و سهم هر محصول از هزینههای مشترک چقدر خواهد بود. نرمافزار بهای تمامشده پارمیس استار دقیقاً برای همین منظور، در کنار هدایت فرآیند تولید طراحی گردیده است.
چرا افزایش فروش همیشه به معنای افزایش سود نیست؟
به عنوان مثال فرض کنید دو محصول تقریباً در زمینه درآمد فروش مساوی هستند. تولید محصول اول به مواد اولیهای با قیمت بالاتر و مراحل بیشتری از ماشینکاری و کنترل کیفیت احتیاج دارد؛ در حالی که تولید محصول دوم سریعتر به انجام میرسد و ضایعات کمتری به همراه دارد. اگر مدیر تنها به مقایسه درآمد فروش این دو محصول بپردازد، ممکن است به نتیجهگیریهای نادرستی درباره تداوم یا افزایش تولید آنها برسد. حتی مقایسه قیمت مواد اولیه نیز نمیتواند کافی باشد، چرا که تمام هزینههای موجود در انبار مواد قابل مشاهده نیستند.
بهای تمامشده تولید شامل تمامی هزینههای مرتبط با ساخت محصول میباشد. مصرف واقعی مواد، دستمزد و هزینههای تولید، سربار و تبعات مالی ناشی از ضایعات، همگی جزء این تصویر کلی هستند. شناخت سهم هر یک از این عوامل برای مدیر بسیار حائز اهمیت است تا مشخص کند که آیا کاهش حاشیه سود ناشی از افزایش قیمت مواد، طولانی شدن زمان فرآیند یا توزیع نادرست هزینههاست.
تفاوت میان هزینه برآوردی و بهای تمامشده واقعی محصول
بسیاری از واحدهای تولیدی قبل از پذیرش سفارش، هزینه ساخت آن را برآورد میکنند. این روند به منظور تعیین قیمت پیشنهادی و ارزیابی توان اجرایی سفارش ضروری است. با این حال، فرمولی که به طور نظری نوشته شده، لزوماً در کارخانه به دقت تکرار نمیشود. ممکن است مقادیری از مواد ضایعاتی شوند، یک دستگاه بیشتر از برنامه درگیر شود یا پیمانکار هزینههای متفاوتی دریافت کند.
بنابراین باید دو مقدار را متمایز کرد: هزینه برآوردی که با اتکا به فرمول، مقادیر پیشبینیشده و فرضیات تولید محاسبه میشود؛ و بهای تمامشده واقعی که مبتنی بر مصرف ثبتشده و هزینههای واقعی مرتبط با عملیات انجامشده است.
فاصله میان این دو عدد، با تجزیه به اجزایش میتواند سرنخی برای اصلاح فرآیند باشد. در پارمیس استار امکان مقایسه بهای واقعی با مقدار برنامهریزیشده و تحلیل انحراف هزینهها به صورت کارا وجود دارد. ارزش واقعی این گزارش در شناسایی مقصر نیست، بلکه در تشخیص تغییرات ضروری برای سفارشهای آتی است.
فرمول ساخت یا BOM؛ نقطه آغاز محاسبه هزینه تولید
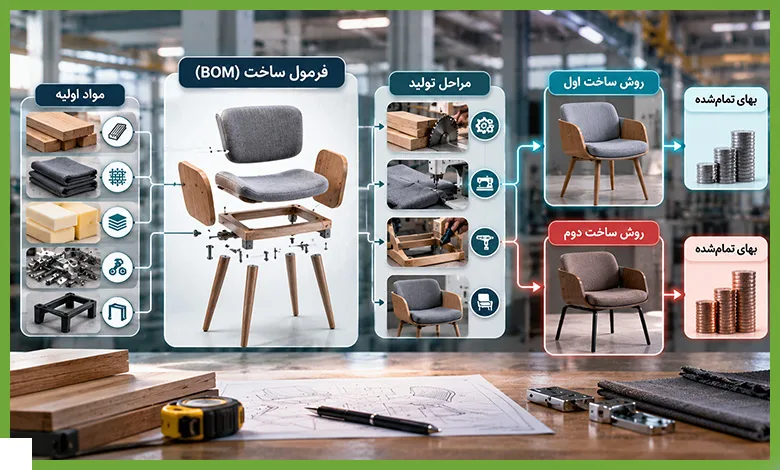
برای محاسبه هزینه ساخت، ابتدا باید مشخص شود که محصول از چه مواد و در کدام مراحل ساخته خواهد شد. این دادهها در فرمول ساخت یا BOM درج میشوند. به عنوان مثال، در فرایند تولید یک میز، مقدار چوب و سایر یراقآلات اهمیت بسزایی دارد؛ با این حال، مراحل برش، مونتاژ و رنگآمیزی نیز جزئی از مسیر ساخت به شمار میآیند و هر یک به خودی خود میتوانند هزینههای مستقل را ایجاد کنند.
همواره یک روند ثابت برای تولید یک محصول وجود ندارد. یک کارخانه ممکن است همان کالا را با ترکیبهای مختلف مواد یا تجهیزات متفاوتی تولید کند. پارمیس استار این قابلیت را دارد که چندین فرمول ساخت برای یک محصول تعیین کند؛ بنابراین اطلاعات مربوط به هر روش به صورت جداگانه قابل ثبت و بررسی است.
این ویژگی در تولید سفارشی یا کالاهایی که مشخصاتشان به طور مداوم تغییر میکند، کاربرد ویژهای دارد. به عنوان مثال، تولید یک محصول با استفاده از قطعات آماده ممکن است هزینهای متفاوت از تولید همان محصول با فرآیند ساخت قطعات در محل داشته باشد.
فرمول دقیق تنها نقطه شروع محاسبه است و نه جایگزینی برای ثبت اتفاقات واقعی که در حین تولید میافتند. برای به دست آوردن بهای واقعی، باید مقدار واقعی مواد مصرف شده و هزینه هر مرحله از تولید به دقت تعیین شود.
هنگامی که سفارش تولید به چند مرحله تقسیم میشود
در واحدهای تولیدی با مراحل مختلف، یک سفارش ممکن است در ابتدا به ایستگاه برش ارسال شود، سپس وارد مونتاژ گردد و نهایتاً به بستهبندی منتهی شود. اگر تنها تعداد محصولات نهایی در سیستم ثبت گردد، مشخص نیست که چه مقدار زمان و هزینه در هر مرحله صرف شده یا اینکه تأخیر از کجا ناشی شده است. بررسی عملکرد یک ایستگاه نیز بدون آگاهی از مقدار کالای سالم، معیوب و نیمهساخته، تصویر ناقصی ارائه میدهد.
در زیر سیستم تولید پارمیس استار میتوان ایستگاههای کاری و منابع مرتبط با آنها را تعریف کرده و فرایند هر مرحله را مورد پیگیری قرار داد. اطلاعاتی نظیر ظرفیت، انبار وابسته به ایستگاه و حسابهای هزینه در این ساختار از اهمیت زیادی برخوردارند.
زمانی که هزینه و تحرک مواد با مرحله انجام عملیات مربوط گردد، فرصت بهتری برای تحلیل دقیقتر تفاوتها بین سفارشها پدید میآید. برای مثال، اگر دو سفارش مشابه هزینههای متفاوتی را متحمل شوند، میتوان بررسی کرد که آیا این اختلاف به دلیل مصرف مواد بوده یا زمان و دستمزد یک ایستگاه خاص تغییر کرده است.
کالاهای نیمه ساخته؛ هزینهای که هنوز به محصول نهایی تبدیل نشده است
همه قطعاتی که وارد خط تولید میشوند در همان روز تبدیل به کالاهای آماده به فروش نمیشوند. ممکن است در پایان ماه بخشی از سفارش تنها در مرحله مونتاژ قرار داشته باشند؛ مواد آنها استفاده شده، اما هنوز عملیات نهایی و بستهبندی انجام نگرفته باشد. اگر این موارد از دید سیستم پنهان بمانند، بررسی محصولات تکمیلشده و هزینههای مربوط به تولید آنها در جریان دشوار میشود.
پارمیس استار این امکان را فراهم میآورد که کالاهای نیمهساخته ثبت و ردیابی شوند و جابهجایی آنها میان ایستگاهها به آسانی انجام گردد. مدیر تولید میتواند ببیند چه مقدار کالا در هر مرحله باقی مانده است و واحد مالی نیز با اتکا به اطلاعات ثبتشده، هزینههای مربوط به محصولات در حال ساخت را بررسی کند.
این شفافیت برای تولیدکنندگانی که دارای سفارشهای طولانی یا مراحل مختلفی هستند، به اندازه اطلاعات محصولات نهایی اهمیت دارد.
کنترل مصرف مواد اولیه؛ هزینه واقعی از انبار آغاز میشود
مواد اولیه ممکن است از انبار به خط تولید انتقال یابند، اما نه تمامی مقدار تحویلی الزماً به محصول نهایی تبدیل میشود. بخش از این مواد مصرف میشود، بخشی در ایستگاه باقی میماند و مقداری نیز ممکن است به ضایعات تبدیل گردد. بر این اساس، خروج کالا از انبار و مصرف واقعی تولید دو موضوع مرتبط اما مجزا هستند و ثبت دقیق هر دو حائز اهمیت است.
ارتباط میان تولید و انبار در پارمیس استار این قابلیت را فراهم میکند که گردش مواد پیگیری شده و مقدار مصرفشده با فرمول ساخت مورد مقایسه قرار گیرد.
تصور کنید برای تولید یک سری محصول مقدار مشخصی ورق پیشبینی شده، اما گزارش تولید مصرف بیشتری را نشان میدهد. این اختلاف میتواند ناشی از تغییر ابعاد، کیفیت نامناسب مواد یا افزایش ضایعات در فرایند برش باشد.
گزارش انحراف مصرف به مدیر کمک میکند تا به جای افزایش کل بودجه مواد، ابتدا علت و مرحله اختلاف را شناسایی کند. این موضوع به ویژه زمانی که یک ماده اولیه در تولید چند محصول مختلف مورد استفاده قرار گیرد، حائز اهمیت است و افزایش هزینه آن تأثیر چشمگیری بر بسیاری از تولیدات میگذارد.
دستمزد و سربار؛ هزینههایی که در فاکتور خرید مشهود نیستند
آگاهی از هزینه مواد برای قیمتگذاری ضروری است، اما کافی نیست. تولید به نیروی انسانی، ماشینآلات، انرژی، نگهداری و تعمیرات تجهیزات و نیز فضای کارخانه وابسته است. برخی هزینهها به طور مستقیم به یک سفارش یا فعالیت خاص مربوط میشوند، در حالی که بعضی دیگر مشترک هستند و نمیتوان آنها را به راحتی به محصول خاصی نسبت داد.
به عنوان مثال، هزینه دستمزد برای اجرای یک فعالیت مشخص میتواند به سفارش مرتبط باشد؛ اما هزینههای مشترک کارخانه باید طبق سیاستهای محاسباتی و با مبنایی مناسب به تخصیص برسند.
پارمیس استار قابلیت تعریف هزینه مواد، دستمزد، سربار مستقیم و غیرمستقیم و تخصیص هزینههای غیرمستقیم طبق مبانی تعریفشده، از جمله درصد، حجم یا وزن را داراست.
انتخاب مبنای مناسب به ماهیت هزینه و تصمیمات کارشناسان مالی وابسته است. نرمافزاری زمانی خروجی قابل اتکاتر ارائه میدهد که این اصول به وضوح مشخص شده و اطلاعات ورودی به طور کامل وارد شوند. در غیر این صورت، حتی محاسبات سیستمی نیز ممکن است تصویری نادرست از سهم واقعی هزینهها به دست دهند.
ضایعات تولید؛ هزینهای که باید محل ایجاد آن شناسایی شود
در فرآیند برش پارچه، تولید قطعات پلاستیکی یا فرآوری مواد غذایی، وجود مقداری ضایعات میتواند بخشی طبیعی از فرآیند ساخت باشد. اما مسئله زمانی جدی میشود که میزان ضایعات از حد پیشبینی شده فراتر رود و مشخص نباشد که این افزایش در کدام مرحله رخ داده است.
اگر تنها تعداد محصول سالم ثبت شود، هزینه مواد اضافی ممکن است به همه محصولات تقسیم شود و منبع آن ناپیدا بماند.
پارمیس استار امکان ثبت کالاهای سالم، معیوب، ضایعات و محصولات جانبی را شامل میشود و قابلیت گزارشگیری از ضایعات به تفکیک کالا یا ایستگاه وجود دارد.
مقایسه مقادیر واقعی با مقادیر پیشبینیشده میتواند در شناسایی کیفیت مواد، تنظیم تجهیزات یا بهبود روشهای کاری کمک کند. ضایعات عادی و غیرعادی از نظر مالی لزوماً برابر نیستند و ثبت دقیق آنها باید با سیاستهای حسابداری شرکت هماهنگ باشد.
تولید پیمانکاری؛ بخش خارجی کارخانه در بهای محصول تأثیرگذار است
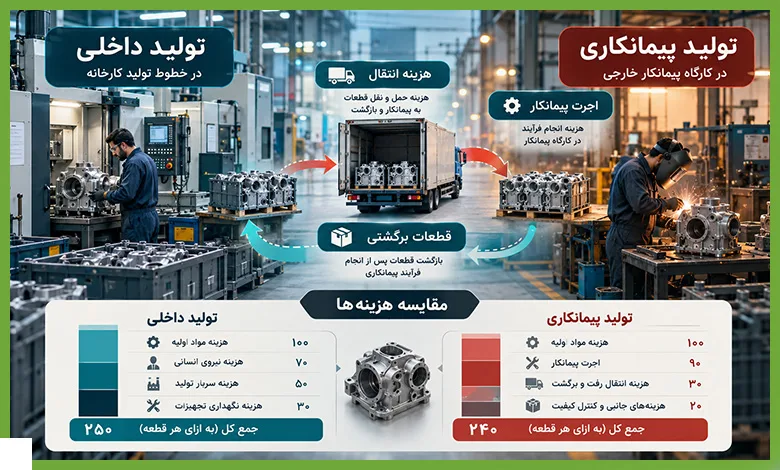
برخی تولیدکنندگان تمامی فعالیتهای خود را درون کارخانه انجام نمیدهند. مثلاً یک واحد پوشاک ممکن است دوخت را به پیمانکار واگذار کند یا تولیدکننده قطعات فلزی آبکاری را خارج از مجموعه انجام دهد. در این شرایط، ناکافی نیست که تنها اجرت پیمانکار را مد نظر قرار دهیم؛ همچنین باید گردش قطعات، مقادیر تحویلی، برگشتیها و هزینههای مرتبط نیز مورد بررسی قرار گیرد.
در پارمیس استار ایستگاههای داخلی و پیمانکاری در ساختار تولید قابل تعریف هستند و هزینههای مربوط به عملیات برونسپاری قابل پیگیریاند. این اطلاعات به مدیر امکان میدهد تا هزینههای مسیرهای مختلف ساخت را با یکدیگر مقایسه کند.
این نوع مقایسه تنها زمانی قابلیت اعتبار دارد که تمامی هزینهها برای هر دو روش، از جمله هزینههای مرتبط با انتقال و عملیات، به درستی ثبت شوند. نتایج این تحلیل میتواند بر تصمیمگیری در مورد استفاده از پیمانکار یا توسعه ظرفیتهای داخلی کارخانه تأثیرگذار باشد.
همه کارخانهها به یک روش تولید نمیکنند
فرایند ساخت یک محصول شامل ترکیب مواد مختلف، مونتاژ قطعات آماده و دمونتاژ کالا فرآیندهای یکسانی نیستند. برخی واحدها کالاها را مطابق با سفارش مشتری تولید کرده و برخی دیگر تولید انبوه دارند. نرمافزار مدیریت تولید باید قادر باشد تا این تمایزات را در تعریف کارها و ثبت تحرک مواد نشان دهد؛ در غیر این صورت، کاربران ناچار به استفاده از فایلهای جانبی خواهند بود.
پارمیس استار از مدلهای تولید ساده، ترکیبی، مونتاژ، دمونتاژ و سفارشمحور پشتیبانی میکند. برای محصولاتی با مشخصات متغیر نیز میتوان ویژگیهای مرتبط را در ساختار محصول لحاظ کرد.
زمانی که پیگیری واحدهای محصول اهمیت دارد، استفاده از سریال و بارکد دوبعدی QR کمک شایانی به شناسایی محصولات و سوابق آنها خواهد کرد. انتخاب این امکانات باید بر اساس شیوه واقعی تولید انجام شود نه صرفاً بر مبنای تعداد گزینههای موجود در نرمافزار.
برنامهریزی تولید چه ارتباطی با محاسبه بهای تمامشده دارد؟
هزینه نهایی یک محصول پس از اتمام عملیات روشنتر میشود، ولی تصمیمهایی که بر آن تأثیر میگذارند از قبل آغاز گشتهاند. برنامهریزی تعداد سفارشها، ترتیب مراحل و تخصیص ظرفیت به ایستگاهها میتواند بر زمان تولید، میزان توقف و نیازهای مواد تأثیر بگذارد.
در صورتی که دو سفارش به طور همزمان به یک دستگاه احتیاج داشته باشند، تغییر ترتیب اجرای آنها ممکن است بر زمان تحویل و هزینههای عملیاتی اثرگذار باشد.
در پارمیس استار اطلاعات مربوط به سفارشهای تولید، فرمول ساخت، ظرفیت ایستگاهها و وضعیت مواد میتوانند در برنامهریزی و مدیریت تولید مورد توجه قرار گیرند. گزارشات مربوط به موجودی سفارش و کمبود مواد نیز به پیگیری بهتر برنامهریزی کمک خواهد کرد.
البته برنامهریزی تولید و محاسبه بهای تمامشده دو وظیفه متمایز هستند: اولی به زمانبندی و منابع اجرای کار میپردازد و دومی به بررسی هزینههای واقعی ساخت معطوف است. ارزش ارتباط این دو در امکان مقایسه برنامه اولیه با آنچه در واقع در کارخانه اتفاق افتاده است، نهفته است.
چرا محاسبه بها نباید در فایلی جداگانه از عملیات انجام شود؟
حسابدار صنعتی برای محاسبه هزینه محصول به اطلاعاتی احتیاج دارد که در بخشهای مختلف تولید شکل میگیرند: انبار، مقدار مواد تحویلی را میداند؛ تولید، مصرف و اقدامات انجام شده را ثبت میکند؛ واحد مالی، هزینههای مرتبط را نگه میدارد و فروش، درآمد حاصل از سفارش را مشخص میکند.
زمانی که این اطلاعات در فایلها و نرمافزارهای جداگانه ذخیره شوند، جمعآوری و تطبیق آنها زمانبر خواهد بود و هر گونه اصلاح ممکن است تنها در یکی از فایلها تحقق یابد.
در یک ساختار تمامنمانده erp، ارتباط میان این بخشها ادغام رویدادهای مرتبط با هر سفارش یا محصول را شامل میشود؛ از گردش مواد تا ثبت هزینهها و فروش، تمامی دادهها باید در یک مسیر قابل ردیابی باقی بمانند.
پارمیس استار با اتصال زیرسیستمهای تولید، انبار، حسابداری و بازرگانی سعی در برقراری این ارتباط دارد تا واحد مالی در هر دوره مجبور به بازسازی اطلاعات تولید از ابتدا نباشد.
البته یکپارچگی به معنای عدم نیاز به کنترل نیست. اگر مقدار مصرف به اشتباه ثبت شود یا مبنای تخصیص سربار نادرست انتخاب گردد، گزارش نهایی نیز ممکن است نادرست باشد. مزیت سیستمهای یکپارچه کمتر کردن ثبت دادههای تکراری و تسهیل شناسایی خطاها است؛ صحت تحلیل همچنان به متدهای حسابداری و کیفیت دادهها وابسته است.
از محاسبه هزینه تا ارزیابی سودآوری سفارشها
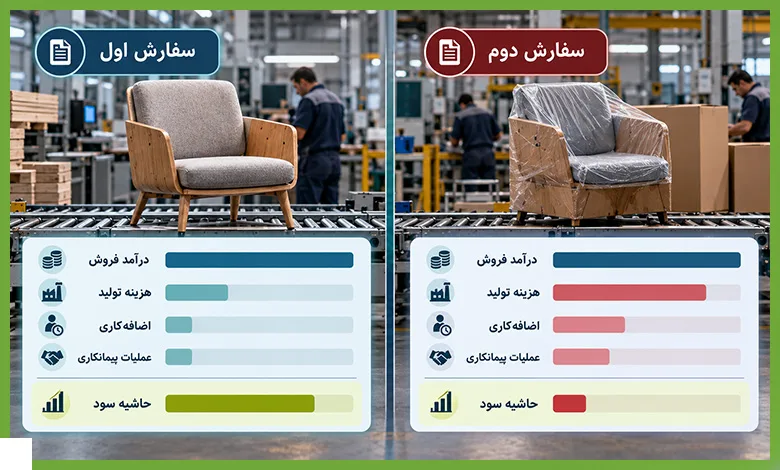
محاسبه بهای تمامشده زمانی میتواند به تصمیمگیری مدیران کمک کند که بتوانند هزینههای محصولات و سفارشات را در برابر درآمد حاصل از آنها قرار دهند.
فرض کنید یک کارخانه دو سفارش با مبالغ مشابه دریافت کرده، اما یکی به اضافهکاری و عملیات پیمانکاری بیشتری احتیاج دارد. بدون گزارش تفکیکی، ممکن است هر دو سفارش به یک میزان موفق به نظر برسند، در حالی که حاشیه سود واقعی آنها تفاوت دارد.
پارمیس استار این امکان را فراهم میآورد تا بهای تمامشده به تفکیک محصول، سفارش یا ایستگاه مورد تحلیل قرار گیرد. مدیر قادر است اجزای هزینه را بسنجد و از این اطلاعات برای مقایسه محصولات، بازنگری قیمت پیشنهادی یا انتخاب ترکیب تولید بهرهبرداری کند.
باید بین بهای تولید، حاشیه سود محصول و سود خالص شرکت تفاوت قائل شد؛ هزینههای فروش، اداری و سایر عوامل مالی نیز در نهایی بودن سودآوری تأثیرگذارند.
داشبورد و گزارش انحراف؛ از عدد نهایی تا علت اختلاف
گزارشات مفید قرار نیست تنها به ذکر هزینه ساخت هر محصول بپردازند. مدیر تولید به دنبال تشخیص عواملی است که مصرف کدام ماده از برنامه بیشتر شده، کدام ایستگاه ضایعات بیشتری داشته و کدام سفارش از لحاظ هزینه یا زمان اجرا از انتظار فاصله گرفته است.
مدیر مالی نیز نیاز به جزئیات مربوط به اجرت، سربار و روش تخصیص آنها دارد تا بتواند انحرافهای مهم را مورد بررسی قرار دهد.
گزارشهای تحلیلی و داشبوردهای مدیریتی در پارمیس استار شرایط مشاهده شاخصهای تولید، هزینه و سودآوری را فراهم میکنند. وقتی اختلافات به یک محصول یا مرحله خاص نسبت داده شوند، اصلاح تصمیمها با دقت بیشتری انجام خواهد شد.
به عنوان مثال، به جای کاهش ناکامانه هزینهها میتوان علت افزایش مصرف در یک ایستگاه خاص را مورد ارزیابی قرار داد. گزارشهای تحت وب نیز دسترسی مدیران مجاز به اطلاعات را آسانتر میسازند، هرچند بهروز بودن نتایج به ثبت بهموقع رویدادها بستگی دارد.
یک راهکار برای کارخانه کوچک یا مجموعه چندمرحلهای؟
چالش های یک کارگاه تولیدی با چند محصول با کارخانهای که دارای دهها سفارش و ایستگاه کاری است، مشابه نیست. برای تولیدکننده پوشاک، تنوع سایز و رنگ و اجرت پیمانکاری ممکن است اولویت باشد؛ در صنایع غذایی، مقدار مصرف و ضایعات اهمیت بیشتری دارد؛ و در حوزه تولید قطعات، مراحل ماشینکاری و مونتاژ و پیگیری سریال از موارد حائز اهمیت است.
از این رو، نرمافزاری که انتخاب میشود باید با همین تفاوتها سازگار باشد.
پارمیس استار که در نسخههای مختلف و با مدلهای متنوعی نظیر ویندوزی، تحت وب و ابری عرضه میشود، میتواند به خوبی پاسخگوی نیازها باشد. ترکیب زیرسیستمها و روش استقرار باید وفق با نیاز و قابلیتهای هر سازمان انتخاب گردد؛ وجود یک قابلیت در اکوسیستم محصول، به این معنی نیست که تمامی نسخهها بهطور پیشفرض از آن امکانات برخوردار باشند.
برای کارکنانی که عملیات را مستقیماً در محل ایستگاهها ثبت میکنند، نسخه پارمیس اسمارت نیز در سناریوهای پشتیبانیشده، فعالیت روی تجهیزات اندرویدی و ویندوزی و انجام کار به صورت آنلاین یا آفلاین را فراهم میآورد؛ اطلاعات آفلاین نیز پس از برقراری ارتباط همگامسازی خواهند شد.
پیش از انتخاب نرمافزار، یک سفارش واقعی را تست کنید
بهترین ارزیابی، مشاهده چند نمودار آماده نیست. یکی از سفارشهای واقعی کارخانه را انتخاب کنید و از کارشناس محصول بخواهید مسیر آن را تشریح نماید: طرز تعریف فرمول ساخت چگونه است؟ مواد تحویلی و مصرف واقعی در کجا ثبت میشوند؟ هزینه دستمزد و سربار بر اساس کدام مبنا تخصیص مییابند؟ کالاهای نیمهساخته و فعالیتهای پیمانکاری چگونه پیگیری میشوند؟ اختلاف هزینه برآوردی و واقعی در کدام گزارش نمایان میشود؟
در همین حین، ارتباط با نرمافزار حسابداری را نیز ارزیابی کنید. دانستن آنکه هزینههای ثبتشده در تولید چگونه به حسابها و گزارشهای مالی میرسند و اگر در هر مرحله خطا رخ دهد، کدام کاربر مسئول اصلاح آن خواهد بود نیز حائز اهمیت است.
برای انتخاب نرمافزار مناسب، علاوه بر فهرست قابلیتها، کیفیت گزارشها، سطوح دسترسی کاربران، شیوه استقرار و نیاز به آموزش کارکنان را نیز ارزیابی کنید.
بهای تمامشده باید به تصمیمهای کنونی کمک کند
مدیر کارخانه برای قیمتگذاری، پذیرش سفارش جدید یا تغییر شیوه تولید به عددی قابل اعتماد نیاز دارد؛ عددی که بر مبنای آن مواد مصرفشده، هزینه نیروی انسانی، سربار، ضایعات و مراحل واقعی تولید به شفافیت مشخص باشد. بدون این اطلاعات، افزایش فروش ممکن است تصویر نادرستی از سودآوری ارائه دهد و تصمیمهای اصلاحی نیز به جملات حدس و گمان تبدیل شوند.
نرمافزار تولید و بهای تمامشده پارمیس استار با ثبت فرمولها و عملیات، پیگیری ایستگاهها و کالاهای نیمهساخته، محاسبه اجزای هزینه و ارتباط با انبار و حسابداری، بستری مناسب جهت بررسی این تصویر فراهم میآورد.
نتیجه مطلوب صرفاً تهیه یک گزارش در پایان دوره نیست؛ هدف آن است که مدیر طرز برخورد با اختلاف هزینهها را شناسایی کند، بداند که کدام محصول یا سفارش بازدهی بهتری دارد و باید در برنامه تولید بعدی چه تغییراتی صورت گیرد.
برای ارزیابی این ظرفیت، مشاهده نمایش نرمافزار بر اساس یک محصول و سفارش واقعی بسیار گویاتر از بررسی فهرست بلندی از قابلیتها خواهد بود.