
چرا ایرانیها به خرید قسطی روی آوردهاند؟/ خرید امروز و پرداخت در آینده
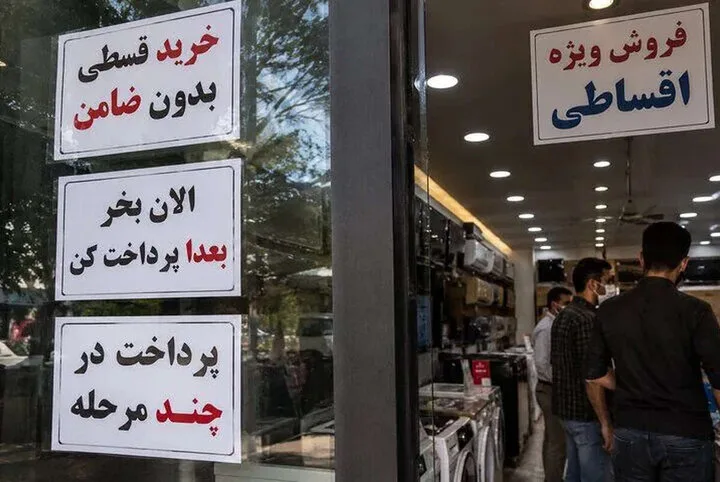
به نقل از ایسنا، افزایش قیمت کالاها و خدمات در سالهای اخیر، موجب تغییر در روش خرید برخی از خانوارها گردیده است. در حالی که تأمین نقدی برخی اقلام برای مصرفکنندگان مشکلتر شده، خریدهای اقساطی و استفاده از اعتبارهای کوچک به یکی از رایجترین شیوههای تأمین نیازهای مصرفی تبدیل شده است. این روش که قبلاً بیشتر در حوزه کالاهای بادوام مطرح بود، اکنون با ظهور پلتفرمهای دیجیتال، امکان خرید گستردهتری از انواع کالاها و خدمات را برای مصرفکنندگان ایجاد کرده است.
در این بین، خرید اعتباری یا BNPL که به معنای "الان بخر، بعداً پرداخت کن" است، یکی از مدلهای در حال رشد در بازار اعتبار خرد محسوب میشود. با این روش، مصرفکننده کالای مورد نظر خود را دریافت میکند و پرداخت هزینه آن را به تاریخ مشخصی موکول مینماید یا به صورت قسطی پرداخت میکند. عوامل چون کاهش مراحل دریافت اعتبار و دسترسی آسانتر به خدمات، میتواند به افزایش تمایل به این نوع خرید کمک کند.
گسترش خرید قسطی
خرید اقساطی دیگر منحصر به کالاهای گرانقیمت و بادوام نبوده است. گسترش خدمات اعتبار به روشهای مختلف در فروشگاههای اینترنتی و شبکههای فروش، این امکان را فراهم کرده که مصرفکنندگان بتوانند از اعتبار برای خرید کالاها و خدمات متنوعتر استفاده کنند. در نتیجه، بجای پرداخت یکباره هزینههای خرید، میتوانند این مبلغ را به چند مرحله تقسیم کنند. این تغییر را میتوان از دو جنبه بررسی کرد؛ نخست اینکه خرید اقساطی دسترسی را به کالاها و خدمات سریعتر فراهم میآورد و دیگر اینکه افزایش تمایل به این شیوه میتواند ناشی از دشوارتر شدن تأمین نقدی هزینههای مصرفی خانوارها باشد.
البته نمیتوان افزایش گرایش به خرید اعتباری را تنها به کاهش قدرت خرید نسبت داد. سهولت استفاده از خدمات دیجیتال، تغییر در شیوههای خرید، گسترش تجارت الکترونیک و همچنین تمایل مصرفکنندگان به مدیریت بهینه جریان نقدی نیز در رشد این بازار تأثیرگذار هستند. با این حال، در اقتصادی که قیمت کالاها و خدمات نوسانات زیادی دارد، تحلیل ارتباط بین افزایش خریدهای قسطی و وضعیت درآمد خانوارها از اهمیت بیشتری برخوردار است.
افزایش آمار خرید اعتباری
تحلیل گزارشهای عملکرد برخی از بازیگران بازار اعتبار دیجیتال نشاندهنده افزایش استفاده از این خدمات میباشد؛ هرچند آمار منتشر شده از سوی شرکتها باید به عنوان معیاری برای اندازهگیری کل بازار خرید اقساطی در کشور تلقی نشود.
طبق اطلاعات منتشره از یکی از شرکتهای ارائهدهنده خدمات، استفاده از اعتبار این شرکت در سال ۱۴۰۳ نسبت به سال گذشته با افزایش بیش از ۲۹۰ درصدی مواجه شده است. این شرکت همچنین اعلام کرده که در همان سال به بیش از ۲.۵ میلیون کاربر، خدمات اعتباری با انواع برنامههای قسطی ارائه داده است. بر اساس این گزارش، در پاییز ۱۴۰۳ حدود ۱۱ هزار میلیارد تومان اعتبار به کاربران تخصیص یافته است.
همچنین گزارشی از یکی دیگر از شرکتهای ارائهدهنده اعتبار نشاندهنده ادامه رشد خدمات این شرکت در سال ۱۴۰۴ است. مطابق این گزارش، ارزش سفارشهای مربوط به خدمات اعتبار چهار قسطی در سال ۱۴۰۴ نسبت به سال گذشته ۱۰۳ درصد و تعداد سفارشها ۴۸ درصد افزایش یافته است. همچنین تعداد کاربران ثبتنامشده در این سیستم به بیش از ۱۳.۵ میلیون حساب کاربری و تعداد کاربران دارای اعتبار به بیش از ۱۰.۵ میلیون نفر رسیده است. مجموع فروشگاههای این سرویس نیز به ۲۲ هزار و ۱۶۵ فروشگاه گزارش شده است.
این ارقام نمایانگر این است که خدمات خرید اعتباری در حال توسعه است و بخش عمدهای از کسبوکارهای آنلاین و فروشندگان به این نوع فروش روی آوردهاند. با این وجود، تعداد حسابهای ثبتنامی، کاربران دارای اعتبار و میزان واقعی استفاده از خدمات، شاخصهایی متفاوت هستند و نباید آنها را به جای یکدیگر مورد استفاده قرار داد.
آیا خرید قسطی قدرت خرید را افزایش میدهد یا صرفا هزینهها را به تأخیر میاندازد؟
یکی از سوالات اساسی در رابطه با گسترش خرید اقساطی این است که آیا این روش واقعا توان خرید خانوارها را افزایش میدهد یا تنها امکان پرداخت هزینهها را به زمانهای آینده انتقال میدهد؟
در واقع، اعتبار خرید درآمد جدیدی برای خانوارها تولید نمیکند، بلکه صرفاً بخشی از قدرت خرید آینده را به زمان حال میآورد. به همین خاطر، اگر مصرفکننده بدون توجه به درآمد ماهانه و تعهدات مالی خود از چند سرویس اعتباری استفاده نماید، ممکن است در ماههای آینده در پرداخت اقساط دچار مشکلات بیشتری گردد.
از سوی دیگر، خرید قسطی میتواند در صورتی که هزینه نهایی آن معین باشد و مبلغ اقساط با درآمد و قابلیت بازپرداخت فرد تناسب داشته باشد، به مدیریت مخارج کمک کند. اما در صورت عدم برنامهریزی مالی، عدم توجه به خریدهای اعتباری متعدد و استفاده از اعتبار جدید برای تسویه بدهیهای قبلی ممکن است به انباشت تعهدات مالی منجر شود. در این وضعیت، صرفاً امکان دریافت اعتبار نمیتواند به معنای توانایی واقعی خرید تلقی شود؛ چراکه معیار اصلی، توان مصرفکننده در پرداخت اقساط به همراه سایر هزینههای اساسی زندگی است.
مدلهای درآمدی شرکتهای اعتباردهنده چگونه عمل میکند؟
گسترش خرید اعتباری نه تنها رفتار مصرفکنندگان، بلکه مدل کار فروشندگان و شرکتهای خدمات مالی را نیز متأثر ساخته است. در الگوی مرسوم BNPL، پلتفرم امکان دسترسی به خرید اعتباری را برای مشتریان فراهم میکند و در عوض، ممکن است از فروشنده کارمزدی دریافت نماید. فروشندگان نیز با پرداخت این هزینه امیدوار به افزایش فروش و جذب مشتریان بیشتری هستند. با این حال، ساختار درآمدی تمام شرکتهای فعال در این حوزه یکسان نیست و عوامل چون هزینه تأمین منابع، مدت بازپرداخت، میزان مطالبات وصولنشده و هزینههای عملیاتی بر سودآوری آنها تأثیرگذار است.
از منظر فروشندگان نیز این شیوه فروش با هزینههایی همراه است. پرداخت کارمزد، نحوه تسویه وجوه و وابستگی فروش به خدمات اعتبار میتواند بر حاشیه سود و جریان نقدی کسبوکارها تأثیر بگذارد. بنابراین، گسترش خرید اقساطی باید با در نظر گرفتن مزایا و هزینههای مصرفکننده، فروشنده و اعتباردهنده بهصورت هماهنگ بررسی شود.
چالشهای اعتبارسنجی و نکول در بازار خرید اقساطی
با افزایش تعداد کاربران و گسترش دسترسی به اعتبار، اهمیت ارزیابی توان بازپرداخت مشتریان به شدت افزایش یافته است. شرکتهای ارائهدهنده خدمات اعتباری باید پیش از تخصیص اعتبار، اطلاعات شناسایی، سوابق پرداخت و تعهدات مالی مشتری را مورد بررسی قرار دهند و سقف اعتبار را مطابق با توان بازپرداخت او تعیین کنند.
یکی از چالشهای این بازار، استفاده همزمان مشتری از چند سرویس اعتباری است. ممکن است شخصی در یک پلتفرم تاریخی مطلوب از پرداختها داشته باشد، اما همزمان از چند شرکت دیگر نیز اعتبار دریافت کرده باشد. در این صورتی که مجموع تعهدات مالی او در فرایند اعتبارسنجی لحاظ نشود، احتمال عدم توانایی در پرداخت اقساط افزایش خواهد یافت. بعلاوه، مقایسه نرخ نکول بین شرکتهای مختلف در غیاب تعریف صحیح از نکول، دوره اندازهگیری و روشهای محاسبه غیر ممکن است. تأخیر چند روزه در پرداخت یک قسط با عدم بازپرداخت طولانیمدت اعتبار متفاوت است و باید تفاوت بین مطالبات سررسیدشده، مطالبات مشکوکالوصول و بدهیهای وصولنشده مشخص گردد. بنابراین، ارائه اطلاعات شفاف در خصوص کیفیت مطالبات، درصد بازپرداخت و نسبت بدهیهای معوق به کل اعتبار اعطاشده میتواند به تحلیل وضعیت دقیقتری از این بازار کمک کند.
لزوم شفافیت در قراردادها
گسترش خدمات اعتباری دیجیتال، موضوع نظارت بر فعالیت شرکتهای واسط بین بانکها، مشتریان و فروشندگان را نیز مدنظر قرار داده است. در دیماه ۱۴۰۲، بانک مرکزی بخشنامهای تحت عنوان «الزامات ناظر بر نحوه همکاری مؤسسات اعتباری با شرکتهای تسهیلاتیار» را به کلیه شبکه بانکی ابلاغ کرد. این الزامات به رعایت قوانین بانکی، احراز هویت، بررسی صلاحیت اعتباری مشتری و رعایت اصول ضد پولشویی و ثبت تسهیلات در دفاتر مؤسسه اعتباری تأکید دارد.
با این وجود، باید میان تسهیلات بانکی اعطاشده از طریق تسهیلاتیار و کلیه انواع خرید اعتباری تمایز قائل شد؛ چراکه منابع تأمین مالی، ساختار قراردادها و الزامات قانونی این خدمات ممکن است متفاوت باشند. در این راستا، درک اعتباردهنده اصلی، اعلام هزینه نهایی خرید، شفافیت در مبلغ اقساط، تعیین مسئولیتهای طرفین و اطلاعرسانی در مورد شرایط تاخیر در پرداخت، از جمله مواردی است که میتواند از بروز اختلافات بین مصرفکنندگان و ارائهدهندگان خدمات جلوگیری کند.
خرید قسطی، راهکاری برای مدیریت مخارج یا نشانهای از فشار مالی؟
گسترش خرید اقساطی را نمیتوان یک پدیده صرفاً مثبت یا منفی دانست. این شیوه از یک سو میتواند دسترسی مصرفکنندگان به کالاها و خدمات را تسهیل کند و در عین حال فروشندگان را قادر به جذب مشتریان بیشتری کند و از سوی دیگر، در صورت عدم اعتبارسنجی صحیح و مدیریت تعهدات، احتمال انباشته شدن بدهی و افزایش فشار مالی بر خانوارها را به همراه دارد. در واقع، افزایش تعداد خریدهای اعتباری بهتنهایی به معنای افزایش قدرت خرید مردم نیست. برای بررسی دقیق این موضوع، تحولات درآمد واقعی خانوار، نرخ تورم، قیمتها، سهم اقساط از هزینههای ماهانه و مقدار بدهی مصرفکنندگان باید مدنظر قرار گیرد.
علاوه بر این، انتشار مرتب آمار در مورد تعداد کاربران فعال، حجم اعتبارهای اعطا شده، ارزش واقعی خریدهای اعتباری، نرخ نکول، مطالبات معوق و منابع تأمین مالی میتواند تصویری شفافتر از وضعیت این بازار فراهم آورد.
در نهایت، افزایش تمایل به خرید قسطی میتواند نمایانگر تغییر الگوی مصرف و توسعه ابزارهای جدید تأمین مالی خانوار باشد؛ اما اینکه این جریان به بهبود دسترسی جامعه به کالاها و خدمات منجر شود یا فشار مالی بیشتری در ماههای آتی ایجاد کند، به شیوه اعتباردهی، توان پرداخت مصرفکنندگان و میزان شفافیت فعالیت شرکتهای ارائهدهنده این خدمات بستگی خواهد داشت.
انتهای پیام