
تامین ۴۰۰ همت سرمایه در گردش برای تولید با روشهای جدید بانکی
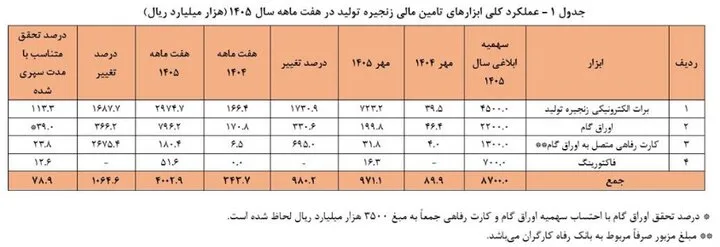
بر اساس گزارش ایسنا، این رشد به وقوع پیوسته در شرایطی است که سیاستگذاران پولی در پی کم کردن وابستگی بنگاهها به وامهای نقدی و هدایت آنها به سمت الگوهای اعتباری و زنجیرهای برای تأمین سرمایه در گردش هستند. طبق اطلاعات ارائه شده از سوی بانک مرکزی، مجموع تأمین مالی حاصلشده از طریق این چهار ابزار در هفت ماه ابتدایی سال ۱۴۰۵ به بیش از ۴۰۰ همت رسیده که این عدد نسبت به مدت مشابه سال گذشته، با افزایشی معادل ۱۰۶۴.۶ درصد مواجه بوده است.
تأمین مالی زنجیرهای به نوعی روشی است که بجای ارائه وامهای نقدی مستقیم به هر بنگاه، اعتبار را در سرتاسر زنجیره تولید از تأمینکنندگان مواد اولیه تا تولیدکنندگان و توزیعکنندگان، جاری میسازد. این نوع سازوکار نهتنها میتواند نیاز بنگاهها به دریافت تسهیلات مستقل را کاهش دهد، بلکه همچنین امکان استفاده بهینهتری از منابع بانکی را فراهم کرده و فشار بر منابع نقدی بانکها را کاهش میدهد.
هرچند آمارهای قابل توجه در این زمینه بهتنهایی گویای حل مشکلات تأمین مالی تولید نیست، لیکن میزان فراگیری این ابزارها در بین بنگاههای کوچک و متوسط، قابلیت انتقال اعتبار در زنجیرههای مختلف و سرعت تسویه تعهدات، عواملی هستند که در ارزیابی اثربخشی این سیاست نقش بسزایی دارند.
برات الکترونیکی؛ پیشتاز در ابزارهای تأمین مالی زنجیرهای
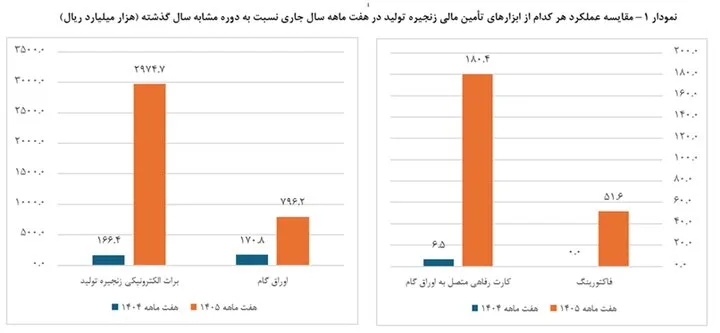
تحلیل عملکرد چهار ابزار معرفیشده نشان میدهد که برات الکترونیکی زنجیره تولید، با تأمین مالی ۲۹۷ همت در هفت ماه ابتدایی سال جاری، بالاترین سهم را در میان این ابزارها به خود اختصاص داده است. این ابزار از ابتدای سال ۱۴۰۴ اجرایی شده و امکان انتقال اعتبار بهصورت کامل یا جزئی در طول زنجیره تولید را فراهم میکند و بهمنظور تأمین سرمایه در گردش اشخاص حقیقی و حقوقی طراحی گردیده است.
در حال حاضر ۱۵ بانک، از جمله بانکهای صادرات ایران، سپه، صنعت و معدن، تجارت، ملی ایران، ملت، رفاه کارگران، سینا، پارسیان، شهر، کشاورزی، سامان، پاسارگاد و گردشگری، به زیرساخت صدور برات الکترونیکی دسترسی دارند.
این ابزار عمدتاً در تسویه معاملات مربوط به صنایع فولاد، دام و طیور، خودرو، فرآوردههای پالایشگاهی، لوازم خانگی، برق و الکترونیک و محصولات غذایی مورد استفاده واقع شده است. همچنین زیرساختهای لازم برای تسویه معاملات اعتباری در بورس کالا و بورس انرژی نیز مهیا شده است.
اوراق گام؛ تأمین مالی ۷۹ همتی و ورود به عرصه واردات دارو
اوراق گواهی اعتبار مولد (گام) نیز بهعنوان یکی دیگر از ابزارهای تأمین مالی زنجیره تولید شناخته میشود که در هفت ماه ابتدایی سال جاری، تأمین مالی به میزان ۷۹ همت از طریق آن انجام شده که نسبت به مدت مشابه سال گذشته، رشدی برابر با ۳۶۶ درصد را به ثبت رسانده است.
یکی از کاربردهای مهم این ابزار، بستری برای تأمین و فروش ارز مورد نیاز واردکنندگان فراهم میکند. بر اساس گزارشهای بانک مرکزی، در حال حاضر این امکان برای شرکتهای واردکننده دارو و تجهیزات پزشکی به وجود آمده که ارز مورد نیاز خود را در ازای پذیرش این اوراق تأمین و فروش نمایند.
عملکرد تأمین ارز در مقابل پذیرش اوراق گام، از آغاز پیادهسازی این روش تا پایان مهرماه سال جاری به ۷۷.۸ هزار میلیارد ریال رسیده است؛ موضوعی که نشان میدهد کاربرد این اوراق فراتر از تأمین سرمایه در گردش بنگاهها رفته و شامل تأمین ارز برای واردات کالاهای ضروری نیز میشود.
کارت رفاهی؛ اتصال تأمین مالی خانوار و تولید
همزمان با گسترش ابزارهای مخصوص بنگاههای اقتصادی، بانک مرکزی توجه به توسعه ابزارهای اعتباری برای خانوادهها را نیز مدنظر قرار داده است. کارت رفاهی متصل به اوراق گام از جمله این ابزارهاست که به منظور افزایش توان خرید خانوارها و تسهیل خرید اعتباری کالا و خدمات طراحی شده است.
طبق آمار منتشرشده، میزان تأمین مالی اعتباری خانوارها از طریق خرید با کارت رفاهی در هفت ماه نخست سال جاری به ۱۸۰.۴ هزار میلیارد ریال رسیده است.
این ابزار تاکنون توسط چهار بانک تجاریسازی شده و ۱۰ بانک دیگر نیز در مراحل پایانی فرآیند و انجام آزمایشهای فنی قرار دارند.
اهمیت این ابزار در این است که میتواند ارتباطی میان تقاضای مصرفکننده و فعالیتهای بنگاه تولیدی ایجاد کند؛ به این معنا که خانوار به جای پرداخت نقدی تمامی مبلغ کالا، از اعتبار برای خرید استفاده میکند و در عوض، تولیدکننده نیز از مسیر اعتباری میتواند محصولات خود را به فروش برساند. البته موفقیت این شیوه به نرخ و هزینه اعتبار، شرایط بازپرداخت و وسعت شبکه پذیرندگان وابسته است.
فاکتورینگ؛ ظرفیت نادیدهگرفتهشده مطالبات قراردادی
فاکتورینگ یا دریافت مطالبات قراردادی نیز بهعنوان چهارمین ابزار مورد اشاره بانک مرکزی مطرح است که بهمنظور تبدیل مطالبات پیمانکاران و تأمینکنندگان به منابع قابل استفاده برای تأمین مالی طراحی شده است.
طبق گزارشهای بانک مرکزی، ارزش مطالبات قراردادی پذیرفتهشده در هفت ماه ابتدایی سال ۱۴۰۵ به ۵۱.۶ هزار میلیارد ریال رسیده و بانکهای ملت، رفاه کارگران، صنعت و معدن و توسعه تعاون در این زمینه فعالیت میکنند.
با وجود این که ظرفیت فاکتورینگ برای تأمین نقدینگی پیمانکاران و تأمینکنندگان مطمح نظر است، توسعه این ابزار هنوز به تکمیل زیرساختهای فنی و اطلاعاتی وابسته باقی مانده است. همزمانی سیستم آنلاین وزارت امور اقتصادی و دارایی با سامانههای بانک مرکزی و شبکه بانکی، تسریع در عملیاتیسازی سامانه سازمان برنامه و بودجه و ورود سایر مؤسسات مالی به فرآیند پذیرش مطالبات، اهم پیشنیازهایی است که بانک مرکزی بر آن تأکید کرده است.
عبور از تسهیلات نقدی؛ آزمون کلیدی در ادامه رشد
مجموع آمارهای ارائه شده نشان میدهد که تأمین مالی زنجیرهای بهسرعت در حال تبدیلشدن به یکی از مسیرهای اساسی برای تأمین سرمایه در گردش بنگاههاست. اما نکته کلیدی در مقایسه با رشد کمی این ابزارها، میزان تأثیرگذاری آنها بر اصلاح ساختار تأمین مالی اقتصاد است.
تحقق این هدف به پذیرش وسیع این ابزارها توسط بنگاهها، مشارکت فعالتر بانکها، سهولت در انتقال اعتبار و کاهش هزینههای اجرایی و مالی آنها بستگی دارد. ضمناً باید به یاد داشت که اعتبار زنجیرهای نمیتواند بهصورت کامل جایگزین منابع نقدی بشود و بنگاهها هنوز برای پوشش برخی هزینهها و تعهدات خود نیاز به منابع نقدی دارند.
از این رو، رشد بیش از ۱۰ برابری تأمین مالی از طریق ابزارهای نوین را میتوان بهعنوان نشانهای از گسترش گذار به روشهای جایگزین تسهیلات سنتی محسوب کرد؛ با این حال موفقیت نهایی این سیاست باید از طریق تأثیر واقعی آن بر دسترسی تولیدکنندگان به منابع مالی، کاهش هزینههای تأمین مالی و بهبود جریان نقدی بنگاهها سنجیده شود.
انتهای پیام